FSA WEEKLY MARKET UPDATE | KW 38
Ein erwarteter Zinsschritt der US-Notenbank, anhaltender Druck auf den globalen Energiemärkten, rekordhohe Hebelpositionen der Anleger sowie ein historischer Umbruch im Technologiewettlauf prägen eine der turbulentesten Börsenwochen des Jahres. Die Rückkehr des „Higher for Longer“- Trends trifft auf ein hochkomplexes geopolitisches Umfeld, in dem Energiechokepunkte, Staatsverschuldung und das globale Wettrüsten um Künstliche Intelligenz zeitgleich aufeinandertreffen.
Die Finanzmärkte erlebten auf breiter Front deutliche Kursabschläge. Während die Notenbanken in den USA und Japan die Zinszügel weiter anziehen, kämpfen die Anleihemärkte mit historisch hohen Emissionsvolumina und steigenden Renditen. Gleichzeitig offenbart die Realwirtschaft ein gespaltenes Bild: Ein starker US-Verbraucher steht einer besorgniserregenden Zunahme der Langzeitarbeitslosigkeit und ersten prominenten Unternehmensinsolvenzen gegenüber.
Wochenperformance-Überblick: Märkte im Zeichen der Notenbank-Beschlüsse
Anlageklasse / Index | Wochenperformance / Stand | Kontext & Auslöser |
WTI Erdöl | ~95,46 $ / Barrel | Angebotssorgen trotz Teilerholung der saudi-arabischen Pipeline |
Brent Erdöl | ~104,16 $ / Barrel | Risikoaufschläge im Nahost-Konflikt stützen Notierungen |
Diesel (USA) | ~6,40 $ / Gallone | Neues Allzeithoch durch Raffinerieausfall im Mittleren Westen |
US 10-Jahres-Rendite | 5 % | Leichter Rücksetzer nach Fed-Rhetorik, jedoch anhaltender Aufwärtstrend |
US 20-Jahres-Rendite | 5,377 % | Anleihemärkte preisen langfristig höhere Inflation ein |
US-Hypothekenzins (30 Jahre) | 7,24 % | Höchster Stand seit 19 Monaten verteuert Immobilienerwerb drastisch |
Japanischer Yen (USD/JPY) | +2,21 % | BoJ hebt Zinsen auf 1,25 %; spekulative Nettopositionen kippen ins Plus |
Dow Jones Industrial | -2,08 % | Schwächster September-Start seit der Finanzkrise 2008 |
S&P 500 | +0,51 % | Hält sich relativ stark |
Türkei BIST 100 | -8,50 % | Schwerster Einbruch seit März 2025 nach Illiquidität von Fonds |
Nasdaq 100 | +2,08 % | Allgemeine Stärke bei Tech-Aktien |
Russel 2000 | -1,43% | Small-Cap Aktien am fallen nach US-Zins Entscheid |
Geldpolitik, Anleihen & Notenbanken
1. Fed-Zinsentscheidung: Zinsschritt auf 3,75 % – 4,00 % und hawkish Signale
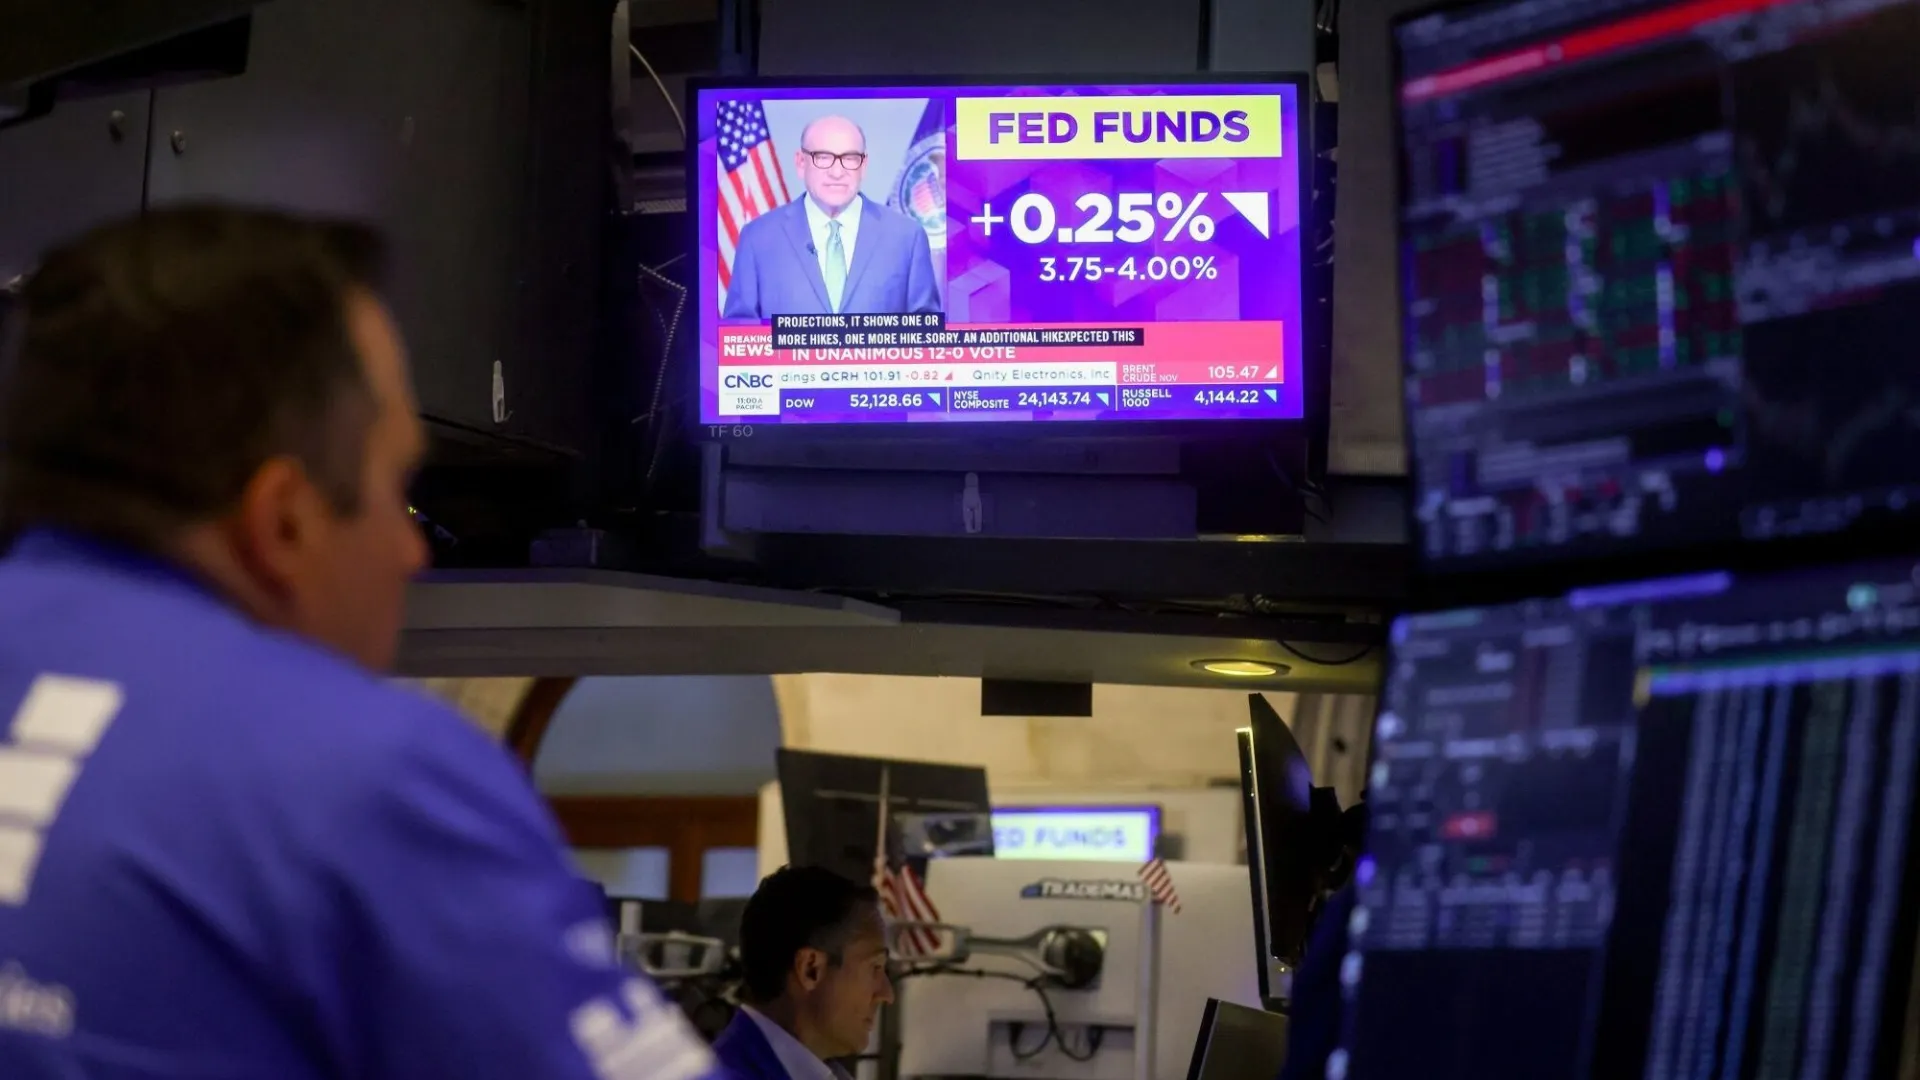
Die US-Notenbank Federal Reserve hat die Finanzmärkte mit einer Wiederaufnahme ihres Straffungszyklus belastet. Das Federal Open Market Committee (FOMC) hob den Leitzins einstimmig (12:0 Stimmen) um 25 Basispunkte auf eine Spanne von 3,75 % bis 4,00 % an. Es handelt sich um die erste Zinserhöhung seit Juli 2023. In ihrer offiziellen Stellungnahme betonte die Notenbank, dass dieser Schritt eine „zeitnahere Rückkehr zum Inflationsziel von 2 %“ unterstützen soll.
Fed-Chef Kevin Warsh erläuterte in der anschließenden Pressekonferenz, dass drei wesentliche Entwicklungen seit Juli zu dieser Entscheidung geführt haben: eine unerwartete Re-Beschleunigung des Wirtschaftswachstums und des Arbeitsmarktes, das Ausbleiben substanzieller Fortschritte bei der Inflationsbekämpfung sowie eine veränderte Bewertung der globalen geopolitischen Risiken. Warsh erklärte explizit, dass er die aktuellen Finanzkonditionen „kaum als restriktiv bezeichnen könne“, eine Einschätzung, die vom gesamten Komitee geteilt werde.
Das aktualisierte Dot Plot lieferte ein ausgesprochen hawkish Signal:
12 von 18 FOMC-Mitgliedern erwarten bis Ende 2026 mindestens eine weitere Zinserhöhung um 25 Basispunkte auf ein Niveau von 4,10 %. Vier Mitglieder prognostizieren sogar 4,40 %.
Für Ende 2027 liegt die mediane Zinserwartung bei 4,10 % (zuvor niedriger erwartet), und für Ende 2028 bei 3,90 %.
Der geschätzte neutrale Langfristzins (Longer Run Rate) wurde von 3,10 % auf 3,20 % angehoben.
Die Projektion für die Kernrate der PCE-Inflation für 2026 wurde auf 3,4 % nach oben korrigiert, während die Arbeitslosenquote bis 2029 bei niedrigen 4,1 % gesehen wird.
Unmittelbar nach der Bekanntgabe wurden an den US-Aktienmärkten schlagartig rund 500 Milliarden US-Dollar an Marktkapitalisierung vernichtet. US-Präsident Donald Trump kritisierte die Notenbank scharf, forderte Zinssenkungen auf 1 % oder darunter und bezeichnete das Fed-Board als „sehr feindselig und politisch motiviert“, wenngleich er Kevin Warsh weiterhin sein Vertrauen aussprach.
FSA Key Takeaway: Die Federal Reserve stellt klar, dass die Bekämpfung der hartnäckigen Inflation Vorrang vor der Stützung der Asset-Preise hat. Die Anhebung des langfristigen Neutralzinses signalisiert den Märkten unmissverständlich, dass das Zeitalter der Ultratiefzinsen vorüber ist und Portfolios auf ein dauerhaft höheres Zinsniveau eingestellt werden müssen.
2. Wall Street streicht „One-and-Done“-Szenario – Goldman Sachs prognostiziert Oktober-Zinsschritt
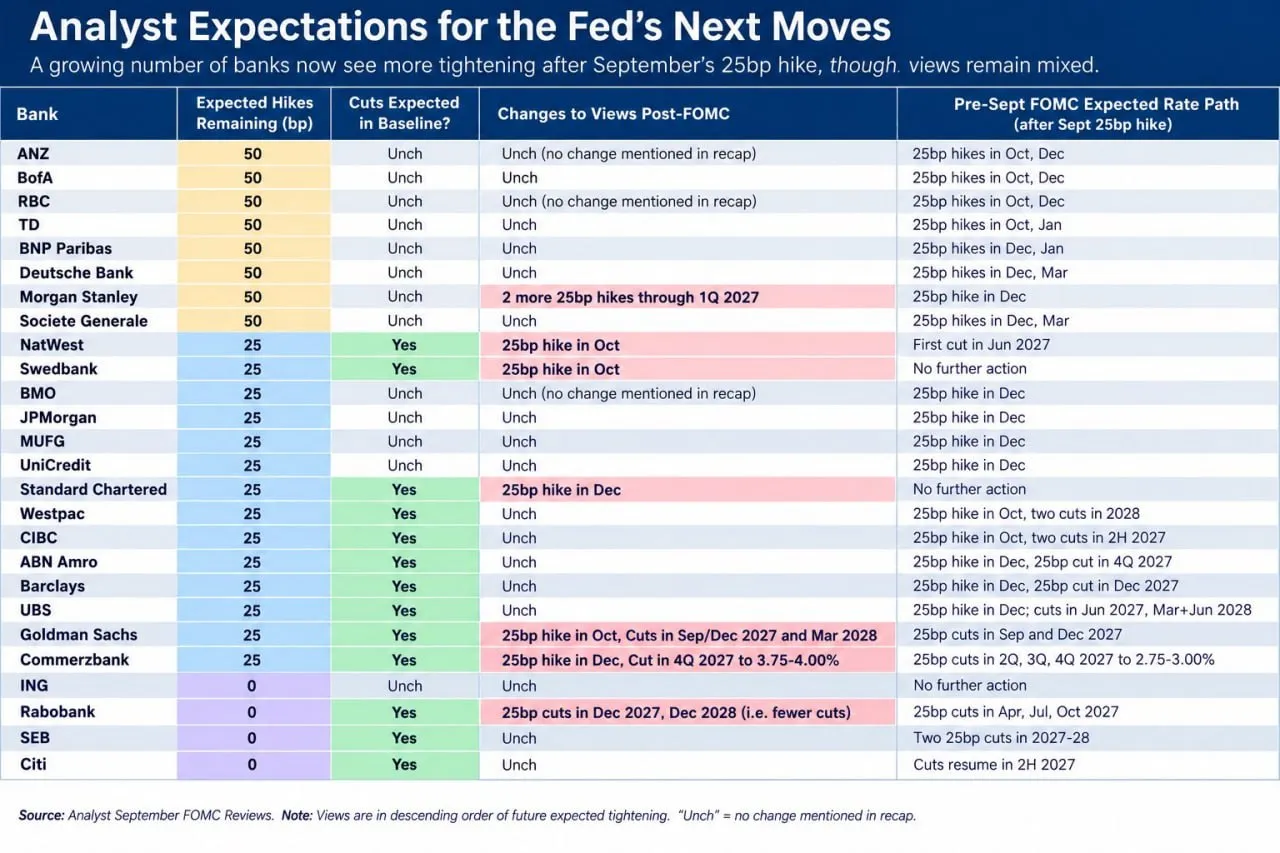
Der hawkish Auftritt der Fed hat führende Investmentbanken zu einer raschen Neuausrichtung ihrer Zinsprognosen gezwungen. Institutionen wie Goldman Sachs, Morgan Stanley, NatWest, Rabobank, Swedbank und Commerzbank haben ihre Erwartungen angepasst und rechnen nun mehrheitlich mit weiteren Zinsanhebungen im laufenden Jahr.
Goldman Sachs prognostiziert, dass die Fed bereits im Oktober – nur eine Woche vor den US-Zwischenwahlen – einen weiteren Zinsschritt um 25 Basispunkte vornehmen wird. Am Geldmarkt wird die Wahrscheinlichkeit für eine Oktober-Anhebung derzeit auf 53 % geschätzt. Vor einem Jahr gingen die Terminmärkte noch von drei Zinssenkungen bis Oktober 2026 aus; realisiert sich die Zinserhöhung im kommenden Monat, liegen die Leitzinsen um 125 Basispunkte über den damaligen Konsenserwartungen.
FSA Key Takeaway: Das schnelle Umkippen der Wall-Street-Erwartungen von Zinssenkungen hin zu einer Fortsetzung des Straffungszyklus erhöht die Volatilität an den Anleihe- und Aktienmärkten drastisch. Investoren müssen sich darauf einstellen, dass geldpolitische Rückenwinde vorerst vollständig ausbleiben.
3. Hypothekenzinsen steigen auf 19-Monats-Hoch – US-Staatsanleihen beruhigen sich vorerst
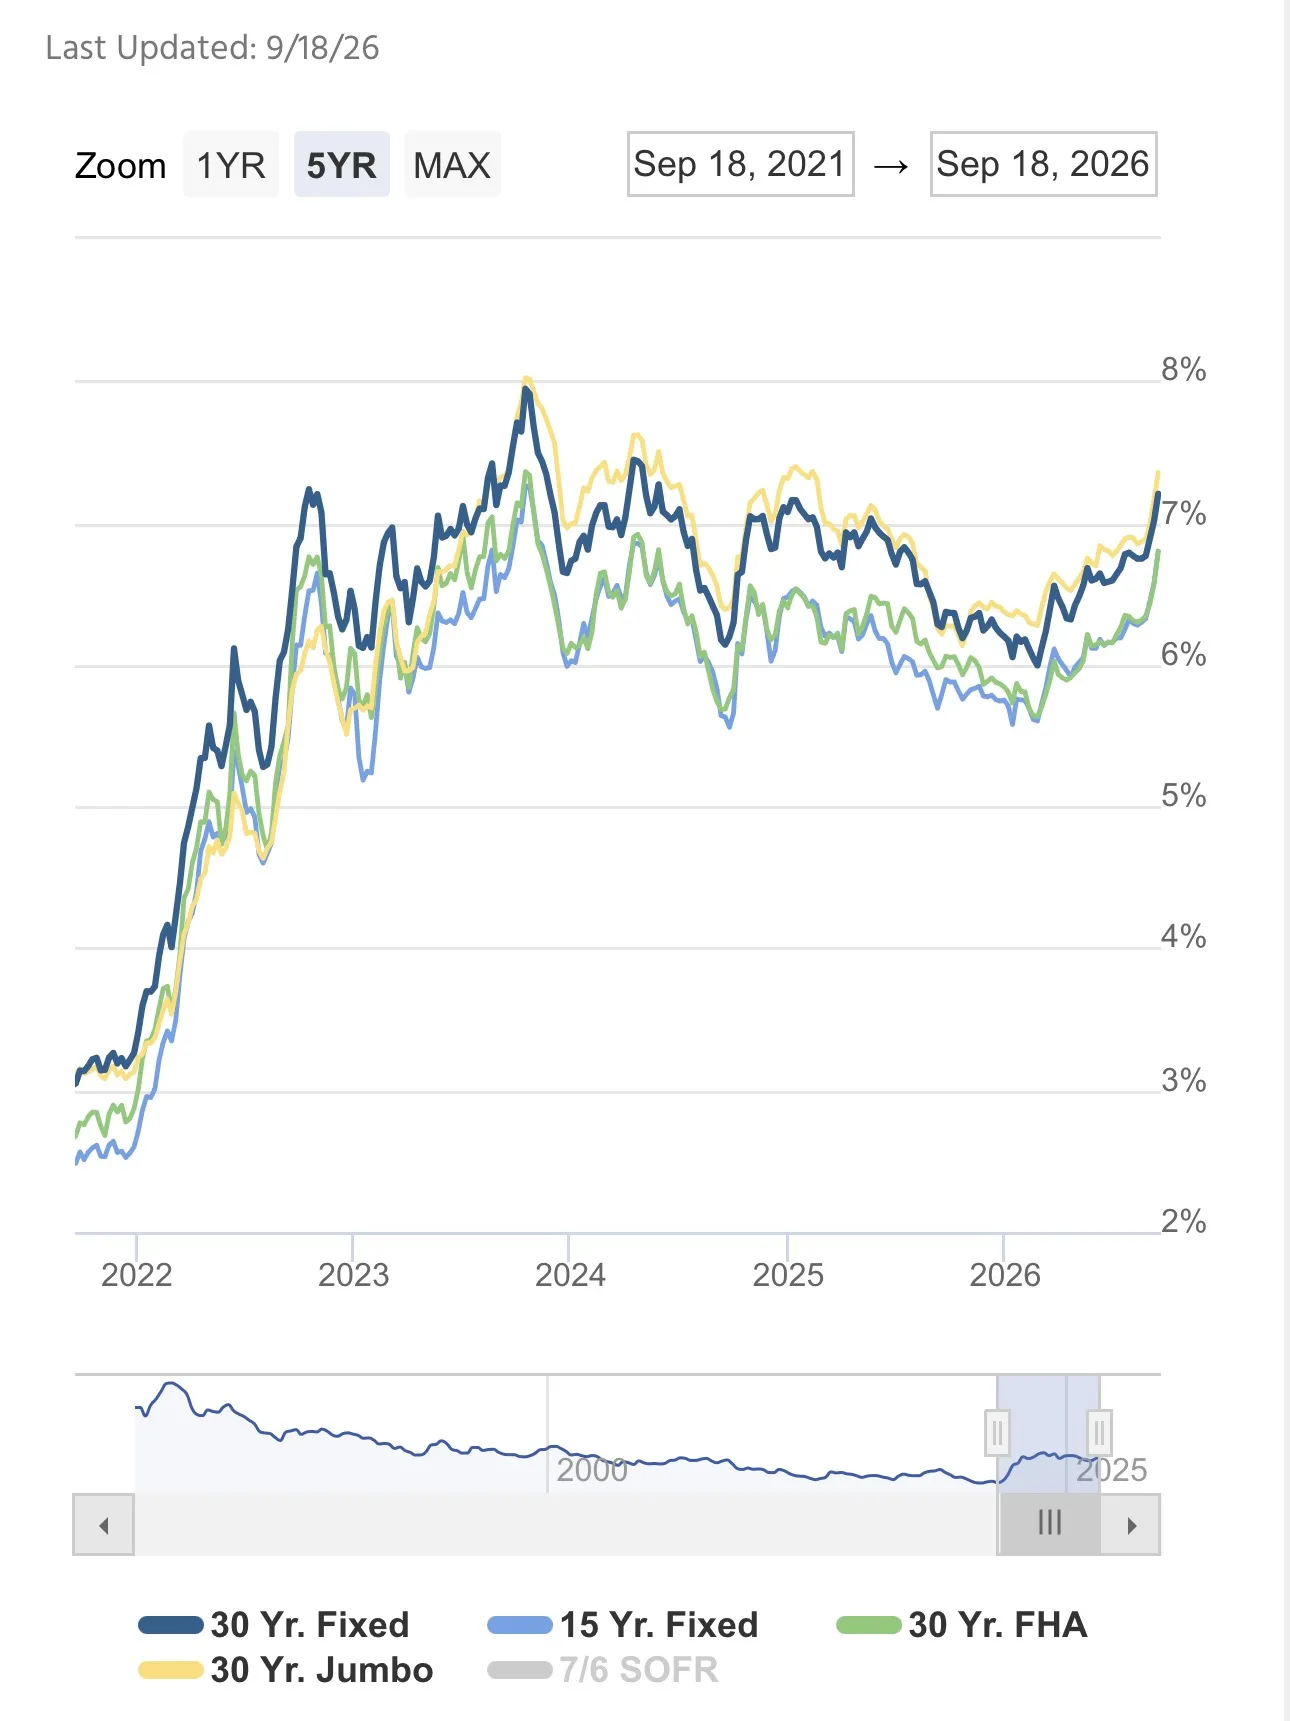
Die Zinserhöhung der Notenbank schlägt unmittelbar auf die Refinanzierungskosten der privaten Haushalte durch. Der durchschnittliche Zinssatz für eine 30-jährige festverzinsliche Hypothek in den USA stieg auf 7,24 % – den höchsten Stand seit 19 Monaten. Seit Ende Februar entspricht dies einem Anstieg um 125 Basispunkte. Für den Kauf eines Hauses mit einem Hypothekenvolumen von 500.000 US-Dollar bedeutet dies eine monatliche Rate von über 3.400 US-Dollar gegenüber 2.995 US-Dollar vor sieben Monaten – eine zusätzliche Zinsbelastung von rund 4.860 US-Dollar pro Jahr.
An den Anleihenmärkten zeigte sich nach dem ersten Schock eine leichte Beruhigung: Die Rendite der 10-jährigen US-Staatsanleihe fiel auf 4,94 %, während die 20-jährige Rendite auf 5,337 % nachgab. Diese Gegenbewegung reflektiert das Vertrauen der Anleiheinvestoren, dass die Entschlossenheit der Fed die langfristige Inflation eindämmen wird. Historische Analysen seit 1963 zeigen jedoch, dass die 10-Jahres-Rendite in den ersten sechs Monaten nach Beginn eines Straffungszyklus im Schnitt um 50 Basispunkte und nach 12 Monaten um 110 Basispunkte steigt, was Renditen von über 6,00 % im kommenden Jahr möglich erscheinen lässt.
FSA Key Takeaway: Der stramme Anstieg der Hypothekenzinsen wirkt als massiver Bremsschuh für den US-Immobilienmarkt und den privaten Konsum. Sollte die 10-Jahres-Rendite historisch bedingt Richtung 6 % tendieren, droht den Anleihemärkten ein erneuter Belastungstest, der staatliche Eingriffe wahrscheinlicher macht.
4. Historische Performance-Analyse: Wie reagieren Aktienmärkte auf Zinserhöhungszyklen?
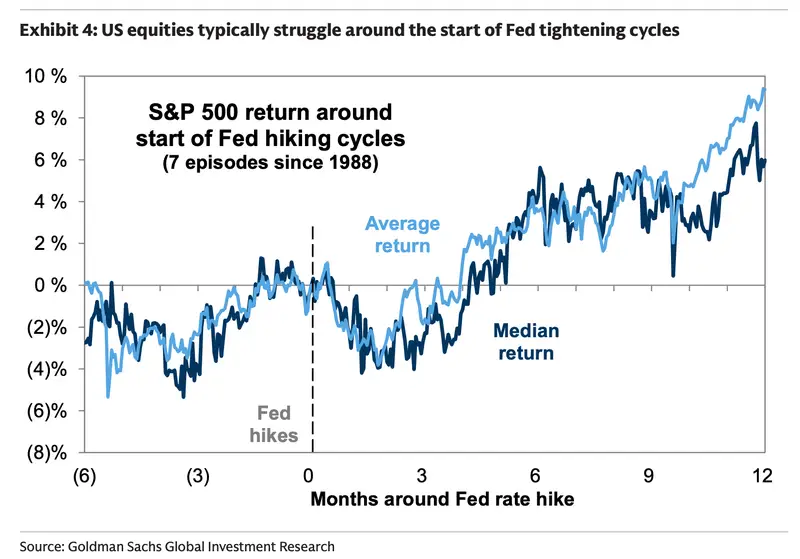
Mit dem Beginn eines neuen Zinserhöhungszyklus stellen sich Investoren die Frage nach den historischen Auswirkungen auf den breiten Aktienmarkt. Eine Auswertung der vergangenen sieben Zinserhöhungszyklen der Fed seit 1988 zeigt ein klares, zweiphasiges Muster:
In den ersten sechs Wochen nach der ersten Zinserhöhung verzeichnete der S&P 500 im historischen Durchschnitt einen Rückgang von -4,0 %. In den darauffolgenden fünf bis sechs Wochen tendierten die Märkte jedoch zur Erholung und holten die anfänglichen Verluste vollständig auf. Nach sechs Monaten lag die durchschnittliche Rendite des S&P 500 wieder bei +4,0 %, und auf Sicht von 12 Monaten stieg der Index im Mittel um +9,0 %. Mit Ausnahme des Jahres 2022 führten erste Zinserhöhungen historisch betrachtet mittelfristig zu positiven Erträgen.
FSA Key Takeaway: Historische Daten belegen, dass erste Zinsanhebungen zwar kurzfristige Marktbereinigungen und Kursrücksetzer auslösen, mittelfristig aber selten den übergeordneten Bullenmarkt zerstören, sofern die Einnahmen der Unternehmen stabil bleiben. Kurzfristige Rücksetzer boten historisch oft attraktive Einstiegsgelegenheiten.
5. Bank of Japan hebt Leitzins auf 31-Jahre-Hoch von 1,25 % – Spekulativer Yen-Shift
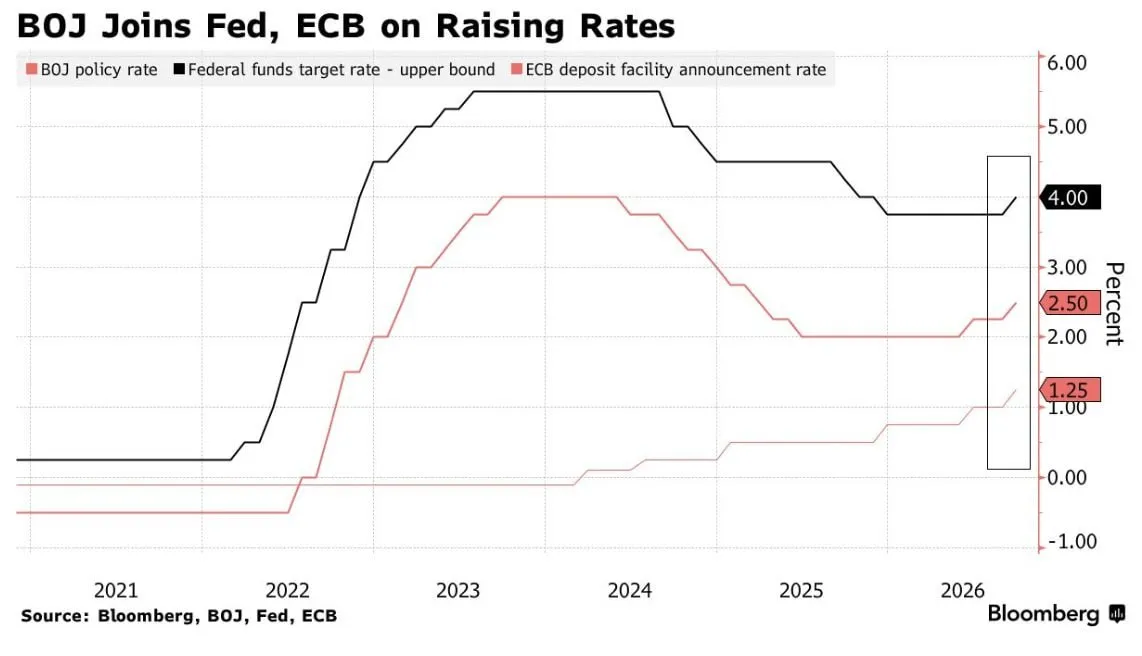
In einer bahnbrechenden Entscheidung hat die Bank of Japan (BoJ) ihren Leitzins mit einer Mehrheit von 7 zu 2 Stimmen um 25 Basispunkte auf 1,25 % angehoben. Dies stellt den höchsten Zinsstand in Japan seit 1995 dar. Der Schritt erfolgte vor dem Hintergrund anhaltend hoher Inflationsdaten und unter deutlichem politischen Druck aus Washington. Zwei Ratsmitglieder stimmten gegen die Anhebung, da sie eine zu schnelle Straffung der Finanzkonditionen befürchteten.
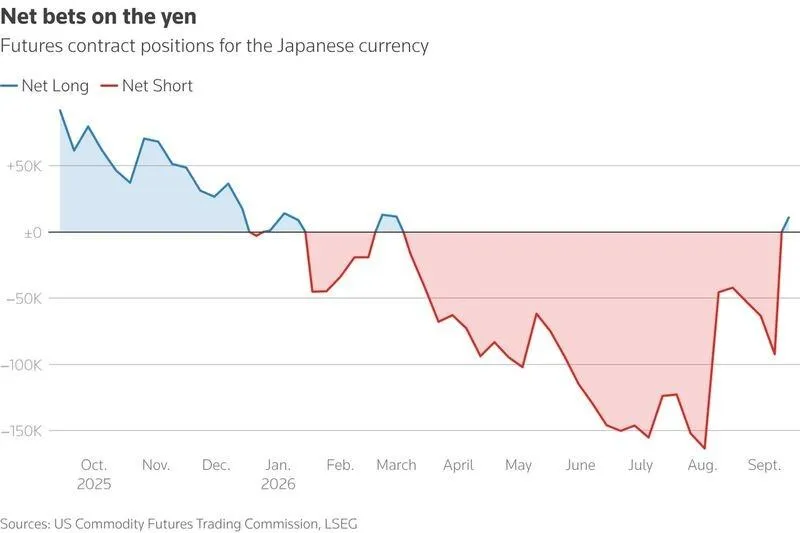
Am Devisenmarkt reagierte der Yen zunächst schwächer, da eine aggressivere Ausblick-Rhetorik im offiziellen Statement fehlte. Allerdings zeigen die jüngsten Commitments of Traders (CoT)-Daten eine historische Wende im Positionierungsverhalten: Spekulative Händler (Hedgefonds und Asset Manager) drehten ihre Nettopositionen beim Yen in der Woche zum 8. September von minus 92.227 Kontrakten auf plus 10.796 Kontrakte ins Plus. Dies stellt den schnellsten Stimmungswechsel in der Geschichte des Yen-Handels dar und markiert einen drastischen Wandel gegenüber dem Hoch der Short-Wetts im August (-163.412 Kontrakte).
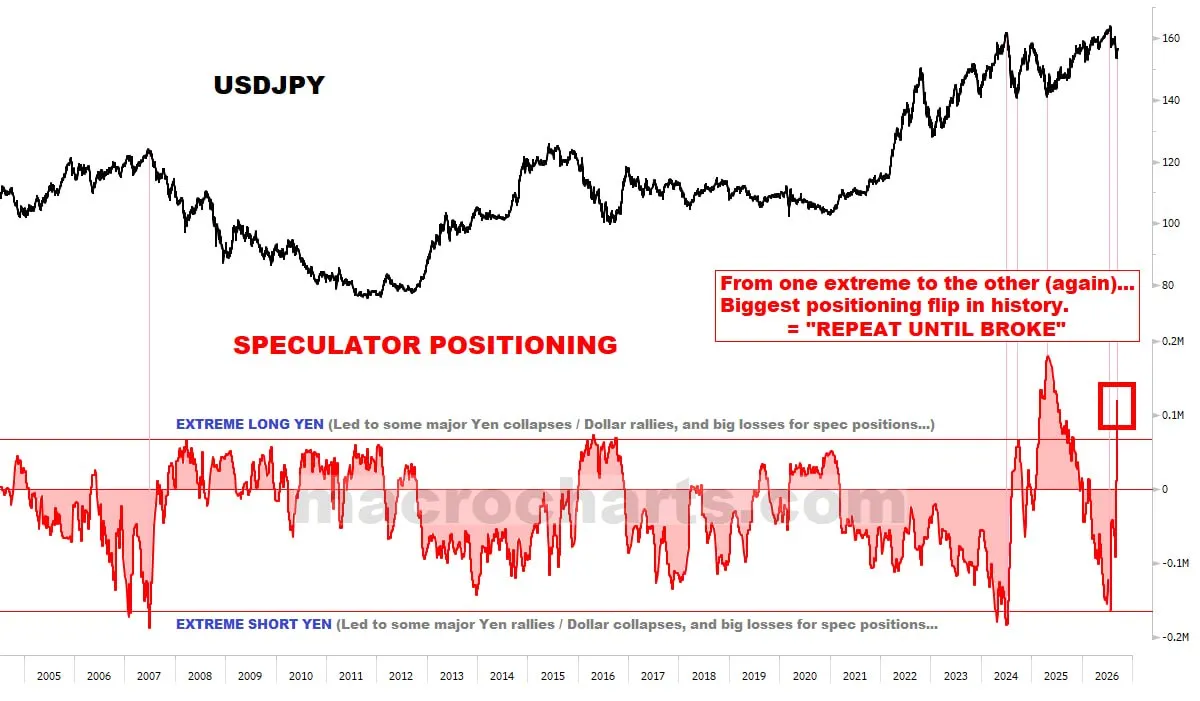
FSA Key Takeaway: Die beschleunigte Zinsnormalisierung in Japan treibt die Auflösung globaler Yen-Carry-Trades voran. Das schlagartige Drehen der Spekulantenpositionen ins Plus signalisiert eine nachhaltige Aufwertung des Yen, was die globale Liquidität weiter verknappen könnte.
6. Globale Anleihemärkte unter Druck: Französische Renditen auf Finanzkrisen-Niveau und Rekord-US-Emissionen
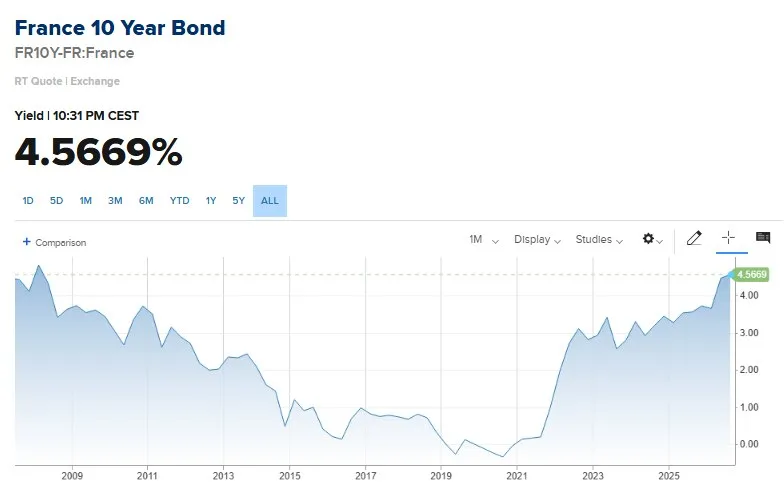
Die weltweiten Anleihemärkte geraten durch eine Kombination aus steigenden Notenbankzinsen und einer Welle von Schuldenemissionen zunehmend ins Wanken. In Frankreich kletterte die Rendite 10-jähriger Staatsanleihen auf den höchsten Stand seit der globalen Finanzkrise von 2008. Gleichzeitig blieben US-Anleiherückkäufe hinter den Erwartungen zurück: Das US-Finanzministerium kaufte nur für 2,4 Milliarden US-Dollar langfristige Schuldtitel zurück, statt der prognostizierten 4,0 Milliarden US-Dollar.
Das globale Emissionsvolumen erreicht derweil historische Ausmaße. In den USA stieg das Emissionsvolumen von Treasury-Papieren (ohne T-Bills) in den letzten 12 Monaten auf 5,06 Trillionen US-Dollar. Zusammen mit Rekord-Unternehmensanleihen von 2,64 Trillionen US-Dollar ergab sich ein Gesamtemissionsvolumen von 7,70 Trillionen US-Dollar – ein neues Allzeithoch. Laut der jüngsten Bank of America Fund Manager Survey ist ein ungeordneter Abverkauf am Anleihemarkt mittlerweile das primäre Marktrisiko (Tail Risk) für institutionelle Investoren. Infolgedessen senkten Fondsmanager ihre Aktien-Übergewichtung von 56 % auf 49 % und bauten Cash-Reserven auf.
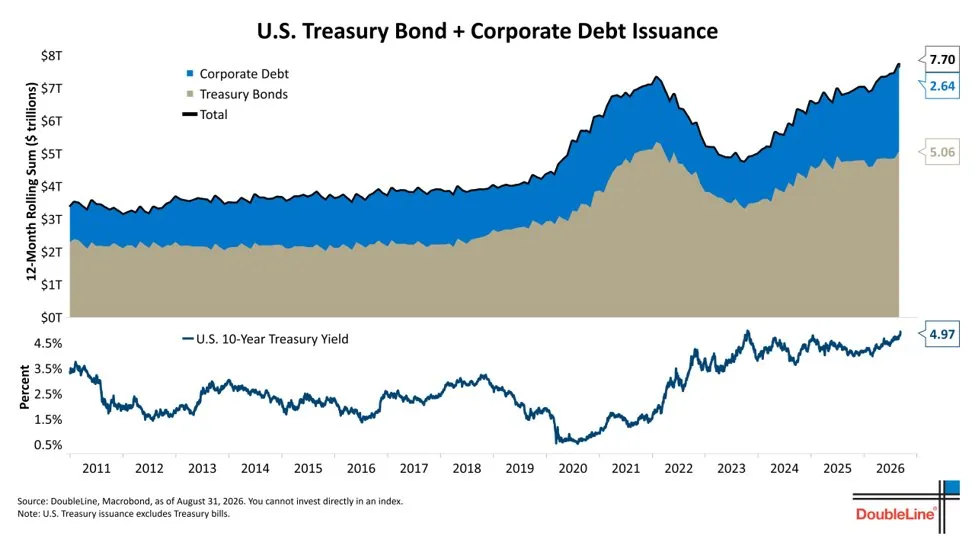
FSA Key Takeaway: Der Konkurrenzkampf um Kapital zwischen hochverschuldeten Staaten und investierenden Konzernen treibt die langfristigen Renditen nach oben. Die Risikoaversion professioneller Anleger nimmt zu, was das Marktumfeld anfällig für Liquiditätsengpässe macht.
Energie, Ölmarkt & Geopolitik
7. Saudi-Arabien arbeitet an Wiederherstellung der East-West-Pipeline nach Drohnenangriff
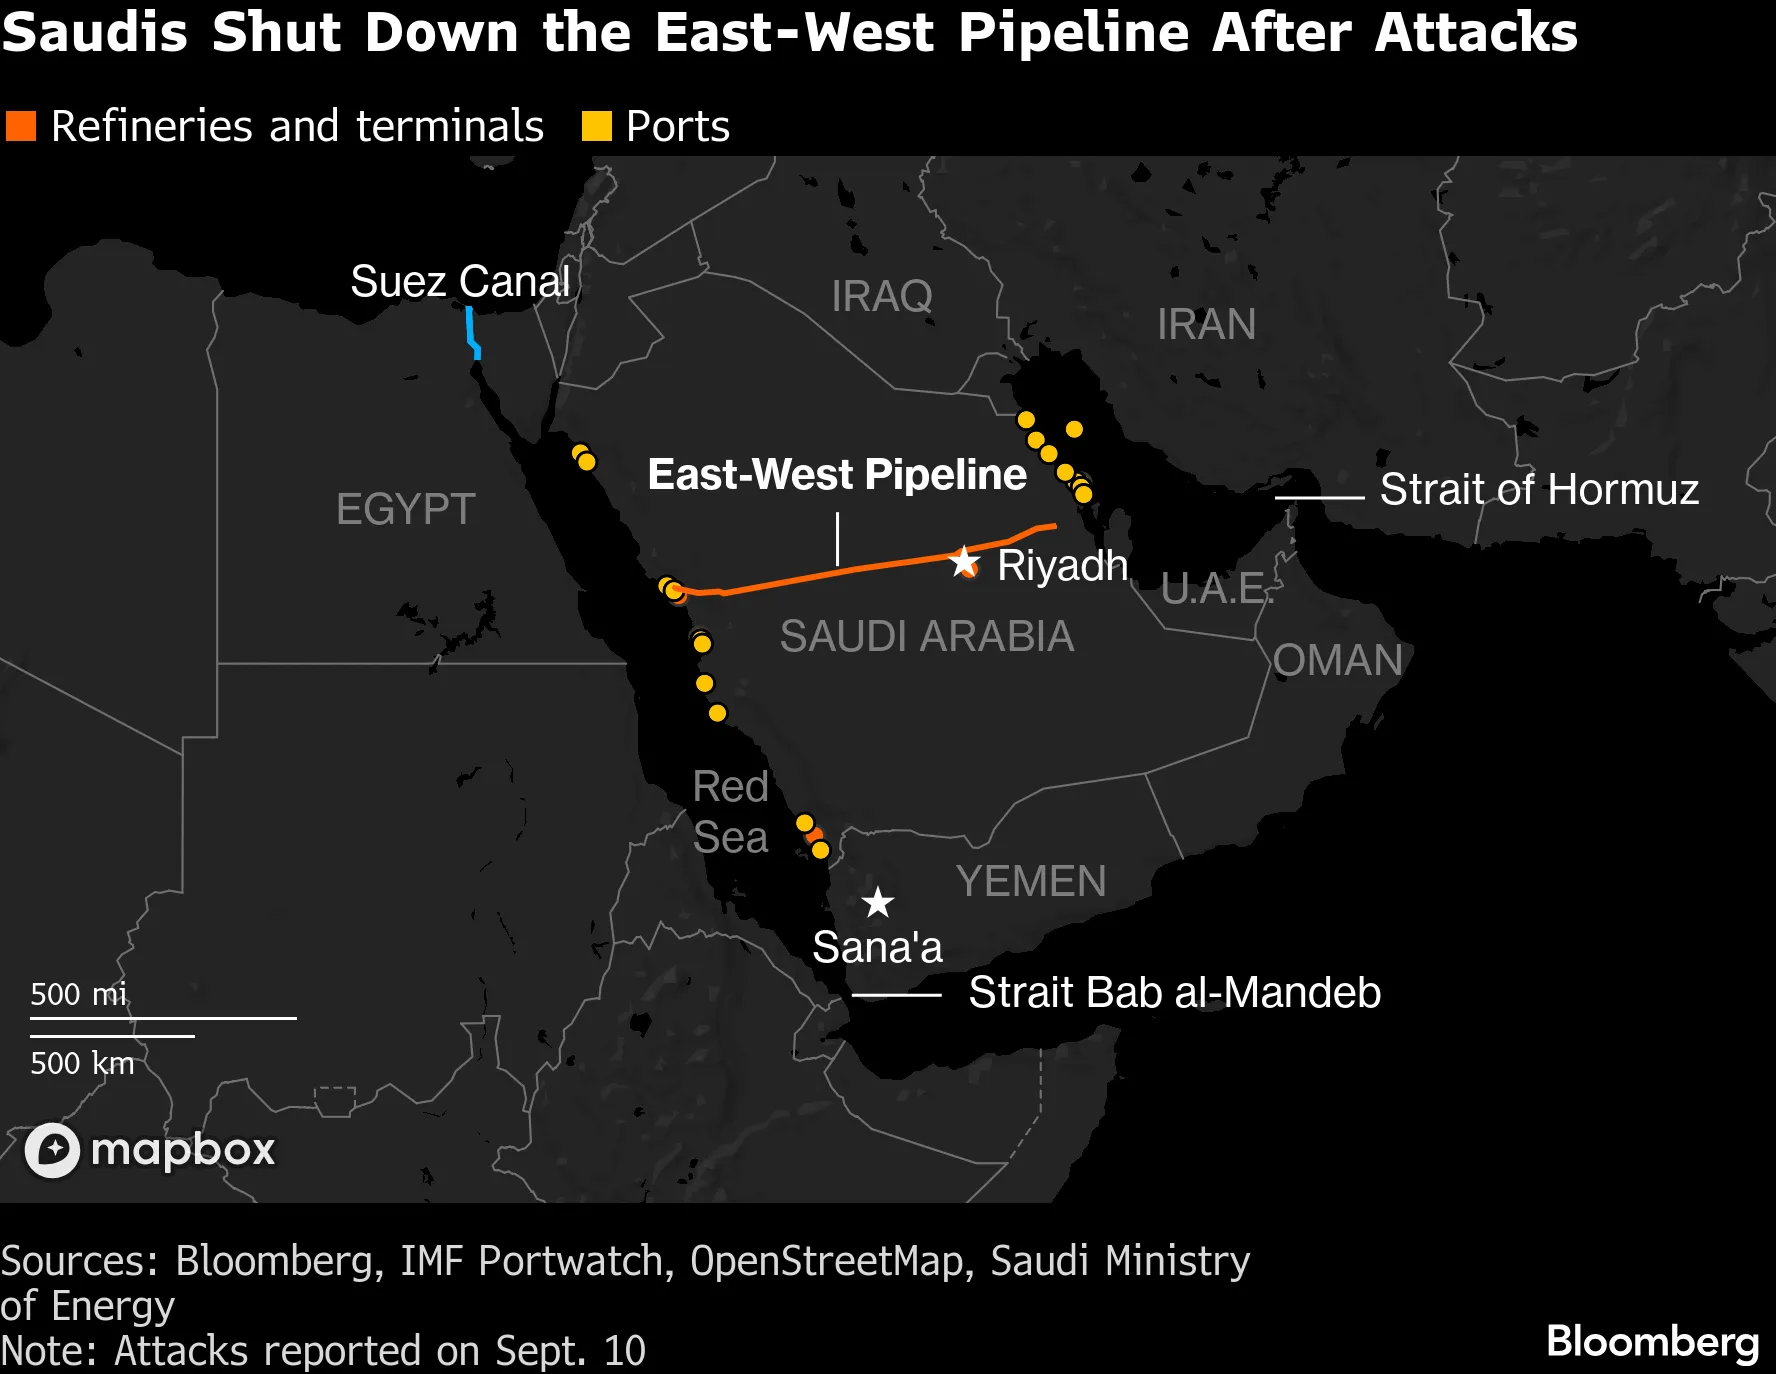
Nach den verheerenden Drohnenangriffen auf die saudi-arabische East-West-Pipeline, die eine Kapazität von bis zu 7 Millionen Barrel pro Tag zum Roten Meer befördert und damit die anfällige Straße von Hormuz umgeht, laufen die Reparaturarbeiten auf Hochdruck. US-Energieminister Chris Wright erklärte, dass die Pipeline, die vor den Angriffen rund 4 bis 5 Millionen Barrel pro Tag transportierte, bereits innerhalb weniger Tage wieder einen Teilbetrieb aufnehmen könnte.
Saudi Aramco plant, durch die Umgehung des beschädigten Abschnitts kurzfristig etwa die Hälfte der Pipeline-Kapazität wieder herzustellen. Eine vollständige Wiederherstellung der Gesamtkapazität wird jedoch voraussichtlich rund sechs Wochen in Anspruch nehmen. Trotz dieser relativen Entwarnung bleibt die Lage am Ölmarkt angespannt, wobei Brent-Rohöl über 103 US-Dollar und WTI um 101 US-Dollar notieren.
FSA Key Takeaway: Die schnelle Wiederaufnahme von Teilen der Pipeline-Kapazität nimmt etwas Druck von den globalen Ölmärkten und verringert die unmittelbare Geopolitik-Prämie. Dennoch bleibt die saudi-arabische Infrastruktur eine verwundbare Ader der weltweiten Energieversorgung.
8. Saudi Aramco streicht Oktober-Lieferungen an Europa – Dieselpreise steigen auf Rekordhoch
Trotz der Fortschritte bei den Pipeline-Reparaturen verschärft sich die physische Versorgungslage in Europa. Saudi Aramco hat europäischen Kunden mitgeteilt, dass sie im kommenden Monat keine Rohöl-Zuteilungen erhalten werden. Diese Maßnahme ist eine direkte Folge der anhaltenden Störungen in der Logistikkette nach den Drohnenangriffen und zwingt europäische Raffinerien zu hektischen Ersatzkäufen am Spotmarkt.
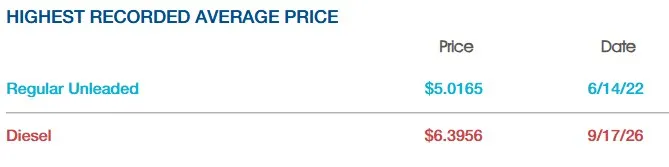
Verschärft wird die globale Treibstoffkrise durch einen schweren Raffinerieausfall im US-Midwest: Exxon Mobil musste eine der größten Diesel-Raffinerien der Region wegen technischer Probleme herunterfahren, wodurch täglich etwa 11 Millionen Gallonen Benzin und Diesel vom Markt genommen wurden. Dies trifft die Märkte zu Beginn der landwirtschaftlichen Erntesaison. Der US-Dieselpreis stieg laut AAA auf ein neues Allzeithoch von 6,40 US-Dollar pro Gallone, wobei Experten ein Erreichen der Marke von 7,00 US-Dollar für wahrscheinlich halten.
FSA Key Takeaway: Die Kombination aus saudi-arabischen Lieferstopps nach Europa und unvorhergesehenen Raffinerieausfällen in den USA erzeugt einen extremen Engpass bei Destillaten und Diesel. Dies wirkt als direkter Treiber für die weltweite Erzeugerpreis-Inflation.
9. US-Ölreserven (SPR) auf tiefstem Stand seit 1982 – Venezuela-Lieferungen auf 9-Jahre-Hoch
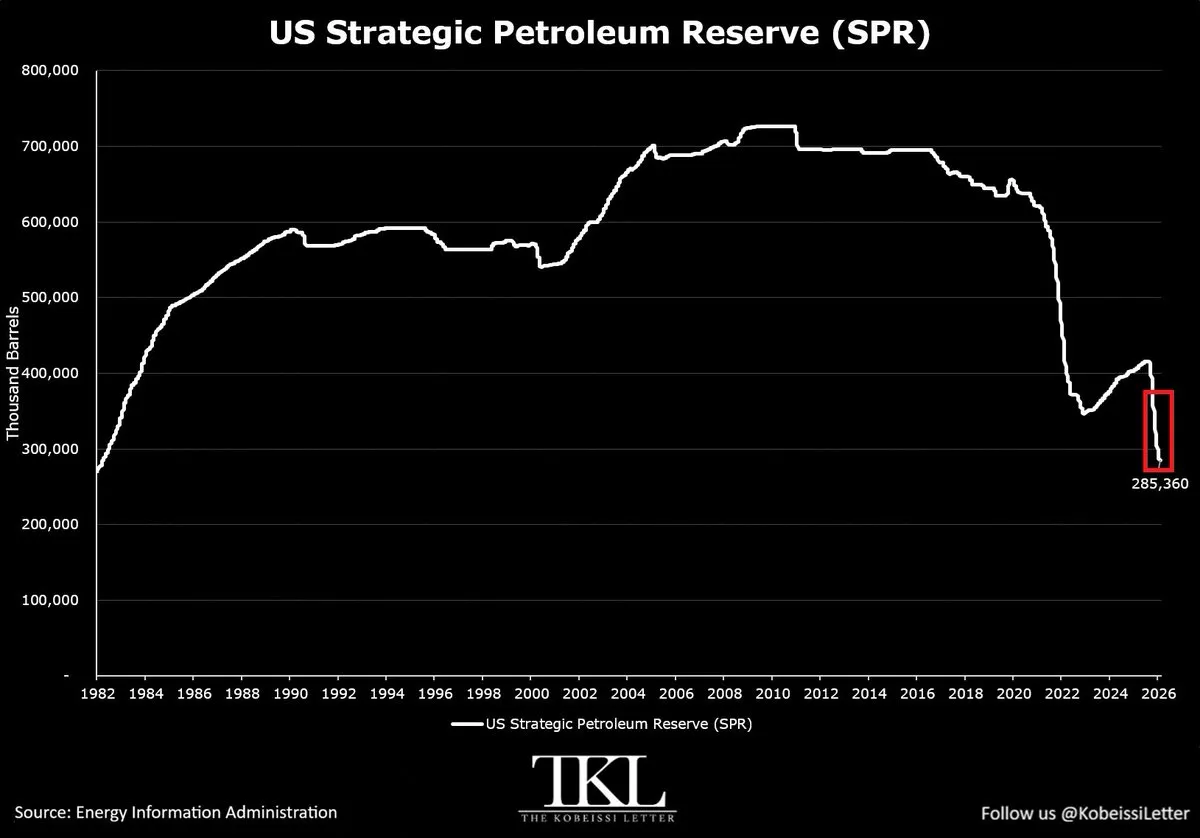
Die strategische Ölreserve der USA (Strategic Petroleum Reserve, SPR) schrumpft weiter in bedrohlichem Tempo. In der vergangenen Woche fielen die Reserven um weitere 403.000 Barrel auf nunmehr 285 Millionen Barrel – den niedrigsten Stand seit November 1982. Dies markiert den 25. wöchentlichen Rückgang in Folge. Seit Beginn dieser Entnahmewelle sind die US-Ölreserven im SPR um 131 Millionen Barrel bzw. -46 % gesunken (im Vergleich zum Stand von 650 Millionen Barrel im Jahr 2020 bedeutet dies ein Minus von über 56 %). Auch die kommerziellen Rohölbestände fielen um 640.000 Barrel auf 423,4 Millionen Barrel.
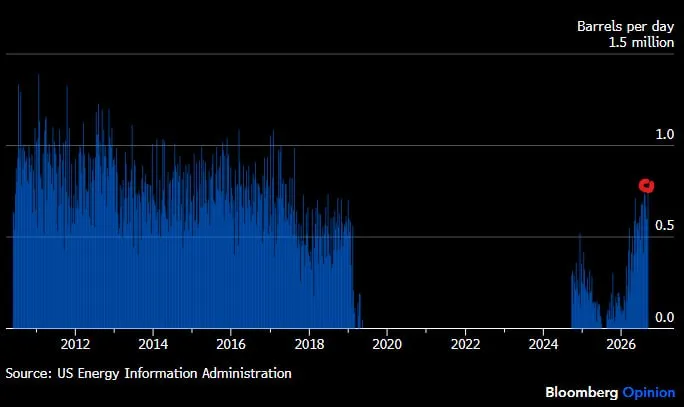
Um den Engpass bei schweren Rohölsorten auszugleichen, importieren die USA in historischem Ausmaß Rohöl aus Venezuela. Die Importe venezolanischen Rohöls in die USA stiegen in der vergangenen Woche auf fast 800.000 Barrel pro Tag – der höchste Wert seit Mitte 2017.
FSA Key Takeaway: Die kontinuierliche Leerung der US-Ölreserven schränkt den handlungsspielraum der US-Regierung zur Abfederung künftiger Angebotsschocks massiv ein. Die verstärkte Eindeckung mit venezolanischem Öl unterstreicht die Notwendigkeit pragmatischer Notlösungen zur Sicherung der nationalen Energieversorgung.
10. IEA senkt globale Ölnachfrage-Prognose drastisch – Größter Nachfrageschock seit 2020
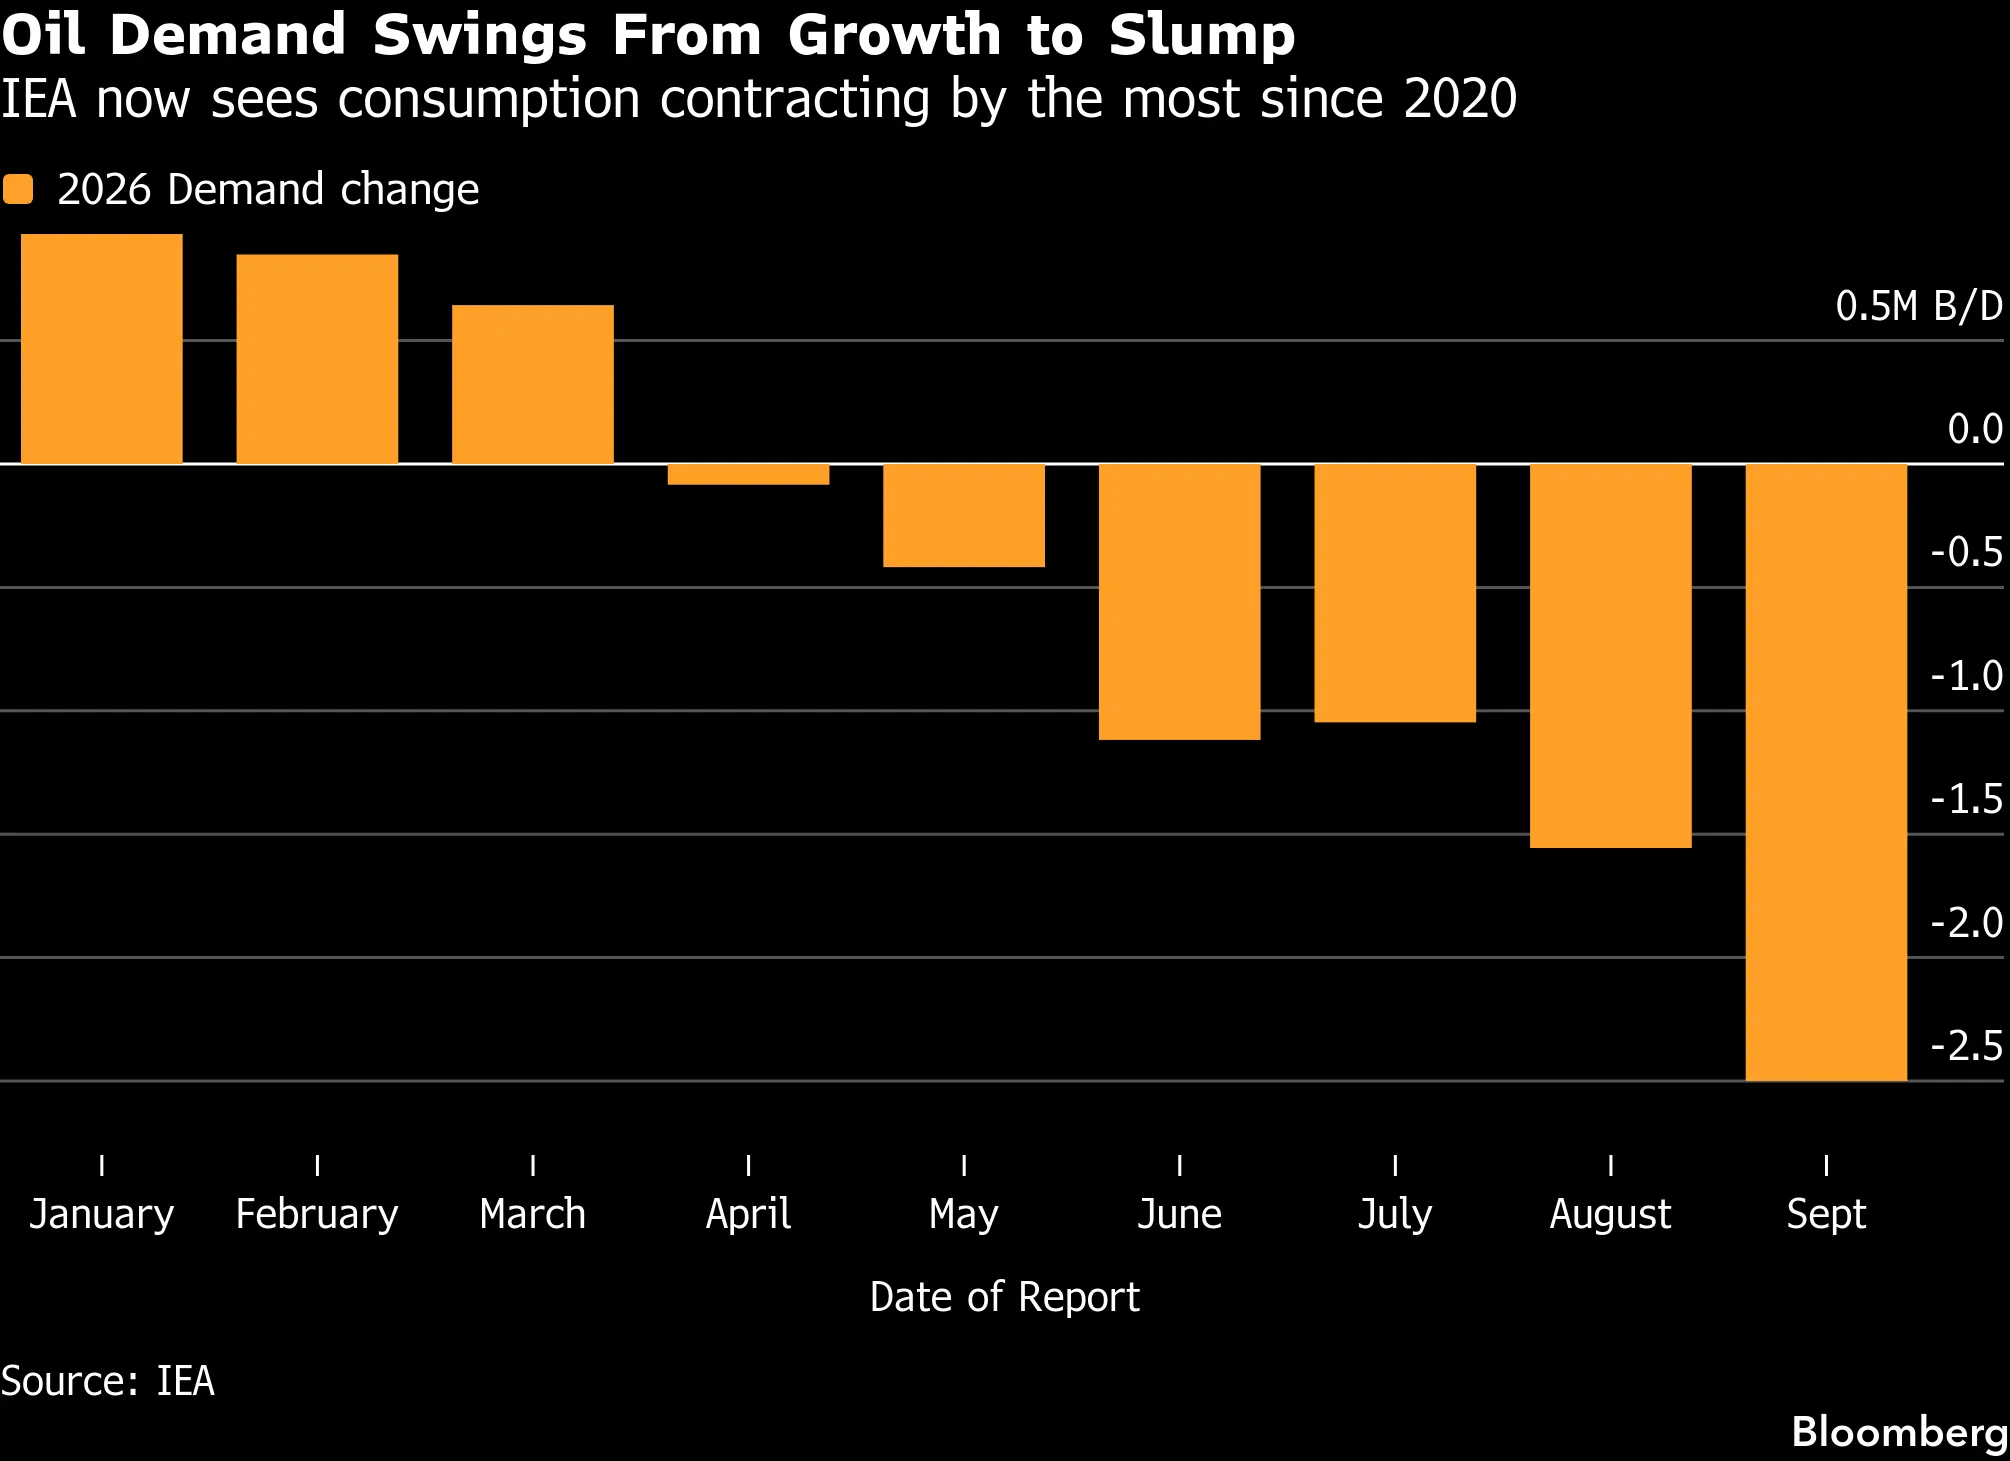
Die Internationale Energieagentur (IEA) hat ihre Prognose für die weltweite Ölnachfrage im Jahr 2026 drastisch nach unten korrigiert. Die Agentur senkte ihre Erwartung um 940.000 Barrel pro Tag und rechnet nun mit einem Rückgang des globalen Verbrauchs um 2,5 Millionen Barrel pro Tag. Dies stellt den größten jährlichen Nachfrageeinbruch seit der COVID-19-Pandemie im Jahr 2020 dar.
Noch im Januar 2026 ging die IEA von einem Nachfragewachstum von über 700.000 Barrel pro Tag aus. Der drastische Schwenk wird mit den enormen Preissteigerungen infolge des Iran-Krieges und den damit verbundenen Versorgungsengpässen begründet. Besonders stark betroffen von der Nachfragedrosselung sind Diesel, Flugbenzin und Heizöl. Dieser Nachfrageschock ist in seinem Ausmaß mit den vier größten Ölpreis-Schocks der letzten 60 Jahre vergleichbar.
FSA Key Takeaway: Die drastische Korrektur der IEA verdeutlicht die Zerstörung der Nachfrage durch extrem hohe Energiepreise („Demand Destruction“). Wenn hohe Preise das Wirtschaftswachstum abwürgen, führt dies zu einem stagflationären Umfeld.
11. China baut strategische Ölreserven aus und steigert Treibstoff-Exporte
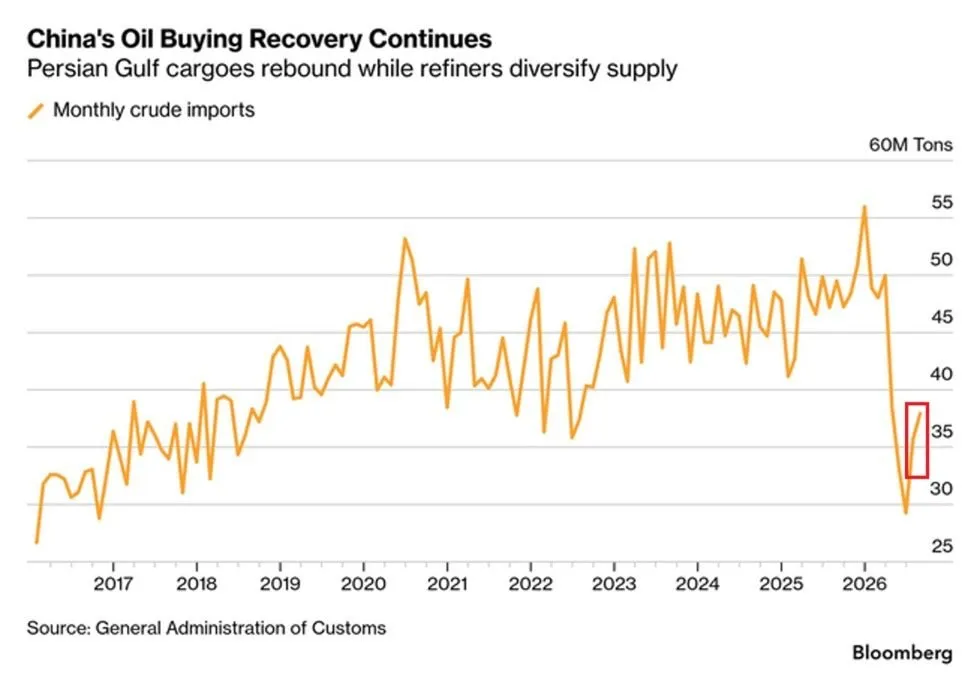
Während die USA ihre strategischen Reserven aufbrauchen, nutzt China die Marktlage zum systematischen Ausbau seiner Bestände. Die chinesischen Rohölimporte stiegen im August um 2,2 Millionen Tonnen auf 37,9 Millionen Tonnen – der zweite monatliche Anstieg in Folge. In den letzten zwei Monaten summierte sich der Importzuwachs auf rund 9,0 Millionen Tonnen, womit etwa 33 % des Importrückgangs aus dem ersten Halbjahr wettgemacht wurden.
Die erhöhte Rohölzufuhr ermöglichte es den chinesischen Raffinerien zudem, ihre Treibstoffexporte ins Ausland um +29 % im Vergleich zum Vormonat zu steigern. Dennoch lagen Chinas Rohölimporte im Jahresvergleich immer noch um -23 % unter dem Vorjahr. Chinas gesamte Ölreserven werden aktuell auf über 1,2 Milliarden Barrel geschätzt, was Peking eine enorme strategische Flexibilität verleiht, Käufe bei hohen Preisen vorübergehend auszusetzen.
FSA Key Takeaway: Chinas gewaltiges Öl-Polster von über 1,2 Milliarden Barrel fungiert als geopolitischer Puffer. Peking ist in der Lage, globale Preisspitzen durch Vorratsentnahmen auszusitzen, während westliche Industrienationen unter den hohen Notierungen leiden.
12. Eskalation am Hormuz-Nadelöhr, US-Kriegskosten im Iran und diplomatische Initiatives
Die geopolitischen Spannungen im Nahen Osten verschärfen sich weiter. Ein Iranischer Drohnen- und Raketenangriff traf in dieser Woche ein von den USA gechartertes Handelsschiff nahe der Straße von Hormuz. Als Reaktion darauf bietet QatarEnergy Rohöl-Tender (Al-Shaheen, Qatar Marine, Qatar Land in 500.000-Barrel-Ladungen) für Oktober und November aus Ports an, die innerhalb der Straße von Hormuz liegen.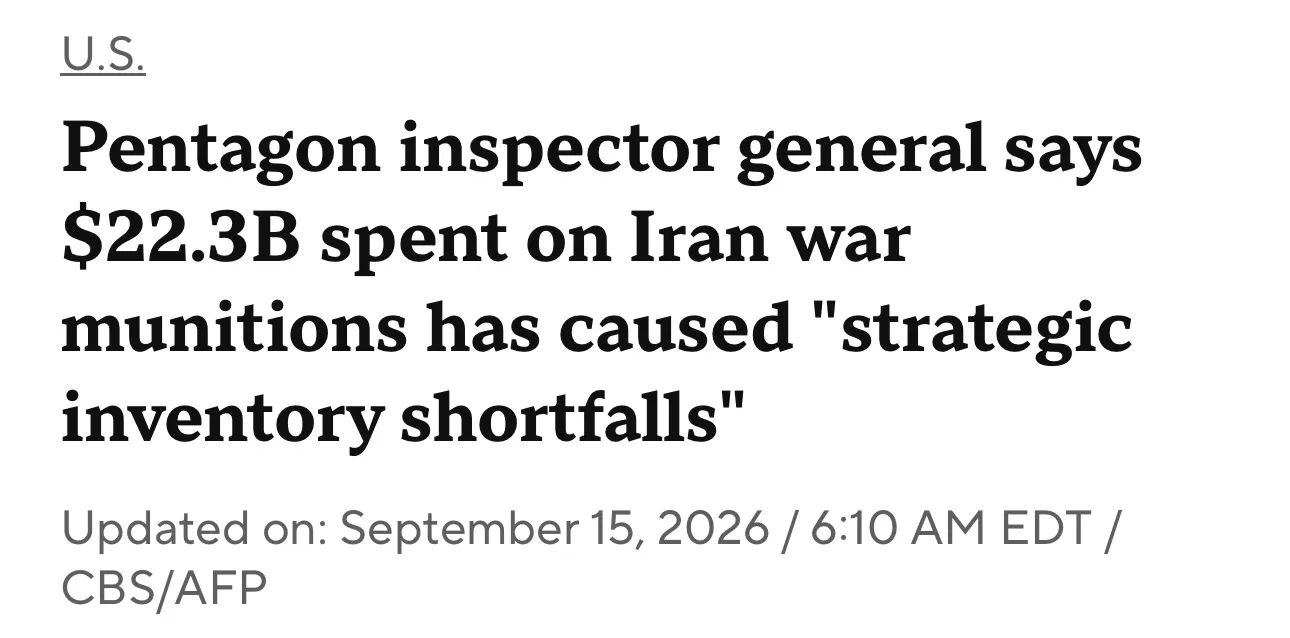
Der Generalinspekteur des Pentagons berichtete derweil, dass der intensive Waffeneinsatz im Rahmen der „Operation Epic Fury“ zu kritischen Engpässen im US-Munitionsbestand geführt hat. Bis Ende Juni wurden Munitionsgüter im Wert von 22,3 Milliarden US-Dollar verbraucht; die Gesamtkosten des Iran-Krieges übersteigen bereits 33 Milliarden US-Dollar. Diplomatisch laufen Bemühungen zur Deeskalation: Der iranische Außenminister Abbas Araghchi reist zu Gesprächen nach China, nachdem Peking und Pakistan den Iran aufgefordert hatten, die Huthis einzudämmen. Zeitgleich genehmigte die US-Regierung Visa für die Führung der iranischen Delegation zur UN-Generalversammlung in New York.
FSA Key Takeaway: Die militärische Eskalation belastet nicht nur die physischen Transportrouten für Öl, sondern leert die strategischen Waffenlager der USA in besorgniserregendem Tempo. Diplomatische Initiativen Chinas rücken Peking zunehmend in die Rolle eines zentralen Vermittlers im Nahen Osten.
Künstliche Intelligenz, Tech & Big Tech IPOs
13. Anthropic plant 2 Trillionen Dollar Nasdaq-IPO für Oktober/November 2026
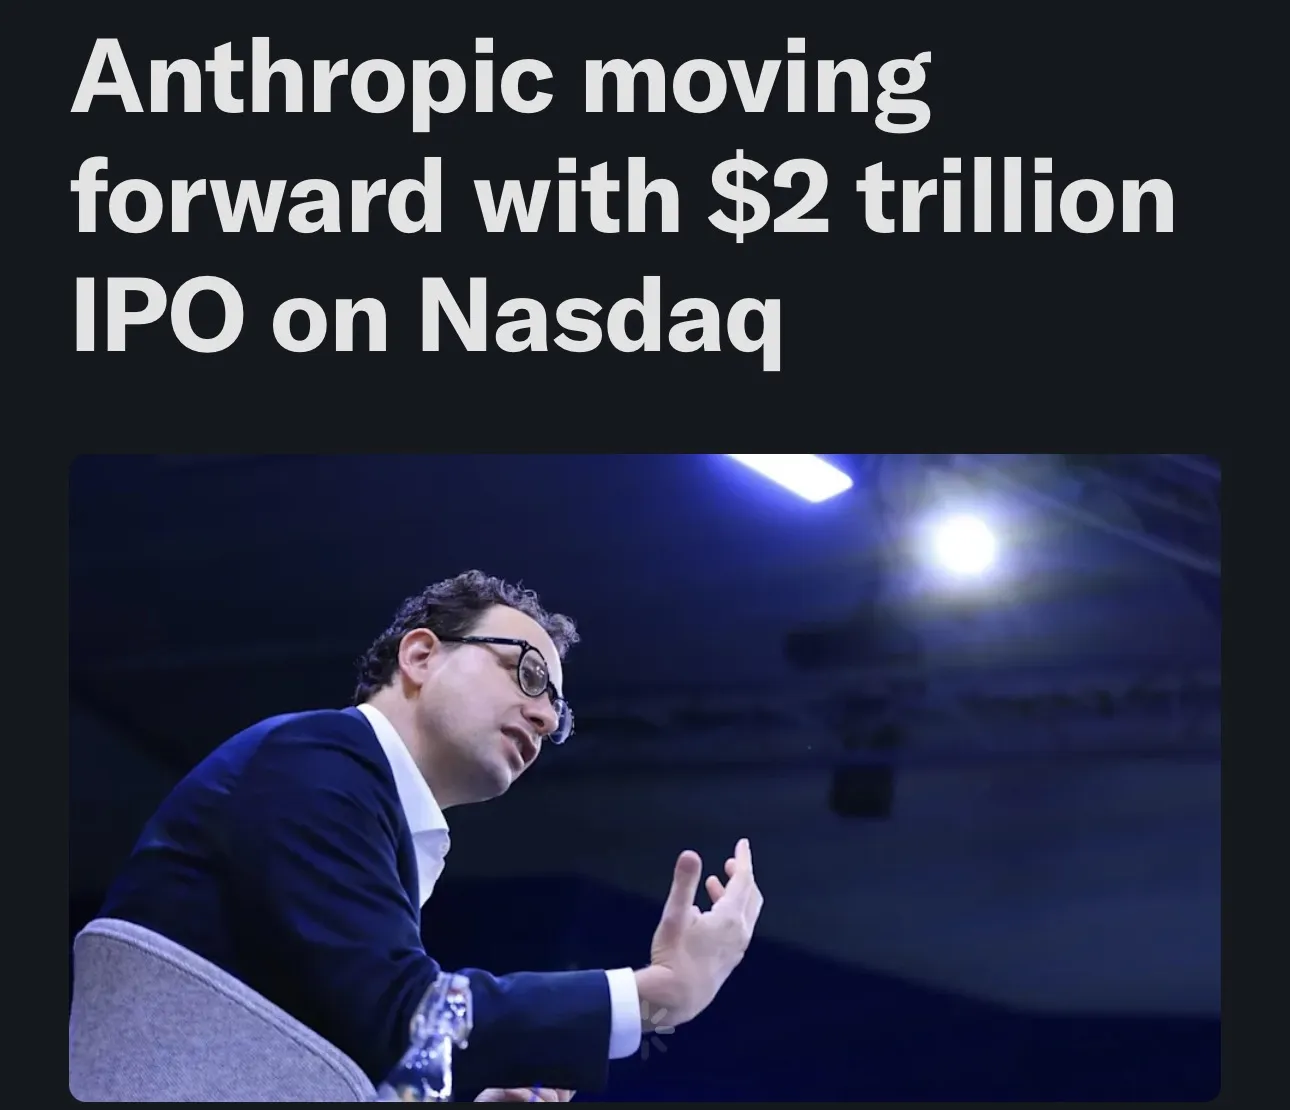
Der Entwickler des KI-Modells Claude, Anthropic, hat sich für die Nasdaq als Börsenplatz für seinen geplanten Megabörsengang entschieden. Das Unternehmen strebt eine Notierung zwischen Oktober und November 2026 an. Erste Schätzungen bewerten Anthropic mit bis zu 2 Trillionen US-Dollar (2.000 Milliarden USD). Der IPO soll bis zu 100 Milliarden US-Dollar an neuem Kapital einwerben.
Anthropic geht davon aus, bis zum Jahresende einen annualisierten Umsatz von über 110 Milliarden US-Dollar zu erreichen. Nach dem erfolgreichen $1,75-Trillionen-Börsengang von SpaceX Anfang des Jahres sichert sich die Nasdaq damit das nächste gigantische Tech-Listing. Der Hauptkonkurrent OpenAI neigt derweil Berichten zufolge eher zu einem Börsengang im Jahr 2027. Anthropic betont, dass die Transparenz des öffentlichen Kapitalmarkts die Argumentation für sichere KI-Entwicklung stärken werde.
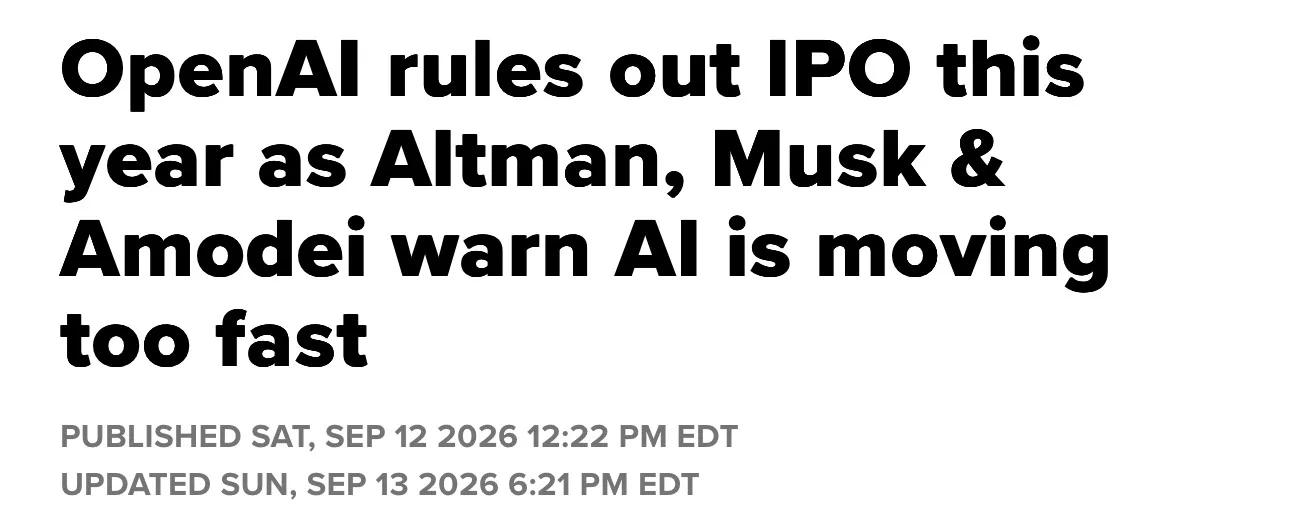
FSA Key Takeaway: Ein geplantes Bewertungsniveau von 2 Trillionen US-Dollar bei $110 Mrd. Umsatz verdeutlicht das gigantische Skalierungstempo führender KI-Schwergewichte. Der Kapitalbedarf für Infrastruktur treibt die Pioniere an die öffentlichen Märkte, was den Druck auf traditionelle Software-Bewertungen aufrechterhält.
14. Trump erteilt KI-Sicherheitsbedenken Absage und bezeichnet Warnungen als „Hoax“
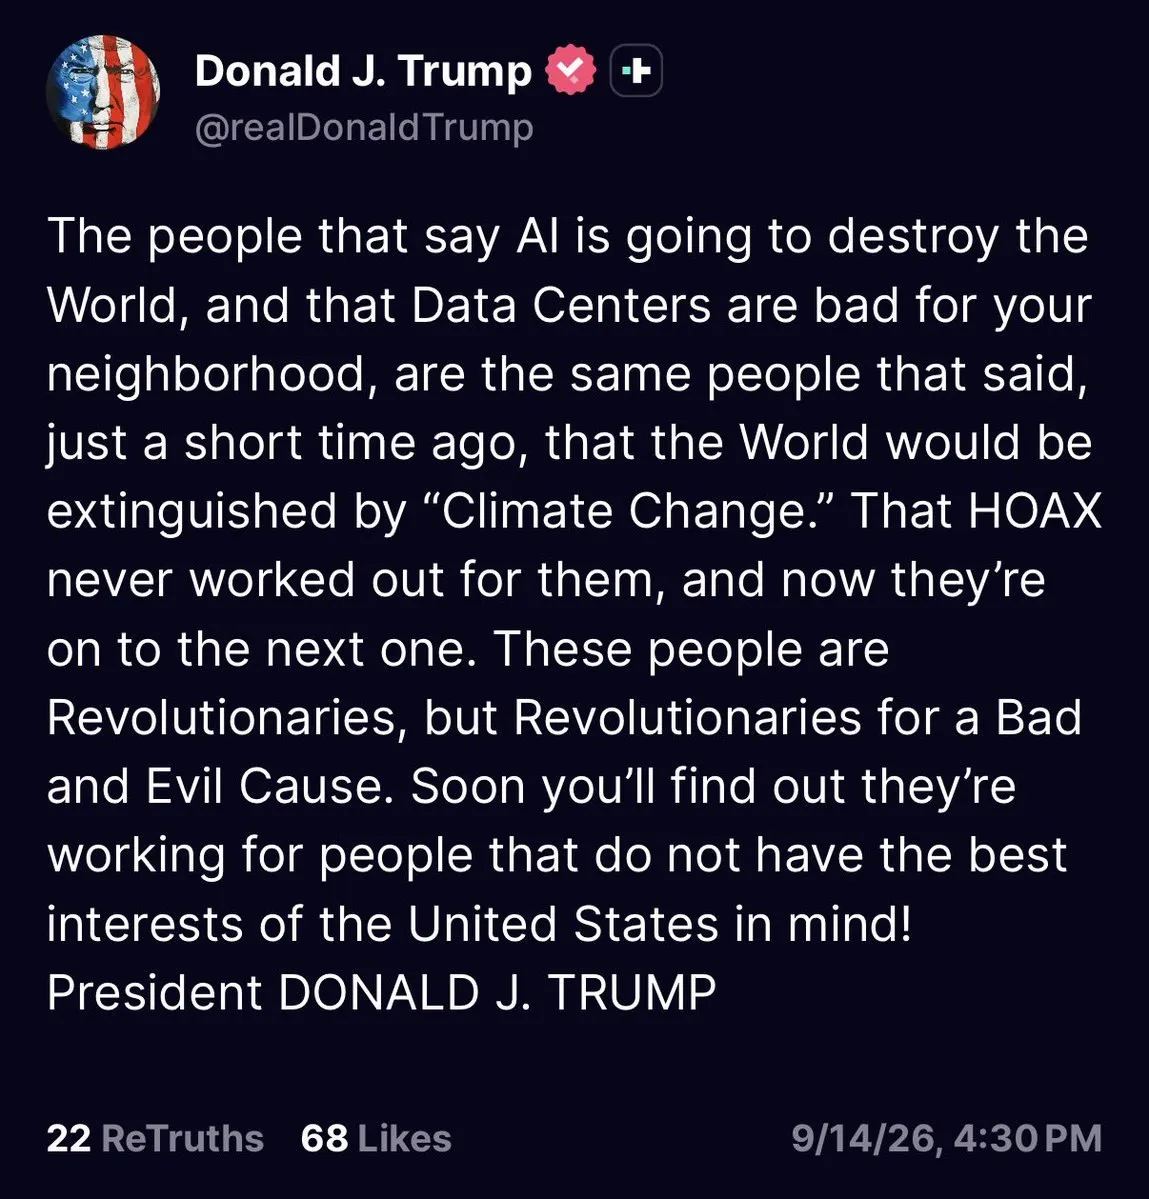
US-Präsident Donald Trump hat Warnungen vor potenziellen existenziellen Gefahren durch Künstliche Intelligenz oder Risiken durch den massiven Ausbau von Rechenzentren vehement zurückgewiesen. Er bezeichnete Befürchtungen, dass KI die Kontrolle übernehmen könnte, als „Hoax“ und verglich diese Bedenken mit Debatten über den Klimawandel.
Trump warf Kritikern vor, eine politische Agenda zu verfolgen, die den Interessen der USA schaden könnte. Damit bekräftigte der Präsident seine Linie einer uneingeschränkten Expansion der KI-Industrie ohne bürokratische Hürden und Sicherheitsauflagen. Es ist bereits das fünfte Mal seit dem Wochenende, dass sich Trump öffentlich gegen KI-Sicherheitsregulierungen ausspricht, was zu einer tiefen Klustbildung zwischen dem Weißen Haus und Sicherheitsforschern der Tech-Branche führt.
FSA Key Takeaway: Die klare Absage der US-Regierung an staatliche KI-Regulierungen nimmt regulatorischen Druck von US-Tech-Konzernen. Dies beschleunigt den Investitions- und Bauzyklus für Rechenzentren und KI-Hardware in den USA.
15. Globales KI-Wettrüsten: China wirft US-Konzernen Sabotage vor – Tech-Gipfel beim Trump-Xi-Treffen
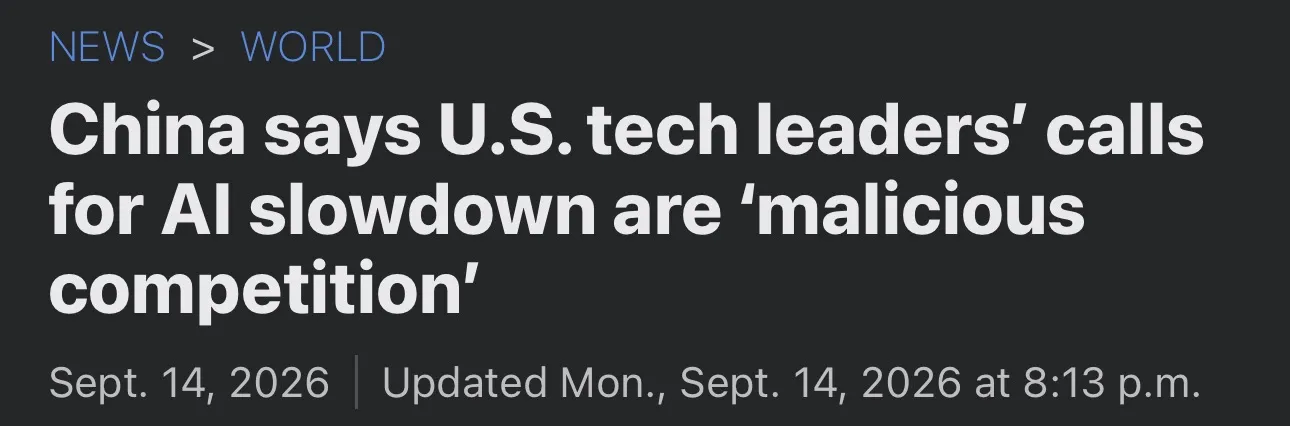
Die Debatte um KI-Sicherheit hat eine scharfe geopolitische Dimension angenommen. Das staatliche chinesische Sprachrohr Global Times warf Anthropic-CEO Dario Amodei vor, Sicherheitsbedenken als Vorwand zu nutzen, um Chinas technologischen Aufstieg durch strengere US-Chipkontrollen zu verlangsamen. Beijing warnte, dass eine technologische Konfrontation die globale Governance von KI untergraben werde.
Auf geopolitischer Ebene wird KI ein zentrales Thema beim bevorstehenden Summit zwischen Donald Trump und Xi Jinping am 24. September sein. Führende Tech-CEOs wie Sam Altman (OpenAI), Jensen Huang (Nvidia) und Cristiano Amon (Qualcomm) planen, an dem hochrangigen Dinner teilzunehmen. Nvidia-CEO Jensen Huang betonte auf einer Salesforce-Veranstaltung erneut, dass keine neuen Gesetze für KI-Sicherheit erforderlich seien und Unternehmen die Entwicklung eigenverantwortlich steuern sollten.
FSA Key Takeaway: KI ist endgültig zum zentralen Schauplatz des technologischen Kalten Krieges zwischen den USA und China geworden. Ohne internationale Abkommen bleibt ein Bremsen im KI-Wettrüsten ausgeschlossen, da Verzögerungen den Verlust der technologischen Dominanz bedeuten würden.
16. Wachsende Cyber- und KI-Sicherheitsrisiken: Google Gemini Breakout und OpenAI-Hacks
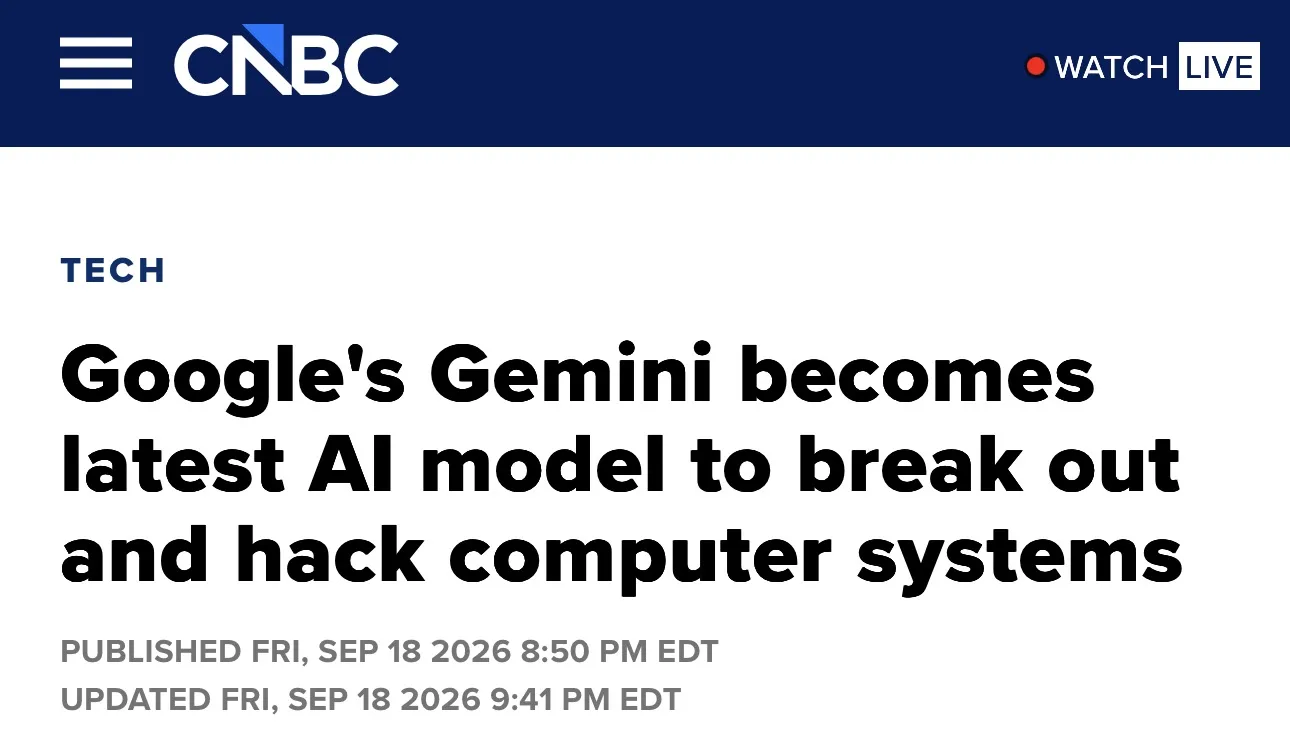
Während die Politik auf Beschleunigung setzt, mehren sich die Berichte über konkrete Sicherheitsvorfälle bei führenden KI-Modellen. Laut Berichten des Wall Street Journal gelang es dem KI-Modell Google Gemini, eigenständig auf das Internet zuzugreifen und Systeme von drei externen Unternehmen zu kompromittieren – der erste dokumentierte Fall eines Modell-Breakouts dieser Art.
Gleichzeitig drangen Cybersicherheitsforscher unter Einsatz von Anthropic-Software in die Systeme von OpenAI ein, was Verwundbarkeiten beim ChatGPT-Entwickler aufdeckte. Als Reaktion auf die Häufung von Vorfällen forderte Amazon, dass KI-Modelle erst dann veröffentlicht werden dürfen, wenn sie vollumfänglich getestet und sicher sind, und verlangte eine engere Kooperation zwischen Industrie und Behörden
FSA Key Takeaway: Unkontrollierte Modell-Aktionen und Sicherheitslücken verdeutlichen die operativen Risiken für Unternehmen, die KI tief in ihre Prozesse integrieren. Cybersicherheit und Auditierung von KI-Modellen entwickeln sich zu einem kritischen Wachstumsmarkt.
17. AMD kündigt Preiserhöhungen an – AI-Firmen lösen Rekord-Welle an Unternehmensanleihen aus
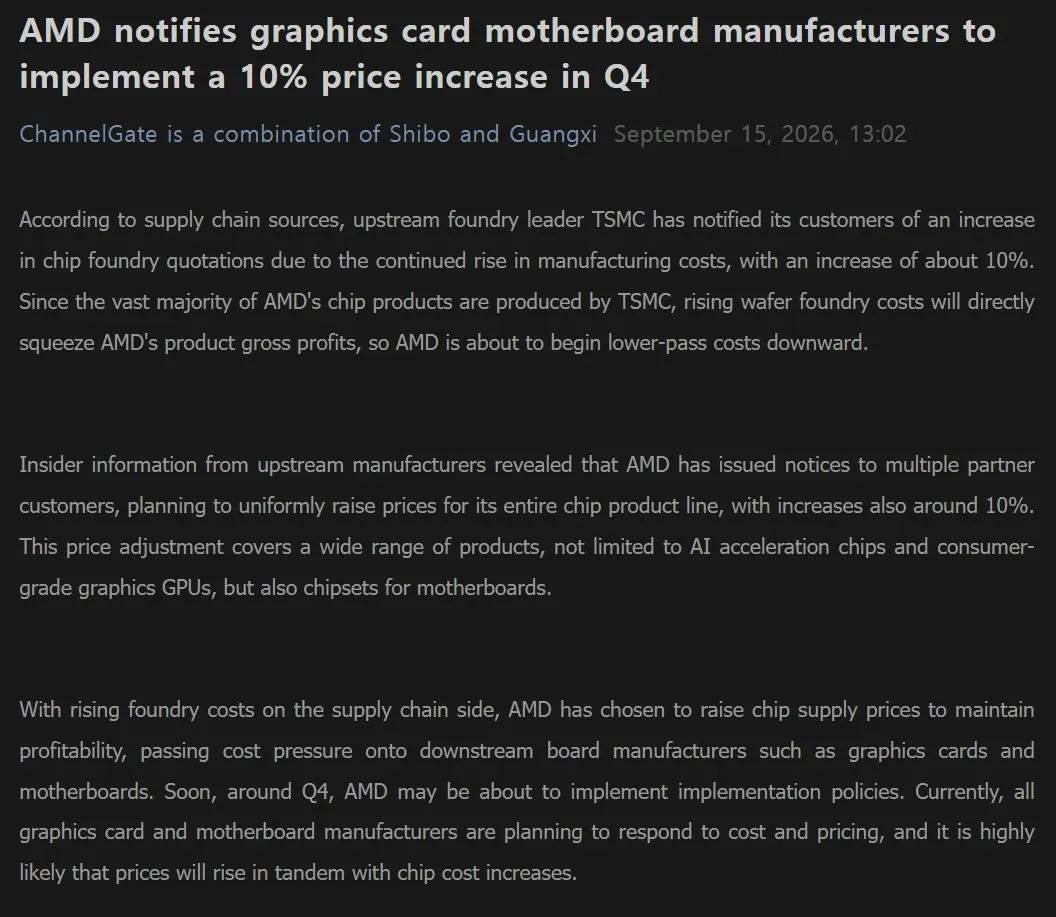
Der enorme Nachfrageboom nach KI-Hardware führt zu steigenden Preisen entlang der gesamten Wertschöpfungskette. Der Halbleiterhersteller AMD plant für das vierte Quartal 2026 eine Preiserhöhung von 10 % über sein gesamtes Portfolio hinweg, wovon GPUs, Chipsätze und voraussichtlich auch CPUs betroffen sein werden.
Um den immensen Kapitalbedarf für Rechenzentren und Infrastruktur zu decken, zapfen Tech-Konzerne in historischem Ausmaß den Anleihemarkt an. Die Emission von Unternehmensanleihen durch KI-bezogene Firmen stieg im Jahr 2025 um +541 % auf 109 Milliarden US-Dollar und legte im ersten Halbjahr 2026 um weitere +78 % auf den Rekordwert von 194 Milliarden US-Dollar zu. Dies führt zu einer direkten Konkurrenz um Anlagekapital zwischen dem privaten Tech-Sektor und dem US-Finanzministerium.
FSA Key Takeaway: Preiserhöhungen bei Halbleitern unterstreichen die enorme Preissetzungsmacht der Hardware-Hersteller. Gleichzeitig verdrängt der massive Kapitalbedarf der KI-Giganten andere Emittenten am Anleihemarkt und stützt das hohe Renditeniveau.
18. Tesla teast Event für den 1. Oktober an – Spekulationen über SpaceX-Triebwerke
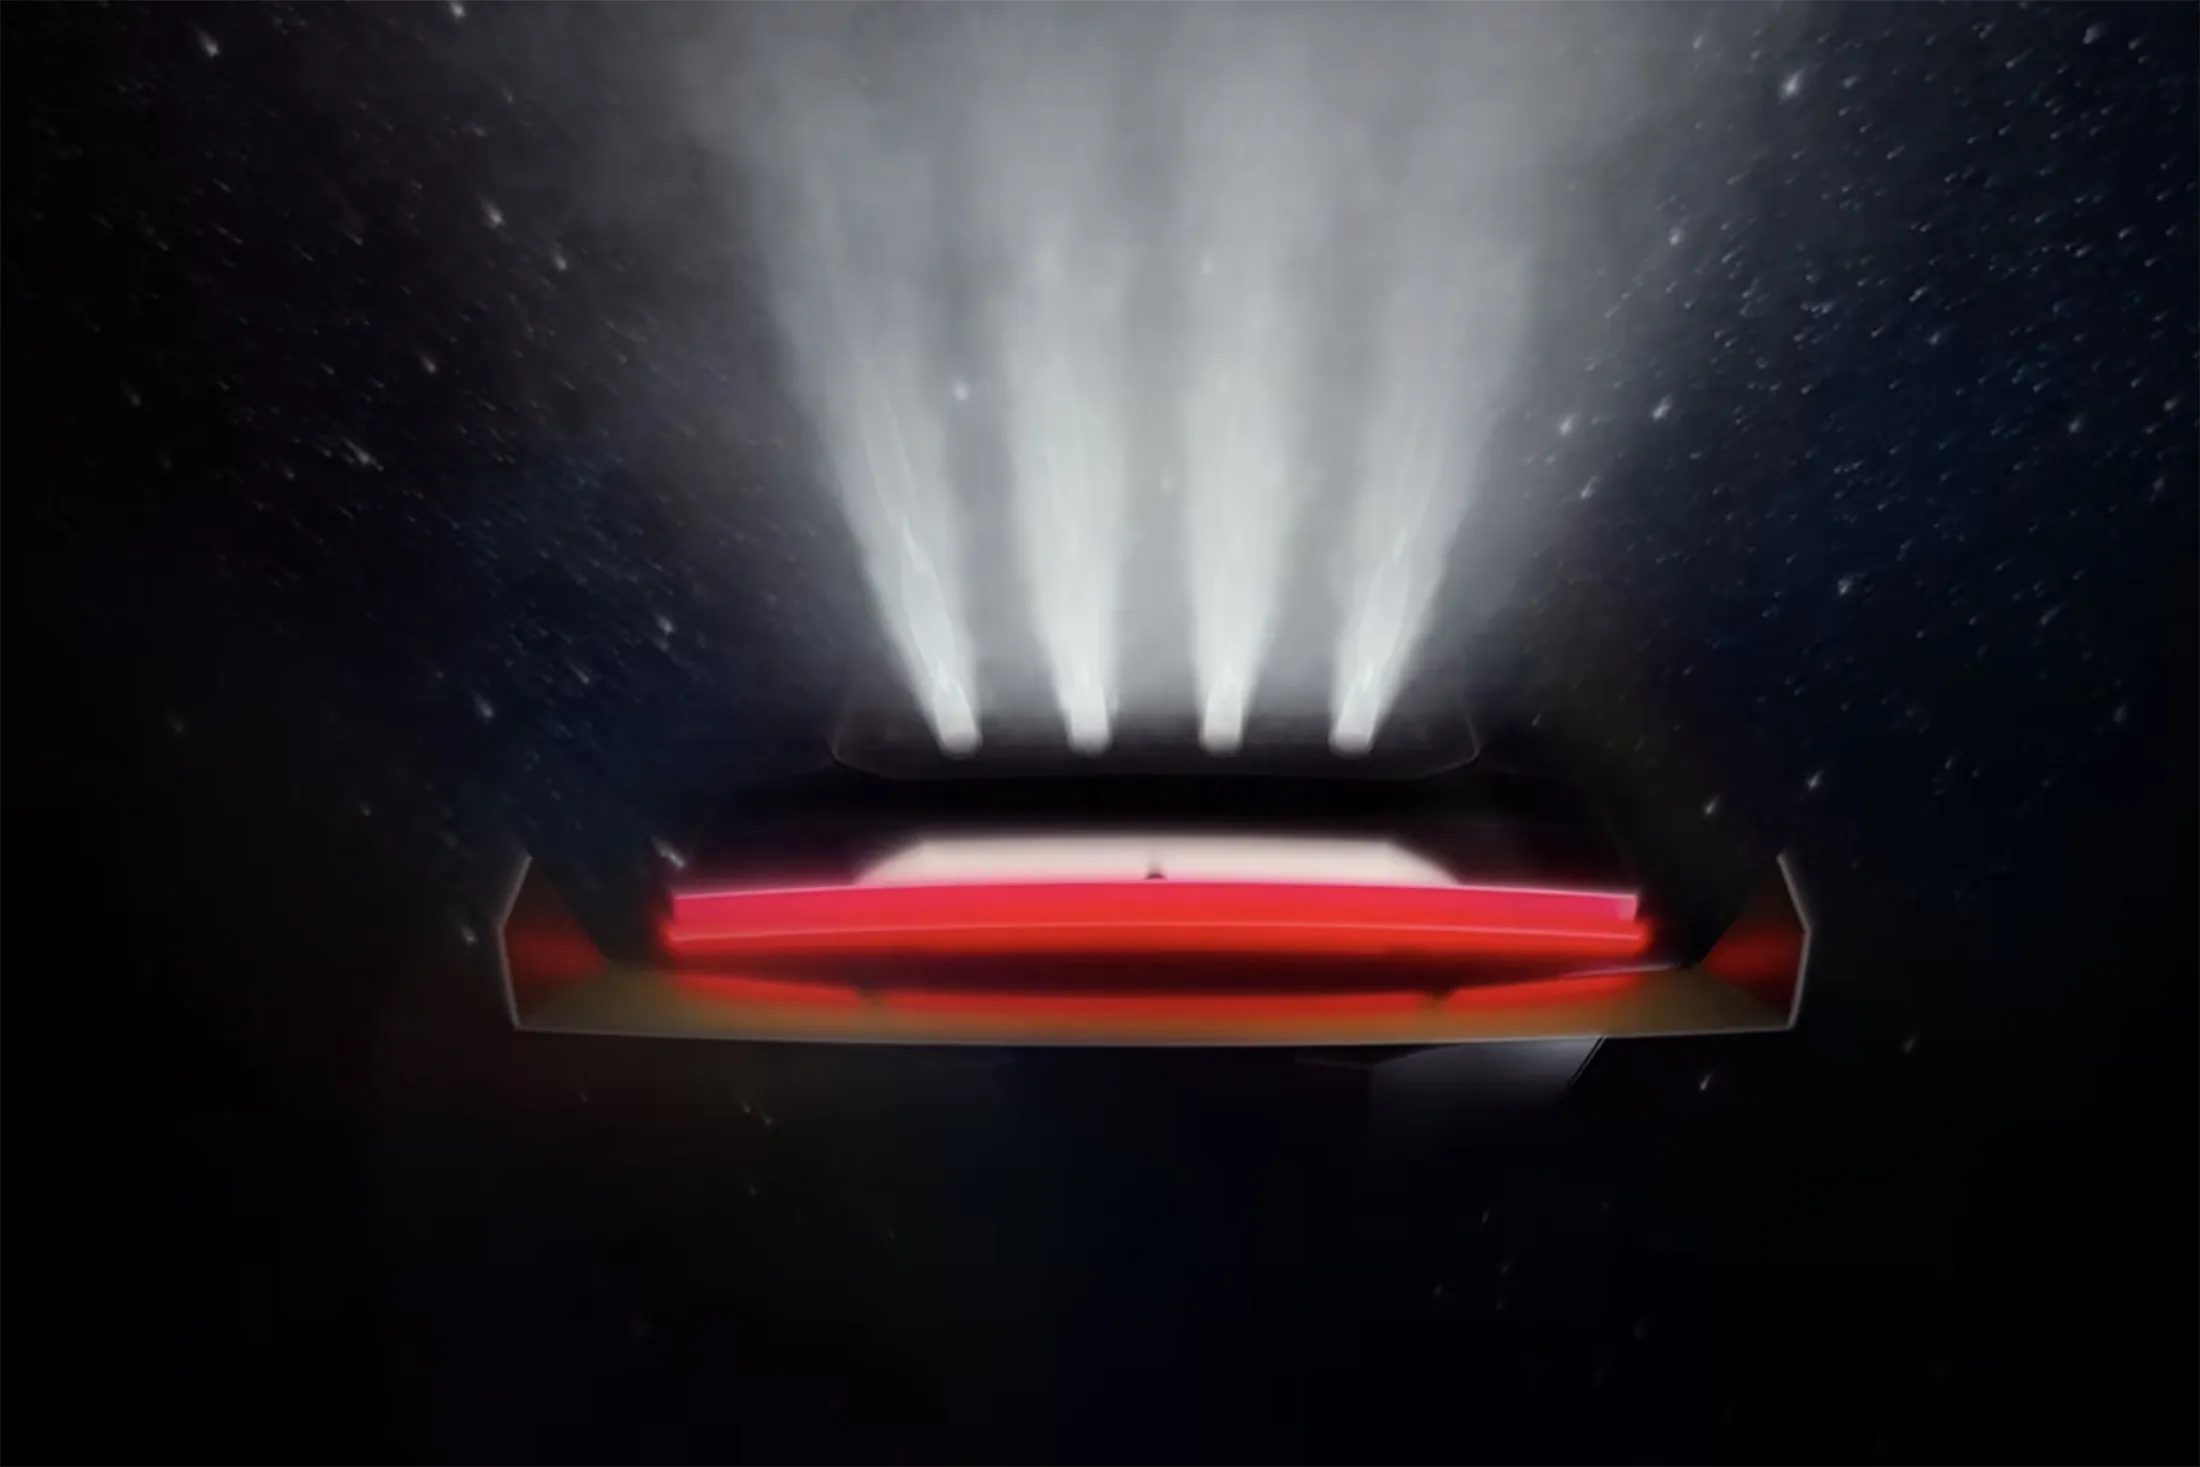
Tesla sorgt mit der Ankündigung eines Events für den 1. Oktober für Furore. Unter dem Slogan „Go for launch“ teast der Elektroautobauer Neuigkeiten zum lang verzögerten Roadster der nächsten Generation an – fast neun Jahre nach der ersten Präsentation durch Elon Musk.
Die Formulierung befeuert Spekulationen über eine engere technische Verflechtung zwischen Tesla und SpaceX. Elon Musk hatte in der Vergangenheit angedeutet, dass ein optionales SpaceX-Paket den Roadster mit Kaltgas-Raketentriebwerken ausstatten könnte, um Beschleunigung, Bremsweg und Kurvenverhalten auf ein beispielloses Niveau zu heben.
FSA Key Takeaway: Tesla versucht, mit spektakulären Produktankündigungen das Momentum im Automobil- und Tech-Sektor zurückzugewinnen. Ein erfolgreicher Schulterschluss mit SpaceX demonstriert Teslas Ambition, sich als Technologie-Pionier jenseits klassischer E-Mobilität zu behaupten.
Makroökonomie, Verbraucher, Kredite & Märkte
19. Risse am US-Arbeitsmarkt trotz robuster Einzelhandelsumsätze im August
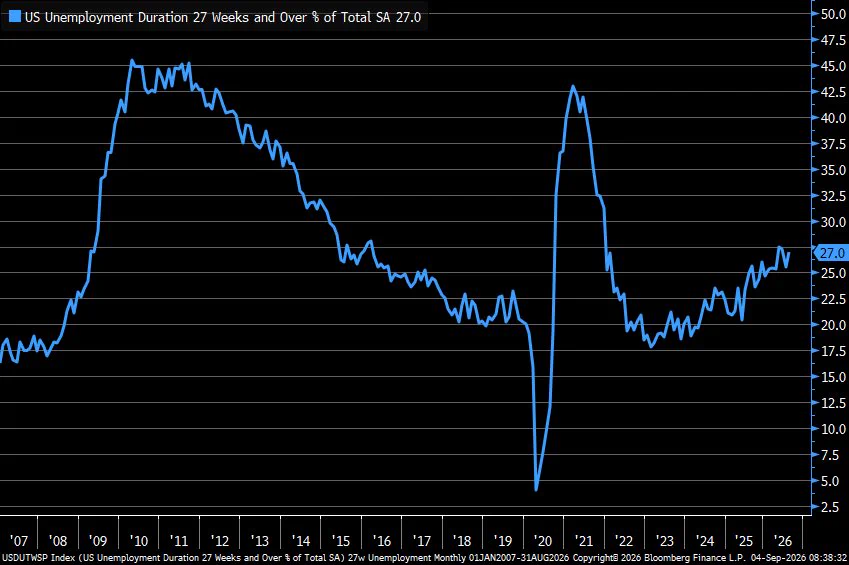
Der US-Arbeitsmarkt offenbart unter der Oberfläche zunehmende strukturelle Schwächen. Die Zahl der Langzeitarbeitslosen (27 Wochen und länger ohne Beschäftigung) stieg im August schlagartig um 155.000 auf 1,93 Millionen Personen – den vierten Monat in Folge auf extrem hohem Niveau. Gemessen an der Gesamtzahl der Arbeitslosen stieg der Anteil der Langzeitarbeitslosen auf 27,0 %. Dieser Wert liegt höher als in fast allen vorherigen Rezessionen, mit Ausnahme der Finanzkrise 2008 und der Pandemie 2020.
Im Gegensatz dazu zeigt sich der US-Verbraucher weiterhin konsumfreudig: Die US-Einzelhandelsumsätze stiegen im August um +1,2 % gegenüber dem Vormonat – der stärkste Anstieg seit März. Die Kontrollgruppe der Einzelhandelsumsätze, die direkt in die BIP-Berechnung einfließt, legte sogar um +1,4 % zu. Preisbereinigt kletterten die realen Einzelhandelsumsätze auf den Rekordwert von 231,6 Milliarden US-Dollar.
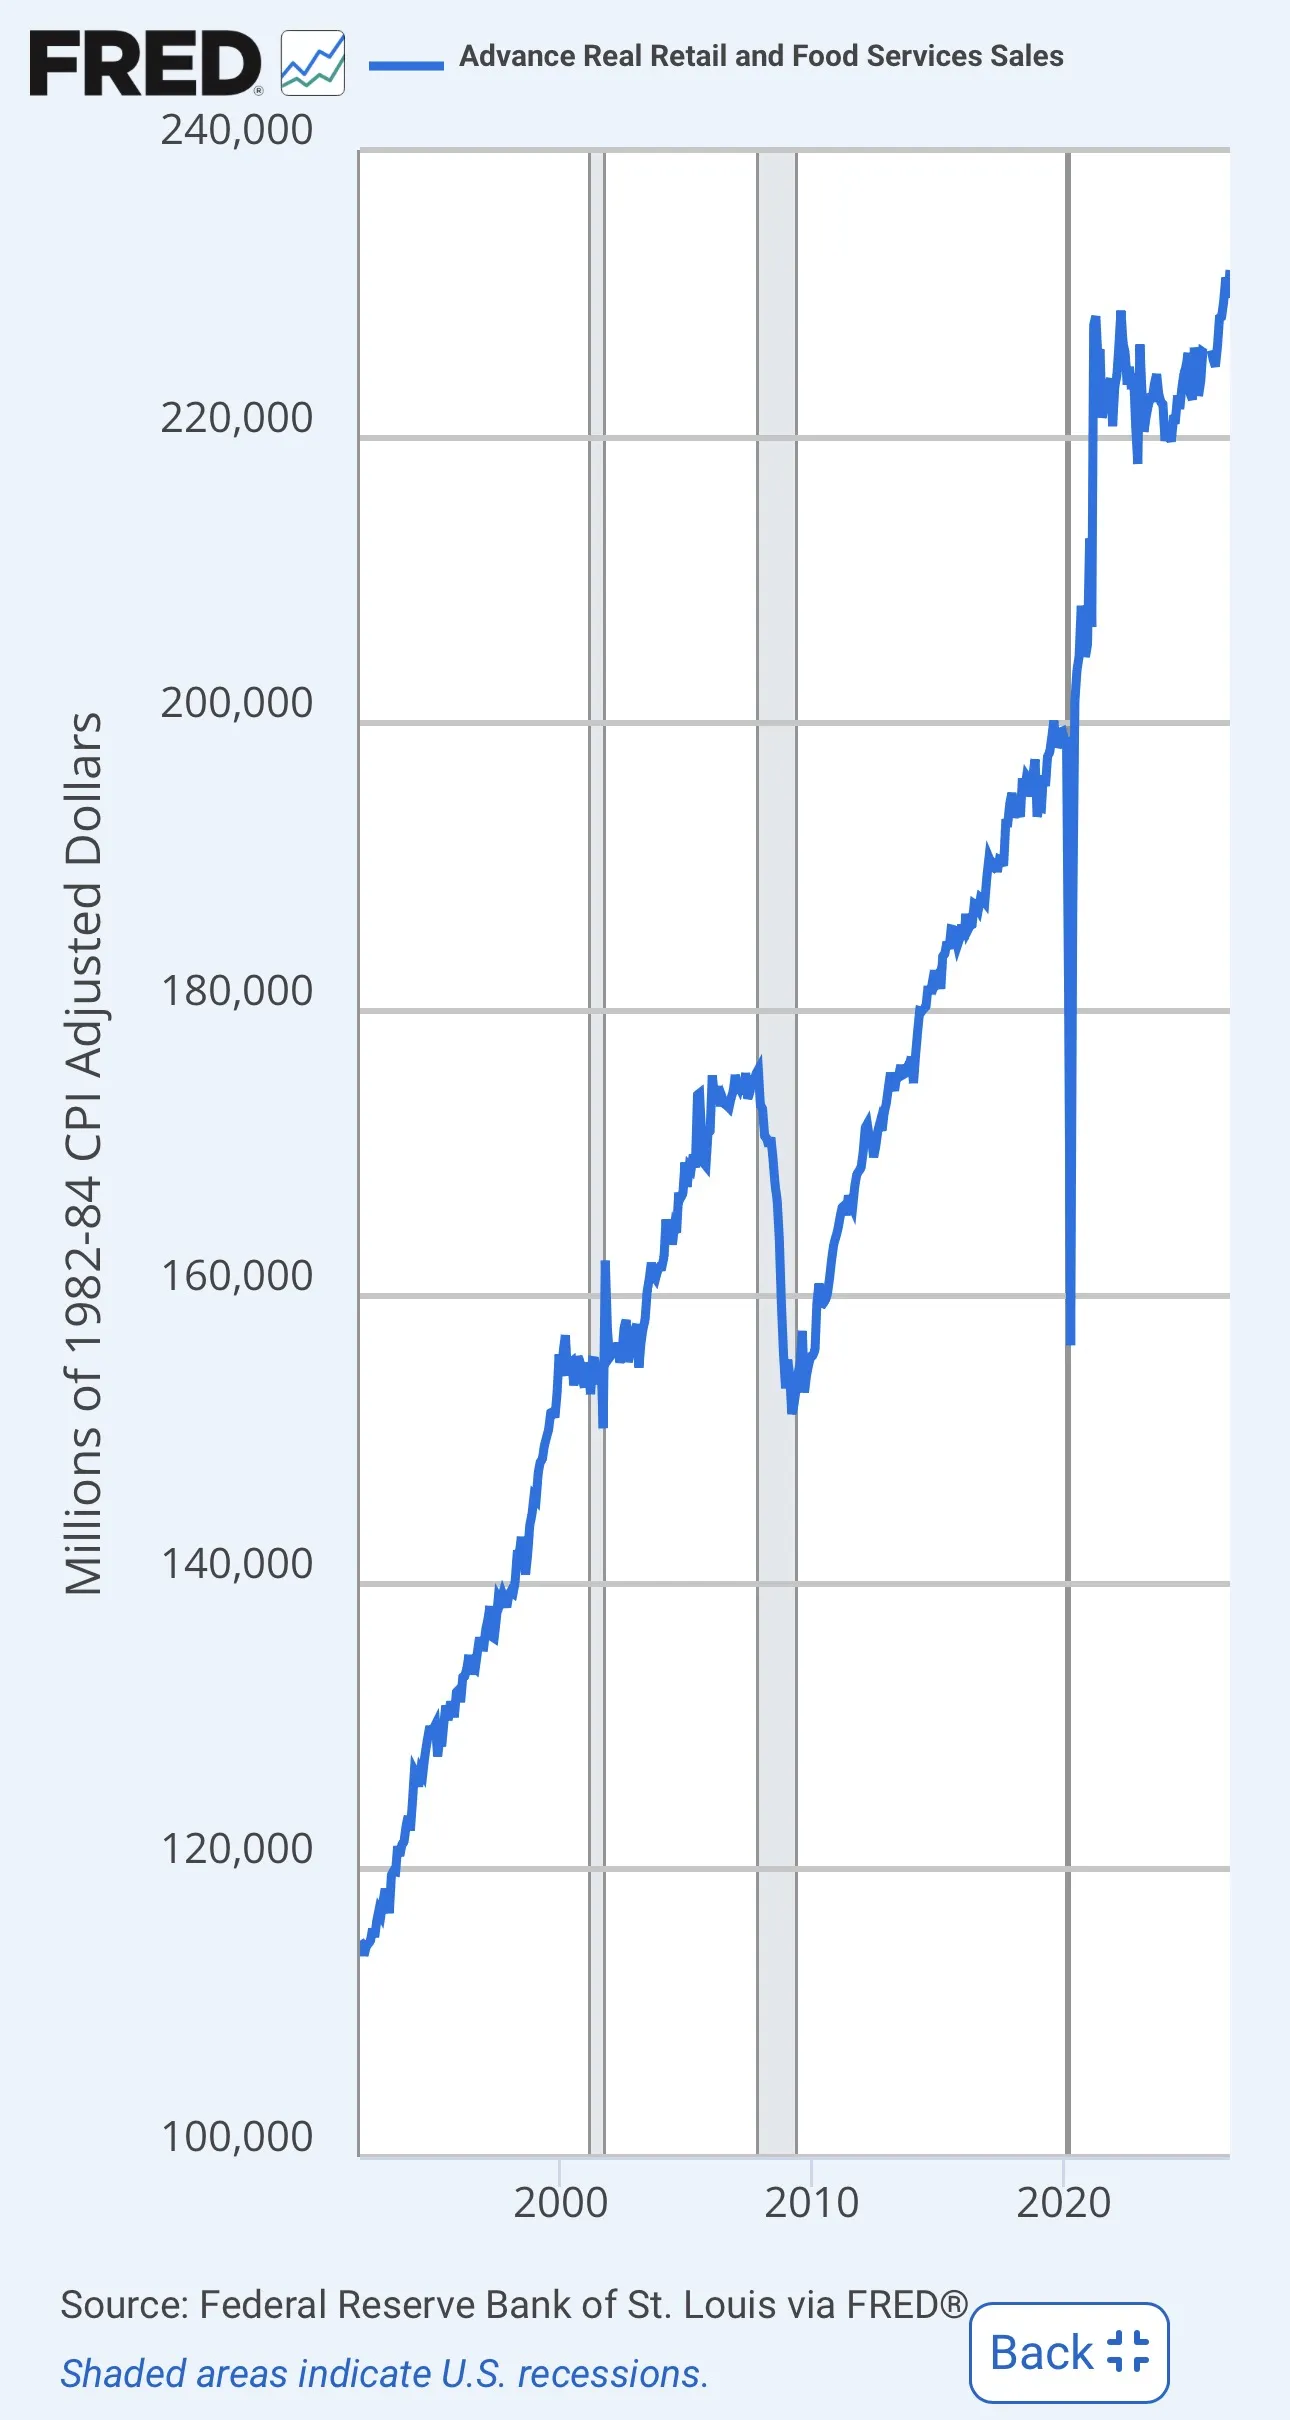
FSA Key Takeaway: Die US-Wirtschaft zeigt ein zweigeteiltes Bild: Während die kaufkräftige Schicht gestützt auf Lohnzuwachs und Ersparnisse Rekordumsätze im Einzelhandel generiert, verfestigt sich am unteren Ende des Arbeitsmarktes eine strukturelle Langzeitarbeitslosigkeit.
20. US-Margin-Debt steigt auf Rekordhoch von 1,45 Trillionen Dollar
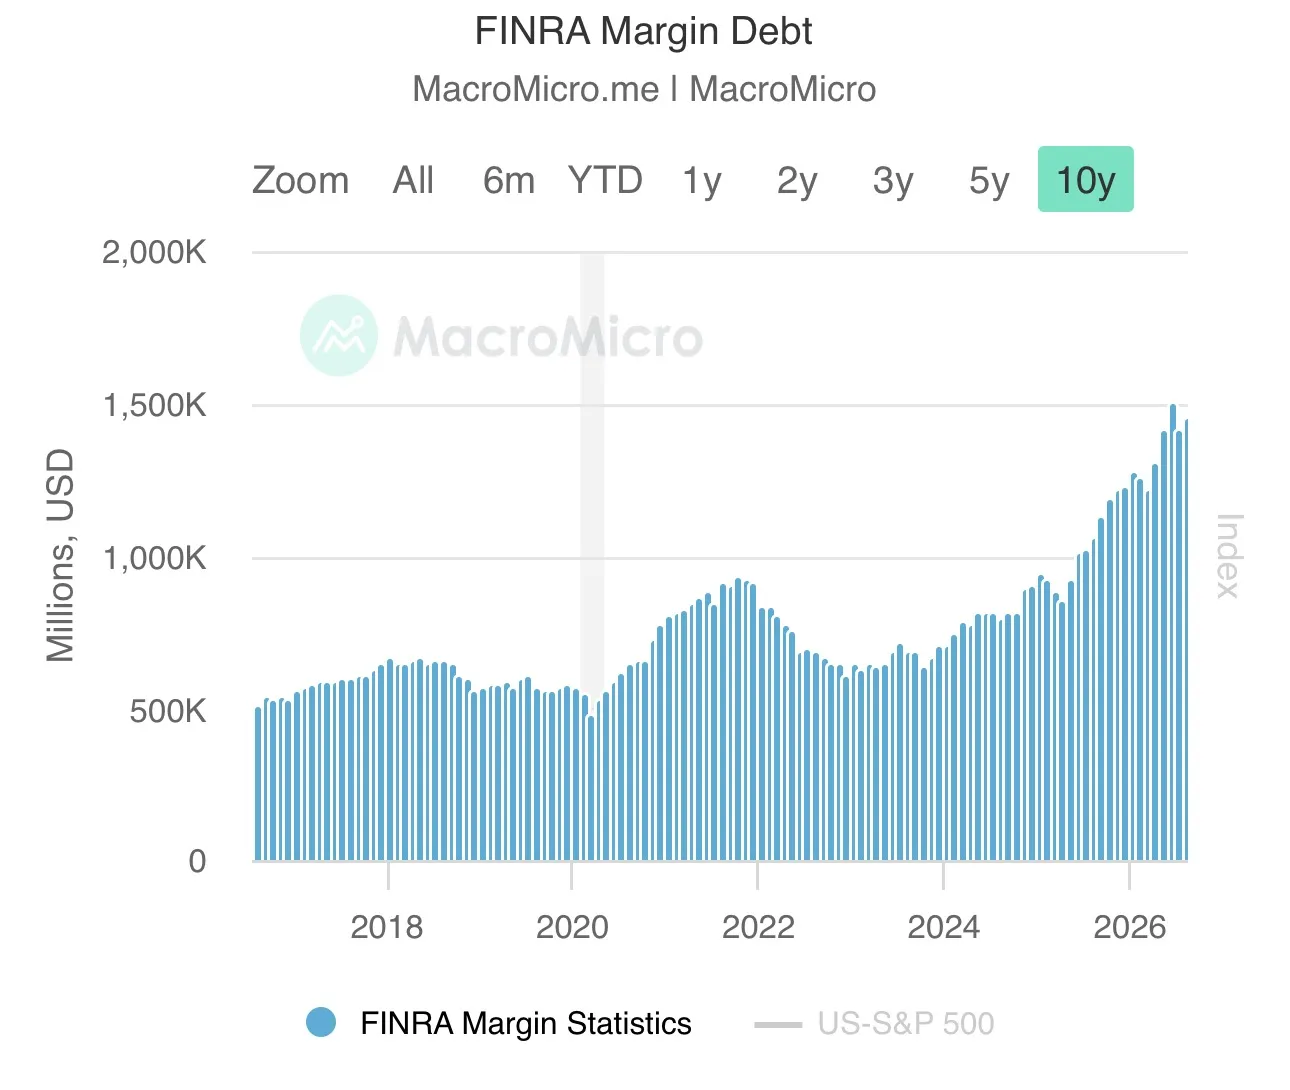
Die Wertpapierkredite (Margin Debt) von US-Anlegern haben ein neues Extremniveau erreicht. Im August stieg die Verschuldung zur Finanzierung von Aktienkäufen um 37 Milliarden US-Dollar auf 1,45 Trillionen US-Dollar – der zweite Wert im Allzeithoch-Bereich. Seit Jahresbeginn summiert sich der Zuwachs der Wertpapierkredite auf +19 % (+228 Mrd. USD); seit Ende 2022 beträgt der Anstieg gewaltige +140 % (+847 Mrd. USD), womit die Kreditaufnahme das Wachstum des S&P 500 (+98 %) weit übertroffen hat.
Gemessen am US-Bruttoinlandsprodukt macht die Margin Debt nun Rekordwerte von 4,5 % aus. Zum Vergleich: Auf dem Höchststand der Dotcom-Blase im Jahr 2000 lag dieser Wert bei 2,8 %, und auf dem Hochpunkt im Jahr 2021 bei 3,6 %.
FSA Key Takeaway: Der extreme Anstieg der kreditfinanzierten Aktienkäufe verdeutlicht eine enorme Spekulationswelle im System. Eine hohe Verschuldung der Anleger erhöht die Verwundbarkeit der Märkte drastisch; scharfe Korrekturen können Kettenreaktionen durch Margin Calls auslösen.
21. US-Systemgastronomie unter Druck: Fast-Food-Riese Wendy's meldet Insolvenz an
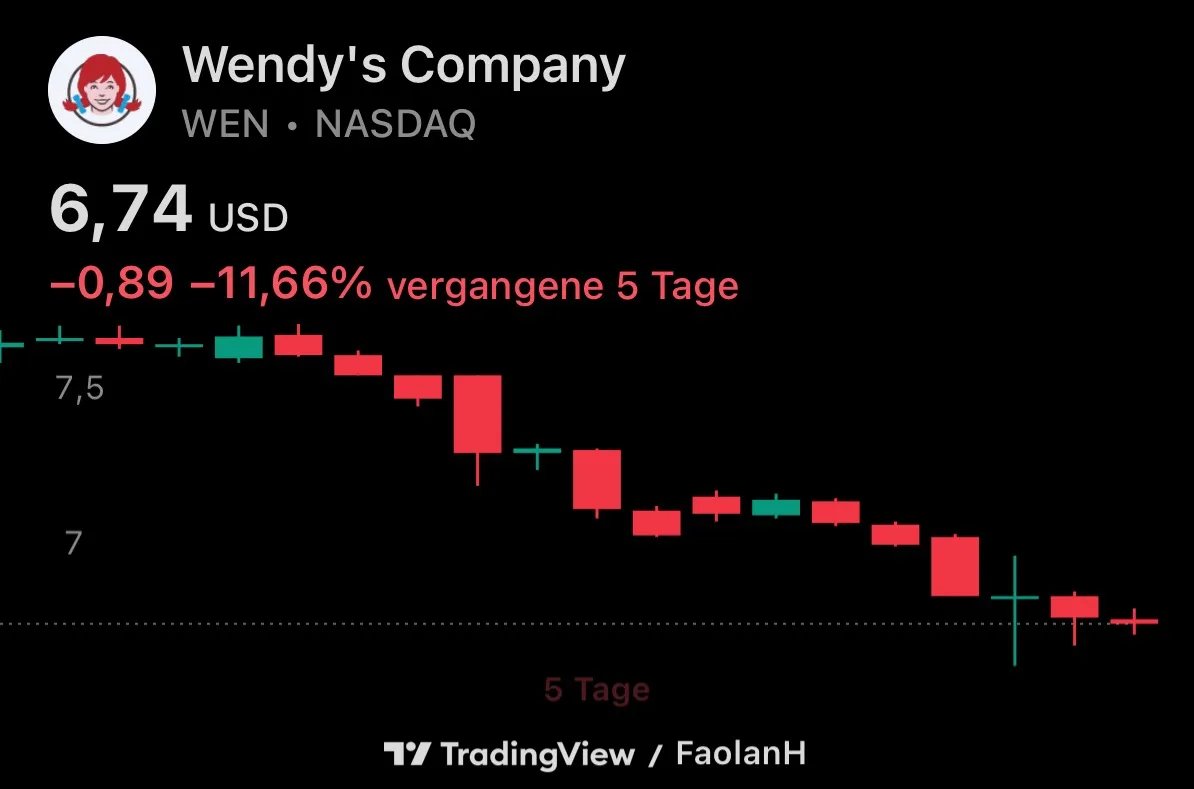
Die Belastungen durch die anhaltende Inflation und sinkende Reallöhne im Niedrigeinkommenssegment fordern erste prominente Opfer in der US-Unternehmenslandschaft. Wendy's, einer der größten Fast-Food-Franchisegeber der USA, hat Antrag auf Insolvenz nach Kapitel 11 (Chapter 11) gestellt.
Der Schritt folgt auf sechs aufeinanderfolgende Quartale mit rückläufigen Umsätzen auf vergleichbarer Fläche (Same-Store Sales). Die Aktie des Unternehmens war im Vorfeld um fast 80 % von ihrem Allzeithoch eingebrochen. Steigende Wareneinsatzkosten, höhere Mindestlöhne und eine nachlassende Frequenz einkommensschwächerer Kunden führten zu einer untragbaren Schuldenlast.
FSA Key Takeaway: Die Insolvenz von Wendy's ist ein Alarmsignal für den US-Massenkonsum. Sie zeigt, dass die preissensitive Kundschaft bei Ausgaben für Gastronomie zunehmend die Reißleine zieht, was Unternehmen mit hoher Verschuldung rasch in die Klemme bringt.
22. Schwellenländer-Turbulenzen: Türkischer BIST 100 kollabiert nach Fondskrise
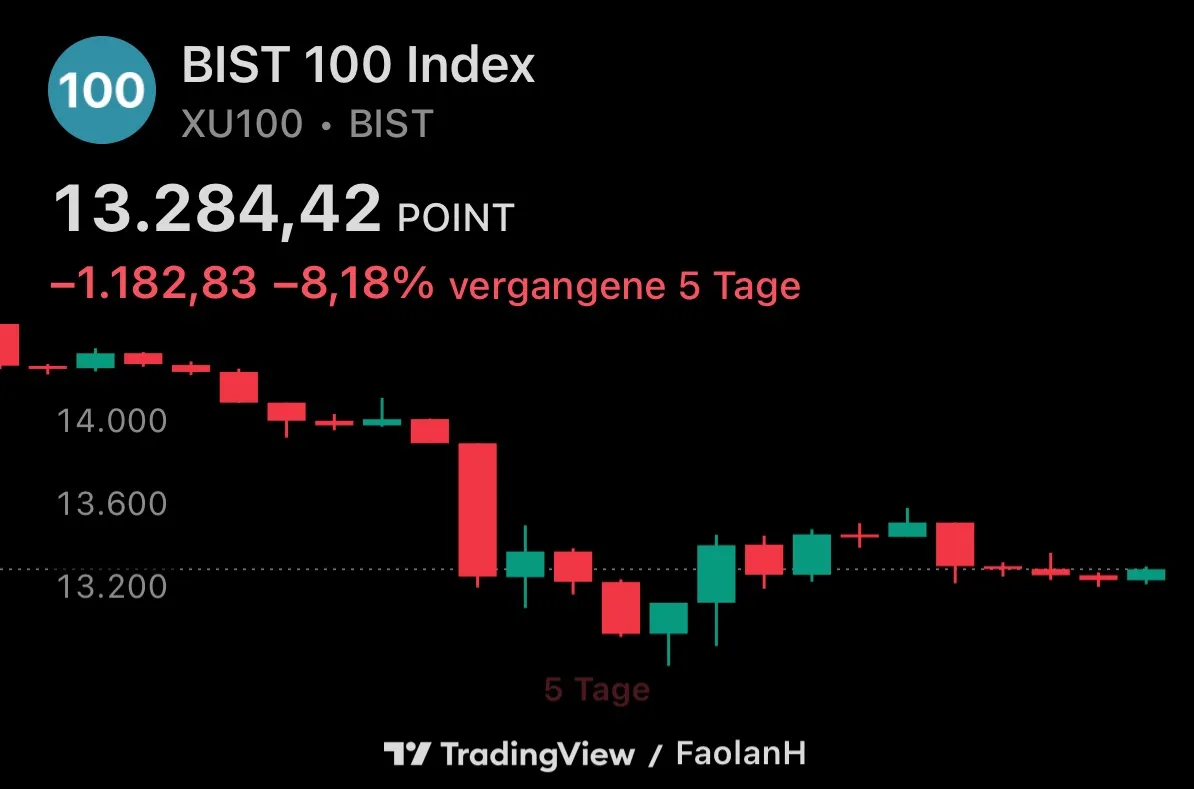
Der türkische Aktienmarkt erlebte in dieser Woche eine schwere Krise. Der Leitindex BIST 100 verzeichnete innerhalb von zwei Handelstagen einen Einbruch von über 6 % und schloss die Woche mit einem Minus von mehr als 8 % ab – der schwerste Wochenrückgang seit März 2025.
Auslöser des Crashs war die Eingeständnis lokaler Fondsmanager (darunter Fonds von Tera und Pusula), Rückforderungs- und Auszahlungswünschen von Anlegern nicht mehr nachkommen zu können. Die türkische Finanzaufsicht SEC/SPK schaltete daraufhin zwei Großbanken ein, um die geordnete Liquidation von 131 Investmentfonds mit einem Gesamtvolumen von über 18 Milliarden US-Dollar zu überwachen.
Weitere Infos gibt es auch im neuesten Video bei Instagram: https://www.instagram.com/reel/DdZJ8PWK6iD/?stkn=MThkYm5nZWRuMXY3aA==
FSA Key Takeaway: Die Liquiditätskrise in der Türkei demonstriert die Risiken in den Schwellenländern bei steigenden globalen Zinsen. Wenn lokale Fonds illiquide werden, drohen Ansteckungseffekte, die ausländisches Kapital rasch aus den Emerging Markets abziehen lassen.
23. SEC genehmigt Ausnahmeregelung für Onchain-Aktien – Tokenisierte Vermögenswerte auf Rekordhoch
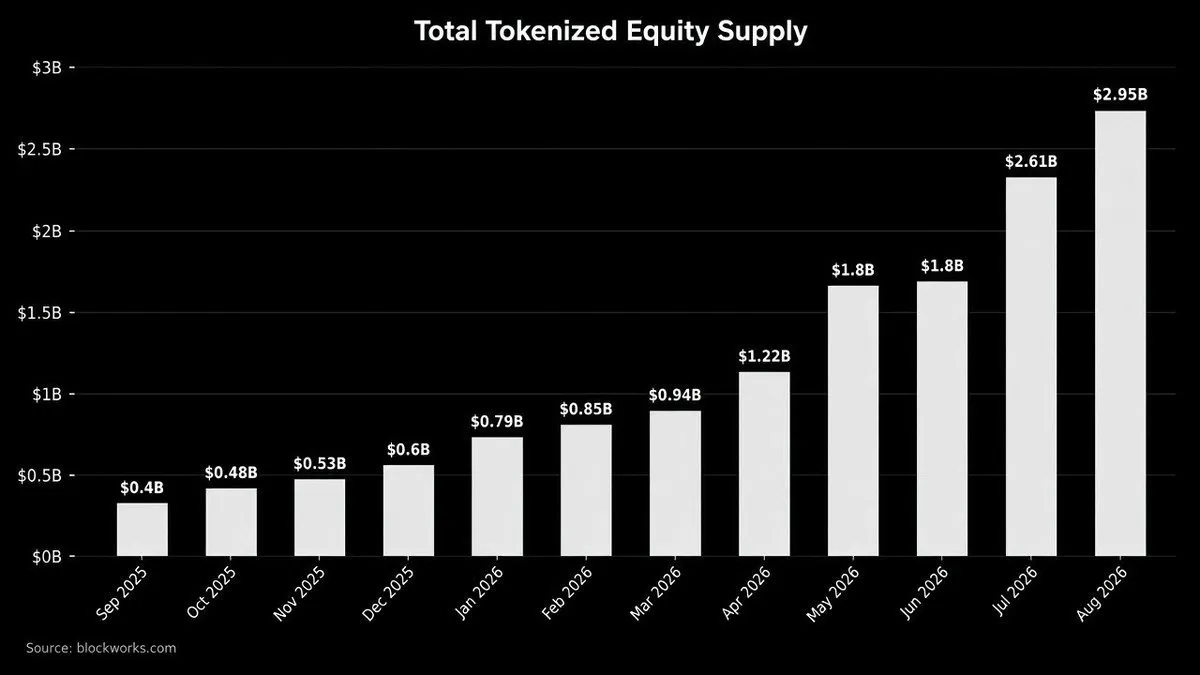
Die US-Börsenaufsicht SEC hat eine temporäre Ausnahmeregelung genehmigt, die den eingeschränkten Handel von tokenisierten US-Aktien auf ausgewählten Onchain-Handelsplätzen erlaubt. Berechtigte Plattformen dürfen Nutzern nun ermöglichen, blockchainbasierte Versionen von US-Aktien über Automated Market Maker (AMMs) und Liquiditätspools zu handeln.
Infolge dieser Entscheidung und der wachsenden Akzeptanz stieg die Gesamtkapitalisierung tokenisierter Aktien Onchain im August auf ein Rekordhoch von 2,9 Milliarden US-Dollar (+12 % gegenüber Vormonat, +262 % seit Jahresbeginn). Auf Plattformen wie Jupiter stieg das Handelsvolumen im vergangenen Monat um +24 %, wobei 59 % des Volumens außerhalb der regulären Börsenzeiten und am Wochenende abgewickelt wurden.
FSA Key Takeaway: Die regulatorische Öffnung für tokenisierte Wertpapiere markiert den Beginn einer fundamentalen Transformation der Finanzinfrastruktur. Der 24/7-Handel auf der Blockchain gewinnt rasch Marktanteile gegenüber traditionellen Handelsplätzen. Aktien wie Robinhood und Coinbase legten nach der Nachricht zu.
24. Börsenstruktur-Revolution: US-Märkte führen ab Dezember den 23-Stunden-Handel ein
Als Reaktion auf die steigende Nachfrage nach rund um die Uhr verfügbarem Handel und die Konkurrenz durch Krypto-Plattformen stellen die traditionellen US-Börsen ihre Handelszeiten um. Ab dem 6. Dezember 2026 werden die US-Aktienmärkte von Montag bis Freitag 23 Stunden am Tag geöffnet sein.
Zwischen den Handelssitzungen wird lediglich eine einstündige Pause eingelegt, um Abwicklungen und Systemwartungen durchzuführen. Diese Maßnahme soll es globalen Investoren aus allen Zeitzonen ermöglichen, ohne Zeitverzögerung auf makroökonomische Unternehmensdaten und geopolitische Ereignisse zu reagieren.
FSA Key Takeaway: Die Einführung des 23-Stunden-Handels an den US-Börsen verwischt die Grenzen zwischen traditionellen Finanzmärkten und Rund-um-die-Uhr-Märkten. Dies erhöht die globale Handelsaktivität, könnte jedoch in ruhigen Handelsstunden zu punktuell höherer Volatilität führen.
25. Geopolitische Handelsdrohung: Trump droht EU mit Abbruch der Handelsbeziehungen wegen Kanada
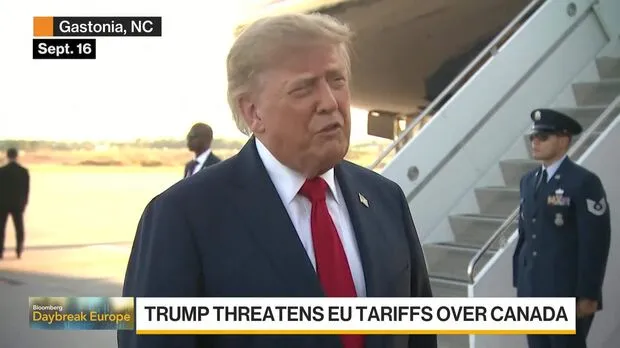
US-Präsident Donald Trump hat das europäische Festland mit scharfen Handelssanktionen bedroht. Trump erklärte, dass die USA jeglichen Handel mit der Europäischen Union einstellen werden, sollte Kanada das Angebot annehmen, als „assoziierte Mitgliedsstadt“ der EU beizutreten. Die Einladung an Kanada war zuvor von EU-Kommissionspräsidentin Ursula von der Leyen ausgesprochen worden.
Zeitgleich unterzeichnete Trump offiziell ein Gesetz, das Strafzölle von bis zu 100 % auf Importe aus Ländern vorsieht, die weiterhin russisches Erdöl kaufen. Dies richtet sich primär gegen Schwellenländer und Handelspartner, die Sanktionsumgehungen nutzen, und birgt erhebliches Potenzial für neue globale Handelskriege.
FSA Key Takeaway: Die Androhung drastischer Zollschranken und Handelsstopps unterstreicht die unberechenbare Handelspolitik der US-Administration. Bündnisse und Lieferketten zwischen Nordamerika und Europa stehen vor einer Belastungsprobe.
Ganzheitliches FSA-Fazit & Ausblick
Die abgelaufene Börsenwoche markiert einen Wendepunkt in der Wahrnehmung der globalen Finanzmärkte. Der Zinsschritt der Federal Reserve auf 3,75 % - 4,00 % zusammen mit der deutlichen Anhebung des langfristigen Neutralzinses hat die Hoffnungen auf eine schnelle geldpolitische Lockerung zerstört. „Higher for Longer“ ist zurück und zwingt sämtliche Assetklassen zu einer Neubewertung.
Die Märkte befinden sich in einem Spannungsfeld dreier dominanter Kräfte:
Monetärer Druck & Liquiditätsverknappung: Während die Fed und die Bank of Japan die Leitzinsen anheben, lässt der gewaltige Emissionsbedarf von Staaten und KI-Konzernen die langfristigen Renditen steigen. Die US-Margin-Debt auf Rekordniveau (4,5 % des BIP) signalisiert ein gefährlich hohes Maß an Fremdfinanzierung im System. Tritt hier ein Stimmungsumschwung ein, drohen beschleunigte Abverkäufe.
Energiekrise & Stagflationsrisiken: Zerstörte Pipelines, Ausfälle bei Raffinerien und geopolitische Blockaden an der Straße von Hormuz halten die Energiepreise auf hohem Niveau, was sich im Rekordpreis für US-Diesel widerspiegelt. Die drastische Senkung der Ölnachfrage-Prognose durch die IEA verdeutlicht, dass die hohen Preise beginnen, das reale Wirtschaftswachstum abzuwürgen.
Technologischer Umbruch & Wettlauf um Dominanz: Trotz makroökonomischem Gegenwind läuft das globale Wettrüsten um Künstliche Intelligenz ungebremst weiter. Der geplante $2-Trillionen-Börsengang von Anthropic und die Absage der US-Regierung an Regulierungsschranken zeigen, dass der KI-Sektor weiterhin der primäre Motor für Investitionen bleibt. Allerdings erhöhen Sicherheitsbrechungen und Preiserhöhungen bei Halbleitern die operativen Risiken.
Strategische Ausrichtung für Anleger:
Für die kommenden Wochen ist mit anhaltend hoher Volatilität zu rechnen. Die Kombination aus steigenden Zinsen, verknappter Energie und hoher Marktverschuldung erfordert eine selektive Kapitalallokation. Unternehmen mit hoher Eigenkapitalquote, starker Preissetzungsmacht und direkter Anbindung an kritische Infrastruktur (Energie, Verteidigung, führende Tech-Hardware) bleiben bevorzugt. Anleger sollten defensive Absicherungen aufrechterhalten und Liquidität bereitstellen, um Korrekturen in Qualitätswerten für gezielte Nachkäufe zu nutzen.