FSA WEEKLY MARKET UPDATE | KW 39
Alles Wichtige der Woche: Anleihen-Implosion, Zins-Schock, Rohstoff-Eskalation und das historische Trump-Xi KI-Gipfeltreffen
Ein historischer Renditeanstieg an den globalen Anleihemärkten, eskalierende Treibstoffengpässe in Europa und den USA sowie wegweisende geopolitische Verhandlungen im Weißen Haus prägten eine außergewöhnlich volatile Börsenwoche. Während der US-Anleihemarkt mit 10-jährigen Renditen von über 5,22 % und 30-jährigen Renditen von über 5,51 % ein neues Rekordhoch bei den Refinanzierungskosten signalisiert, zeigt sich am Aktienmarkt eine historische Zweiteilung: Der Nasdaq 100 markierte trotz makroökonomischem Gegenwind ein neues Allzeithoch, getrieben von massiven Mittelzuflüssen in den Halbleiter- und Softwaresektor, während der breite Markt und Small Caps massiv unter Druck gerieten.
Gleichzeitig verschärft sich die globale Krise an den Energiemärkten. Extreme Anstiege bei den Rohöl-Frachtraten, anhaltende Unsicherheiten rund um die Straße von Hormuz und der Anstieg des US-Dieselpreises auf ein Allzeithoch von über 6,53 US-Dollar pro Gallone belasten die Erzeugerpreise und treiben die Inflationserwartungen nach oben.
Wochenperformance-Überblick: Märkte zwischen Zinsangst und Tech-Rallye
Anlageklasse / Index | Wochenperformance / Stand | Kontext & Auslöser |
Nasdaq 100 (QQQ) | ~+3,29 %Allzeithoch (Closing) | Relative Stärke durch Big-Tech-Käufe und Meta-Rallye |
S&P 500 | ~+1 % / Spaltung im Index | >51 % der Werte unter der 200-Tage-Linie; schwache Marktbreite |
Russell 2000 (Small Caps) | -0,65% / -7,3 % (seit Mitte Aug.) | Massiver Kapitalabfluss (-3,3 Mrd. $ IWM-Outflows) wegen hoher Zinsen |
US 10-Jahres-Rendite | 5,2297 % | Höchster Stand seit 19 Jahren (2007) |
US 30-Jahres-Rendite | 5,5185 % | Höchster Stand seit 22 Jahren (2004) |
US 5-Jahres-Rendite | 5,0000 % | Höchster Stand seit 2007 |
WTI Erdöl | ~92,50$ | Volatile Bewegung zwischen Diplomatie-Hoffnung und Houthi-Angriffen |
Brent Erdöl | ~101,18 $ | Brent-WTI-Spread weitet sich auf rund 11$ pro Barrel aus |
Diesel (USA) | 6,53 $ / Gallone | Neues Allzeithoch; Differenz zu Vorjahr über +76 % |
US-Dollar-Index (DXY) | 101,04 $ | 8-Wochen-Hoch durch Zinserwartungen der Fed |
Bitcoin (Spot ETFs) | +2,39 Mrd. $ Inflows | Stärkste Zuflusswoche des Jahres; geführt von BlackRock (IBIT) |
Teil 1: Geldpolitik, Anleihemärkte & Zins-Dynamik
1. Fed-Ausblick: Währungshüter mahnen unnachgiebig vor Inflationsrisiken
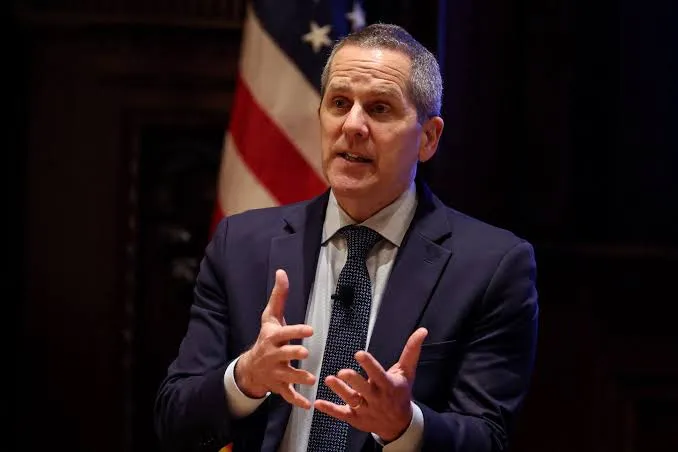
Nach der jüngsten Zinsanhebung der Federal Reserve untermauern führende Fed-Offizielle die Notwendigkeit weiterer Straffungsschritte. Fed-Gouverneur Michael Barr betonte, dass die Fed vor der Zinsentscheidung „ausser Position“ gewesen sei und weitere Anhebungen wahrscheinlich seien. Auch die Notenbankerinnen Anna Paulson und Beth Hammack sowie New-York-Fed-Präsident John Williams signalisierten, dass die Inflation hartnäckig über dem 2 %-Ziel verharrte und das größte Risiko in einer Verfestigung der Inflationserwartungen liege.
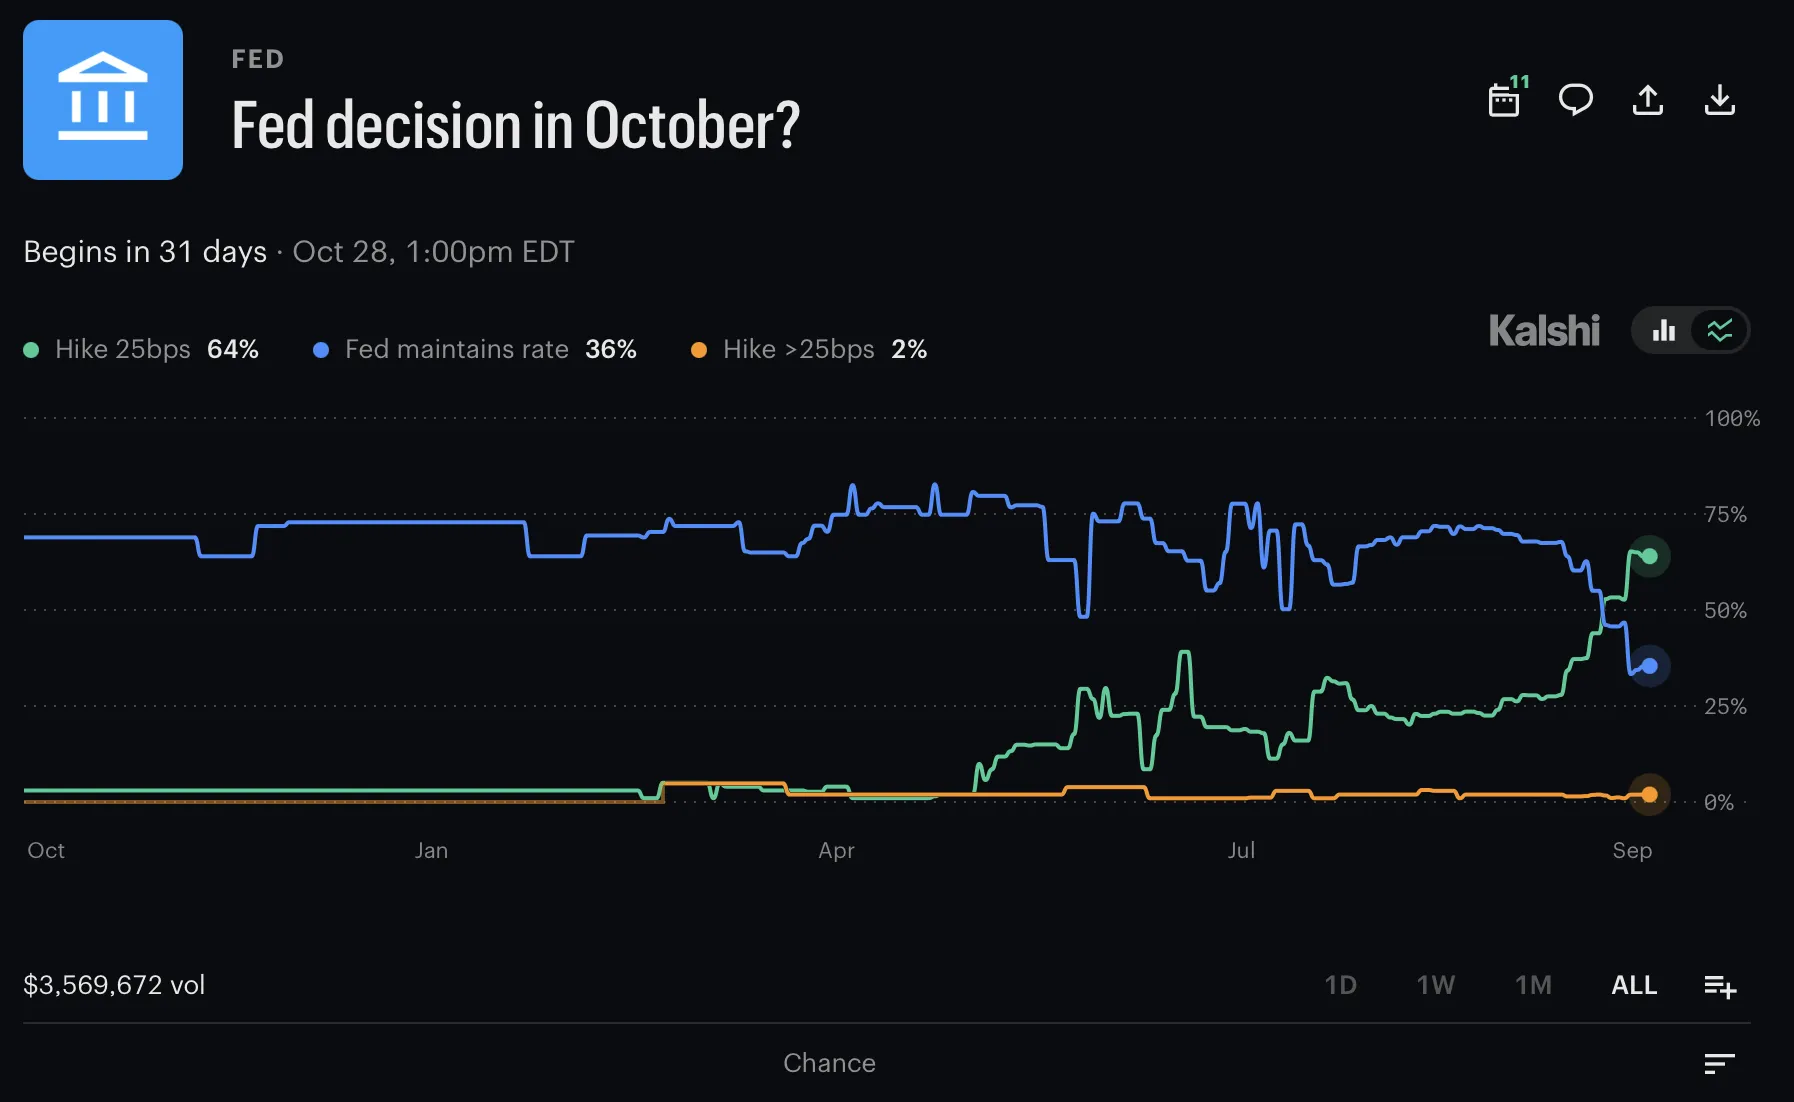
Die Prognosen-Märkte haben ihre Prognosen drastisch angepasst: Prognosebörsen wie Kalshi preisen mittlerweile 2,4 Zinsschritte für das laufende Jahr ein (gegenüber 2,1 zu Wochenbeginn). Am Markt wird eine Wahrscheinlichkeit von rund 65 % für eine erneute Anhebung um 25 Basispunkte im Oktober gesehen – Anfang September lag diese noch bei nahezu null. Einzig Chicago-Fed-Chef Austan Goolsbee stellte Zinssenkungen in Aussicht, knüpfte diese jedoch an unumstößliche Beweise für einen nachhaltigen Rückgang des Preisdrucks.
FSA Key Takeaway: Die US-Notenbank sendet ein geschlossenes Signal der Härte an die Märkte. Anleger müssen sich darauf einstellen, dass die Zinsen im Oktober und Dezember weiter steigen dürften, da die Notenbank ein Übergreifen der Energiepreiswelle auf die Kerninflation unter allen Umständen verhindern will.
2. Anleihemarkt-Implosion: US-Renditen klettern auf Mehrjahrzehnte-Hochs
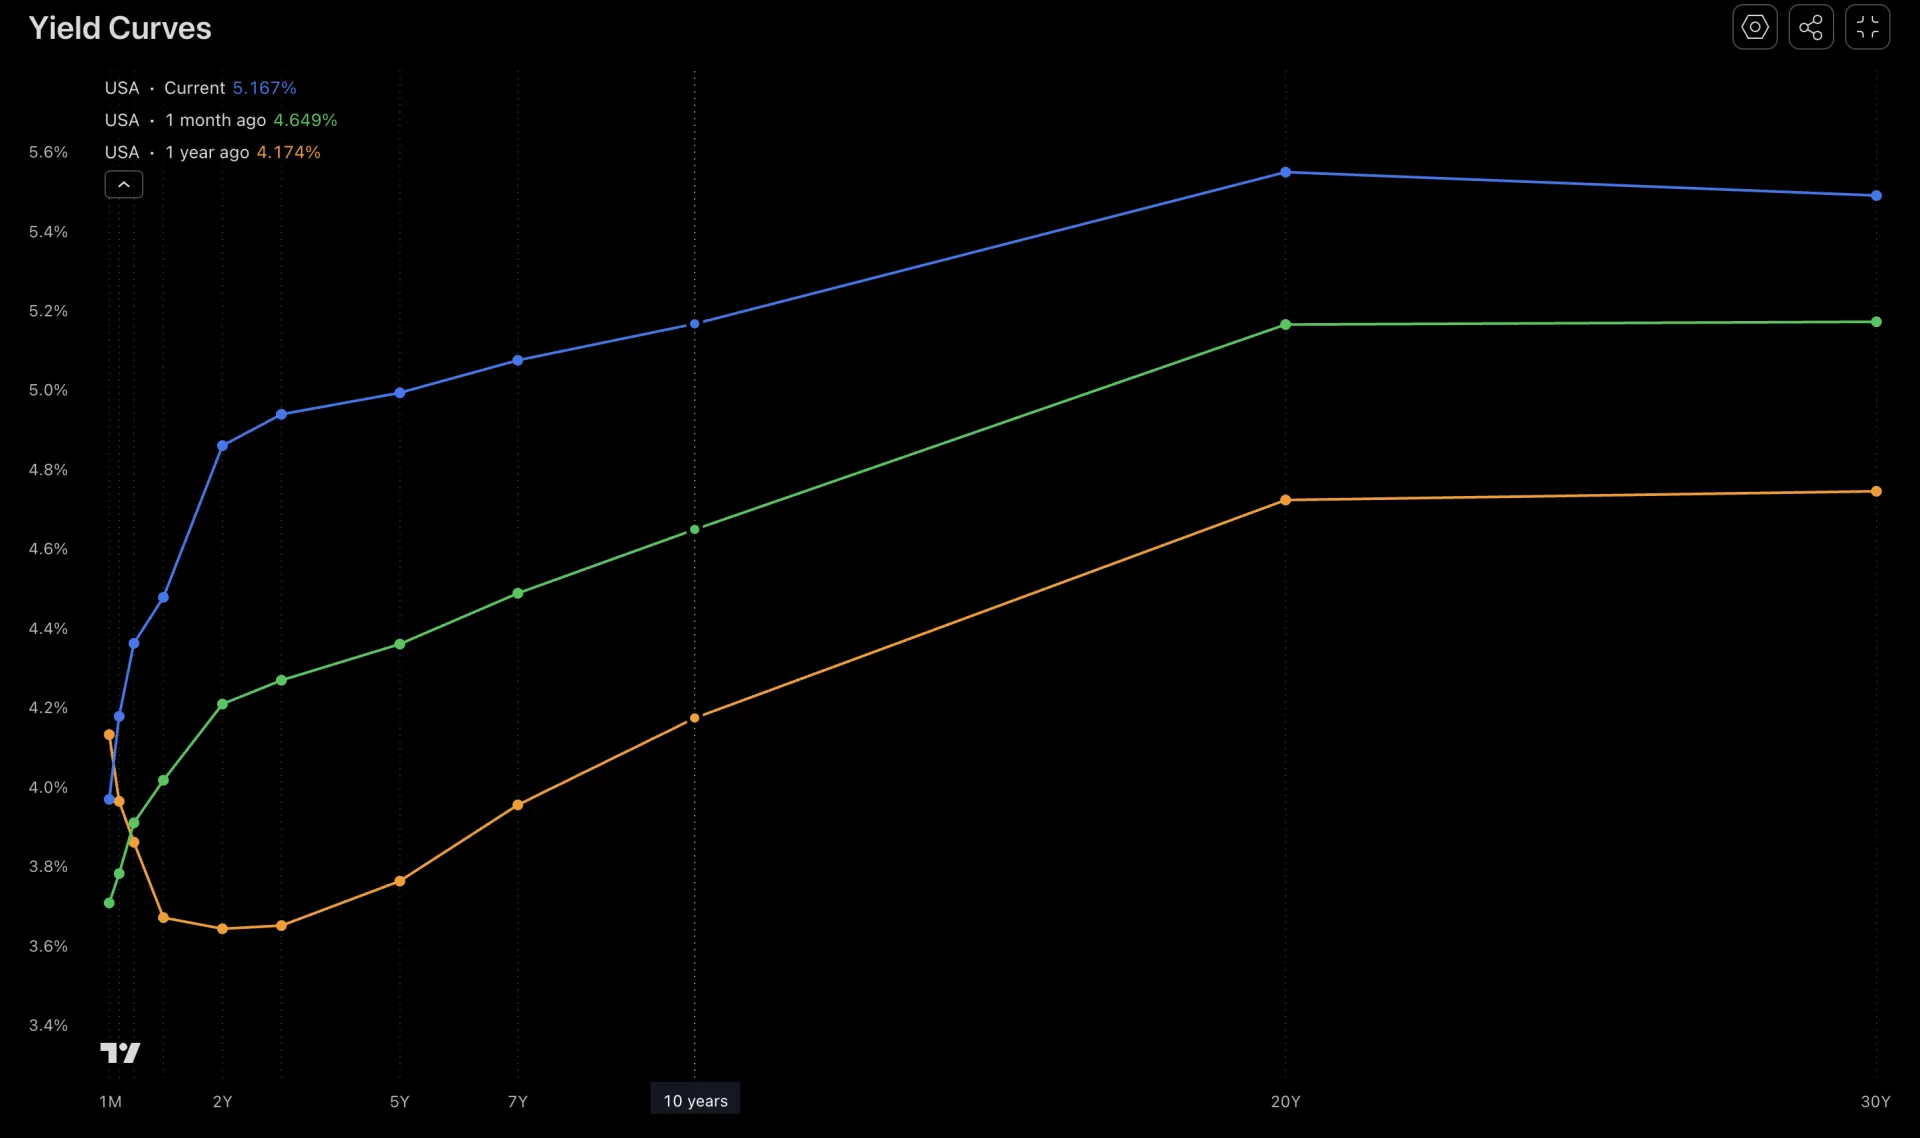
Der US-Anleihemarkt erlebte eine der heftigsten Ausverkaufswellen der jüngeren Geschichte. Die Rendite der 10-jährigen US-Staatsanleihe durchbrach die Marke von 5,20 % und erreichte mit 5,2297 % den höchsten Stand seit 19 Jahren. Bei den 30-jährigen Anleihen stieg die Rendite auf 5,5185 % – ein Niveau, das seit 2004 nicht mehr verzeichnet wurde. Auch die 5-jährige Rendite übersprang erstmals seit 2007 wieder die Schwelle von 5,00 %.
Dieser Anstieg beschränkt sich nicht auf die USA. Global ziehen die Renditen massiv an: Deutschland (10Y) erreichte den höchsten Stand seit 2009, Frankreich (10Y) den höchsten seit der Finanzkrise 2008, während Italien und Spanien mehrjährige Höchststände markierten. Auslöser ist die Sorge vor uferloser Staatsverschuldung bei zeitgleich anhaltender Inflation durch den Nahost-Konflikt.
FSA Key Takeaway: Der Anstieg der risikofreien Rendite auf über 5,20 % erhöht die Hürde für Aktienbewertungen drastisch. Besonders kapitalintensive Wachstumsunternehmen und hochverschuldete Akteure geraten unter Neubewertungsdruck, da Anleihen als Anlageklasse eine historisch attraktive Konkurrenz darstellen.
3. Anleihe-Volatilität belaste Aktienmarkt: MOVE-Index-Korrelation klettert auf Jahreshoch
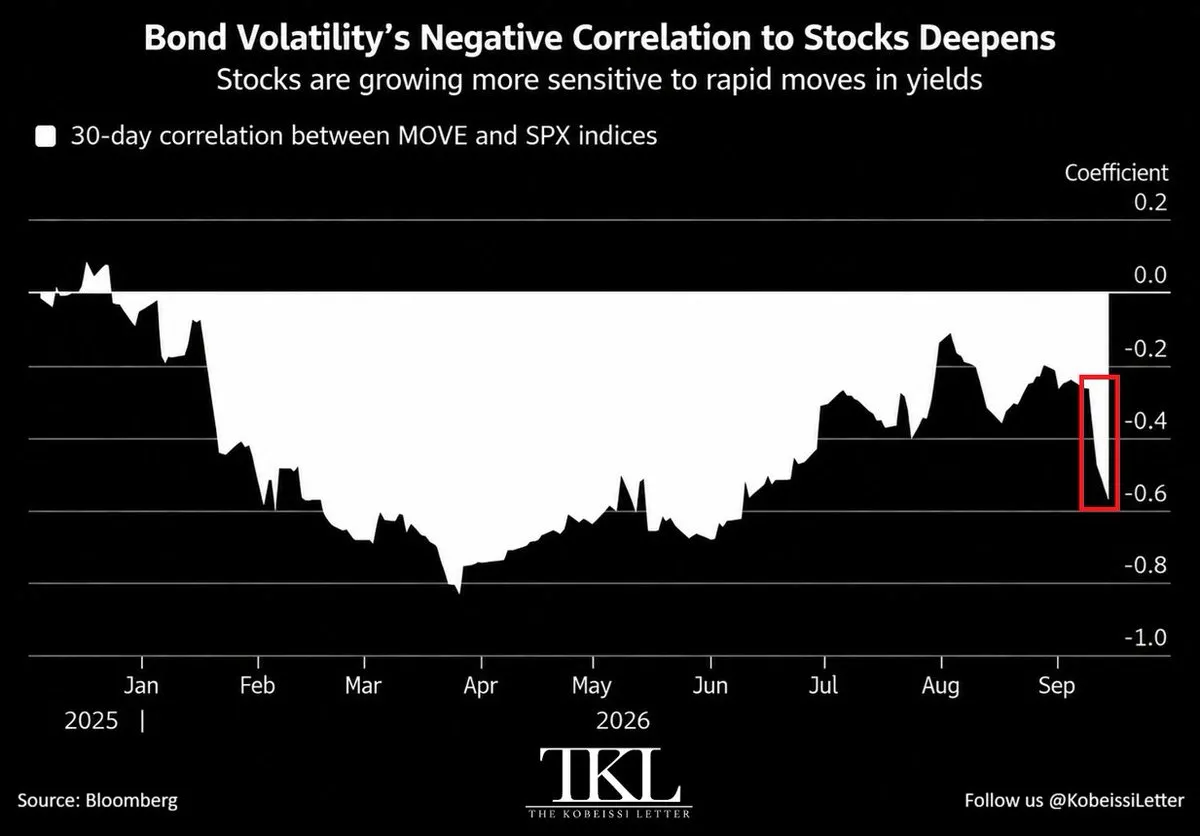
Die Volatilität am Anleihenmarkt entwickelt sich zunehmend zum primären Belastungsfaktor für den Aktienmarkt. Der ICE BofA MOVE Index – das Äquivalent zum VIX für den Rentenmarkt – stieg in der vergangenen Woche um +8,0 % auf 80,7 Punkte und verzeichnete seinen stärksten wöchentlichen Anstieg seit über einem Jahr (rund +30 % Fünf-Tage-Sprung).
Die 30-Tage-Korrelation zwischen dem MOVE-Index und dem S&P 500 stieg auf -0,58, den höchsten Wert seit Mitte Juni. Dies bedeutet, dass abrupte Ausschläge bei den Anleiherenditen direkt in spürbare Verkäufe an den Aktienmärkten umschlagen – ein Phänomen, das bereits während der Marktverwerfungen im März dieses Jahres und im April 2025 beobachtet wurde.
FSA Key Takeaway: Die hohe negative Korrelation zwischen Anleihevolatilität und Aktienkursen zeigt, dass der Aktienmarkt derzeit am Tropf des Anleihenmarktes hängt. Erst wenn sich die Ausschläge bei den Staatsanleihen beruhigen, kann der Aktienmarkt eine nachhaltige Bodenbildung vollziehen.
4. Extremes Gefälle bei Zinslasten: US-Unternehmen geschützt, US-Staat unter Rekorddruck
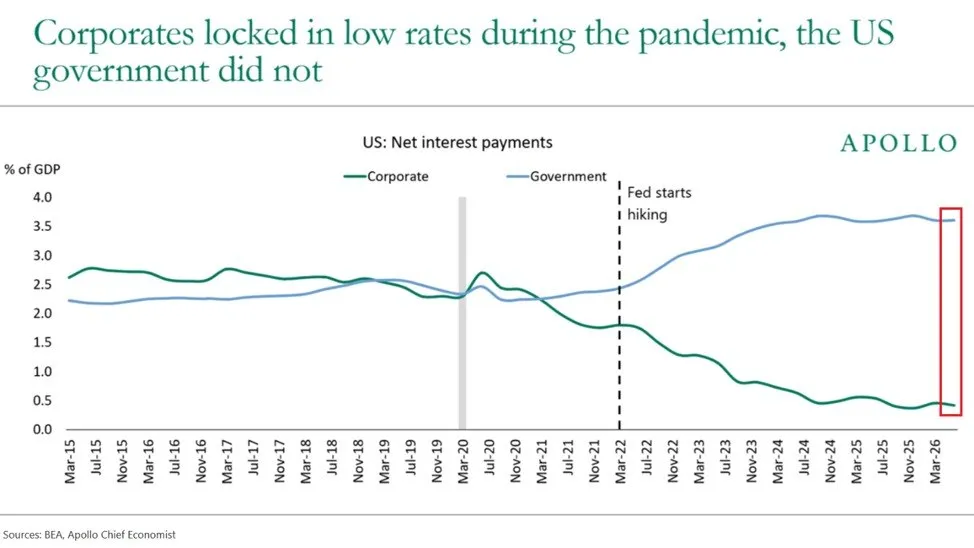
Ein auffälliger Struktureffekt zeigt sich bei der Verteilung der Zinslasten in den USA: Die Netto-Zinszahlungen der US-Unternehmen sind auf nur noch 0,4 % des Bruttoinlandsprodukts (BIP) gefallen – der niedrigste Stand seit mindestens zehn Jahren. Trotz der Zinserhöhungen der Fed sank dieser Wert seit 2022 um -1,2 Prozentpunkte, da sich viele Konzerne während der Pandemie ultra-niedrige Festzinsen gesichert haben.
Spiegelbildlich dazu explodierten die Netto-Zinsaufwendungen der US-Regierung im selben Zeitraum um +1,2 Prozentpunkte auf 3,6 % des BIP – nahe dem Höchststand seit Jahrzehnten. Da Washington Versäumnisse bei der langfristigen Zinsfixierung beging, treffen die gestiegenen Refinanzierungskosten den US-Haushalt mit voller Wucht. Die jährlichen Zinszahlungen der G7-Staaten stiegen im Jahresvergleich um +85 %.
FSA Key Takeaway: Der US-Sektor der Großunternehmen ist überraschend resistent gegen das höhere Zinsniveau, da Kredite langfristig günstig strukturiert wurden. Die Verwundbarkeit liegt fast ausschließlich beim US-Finanzministerium, was den Druck zu weiteren Staatsanleihen-Emissionen erhöht.
5. Ausländische Investoren reduzieren US-Treasuries: China und Japan mit Verkäufen
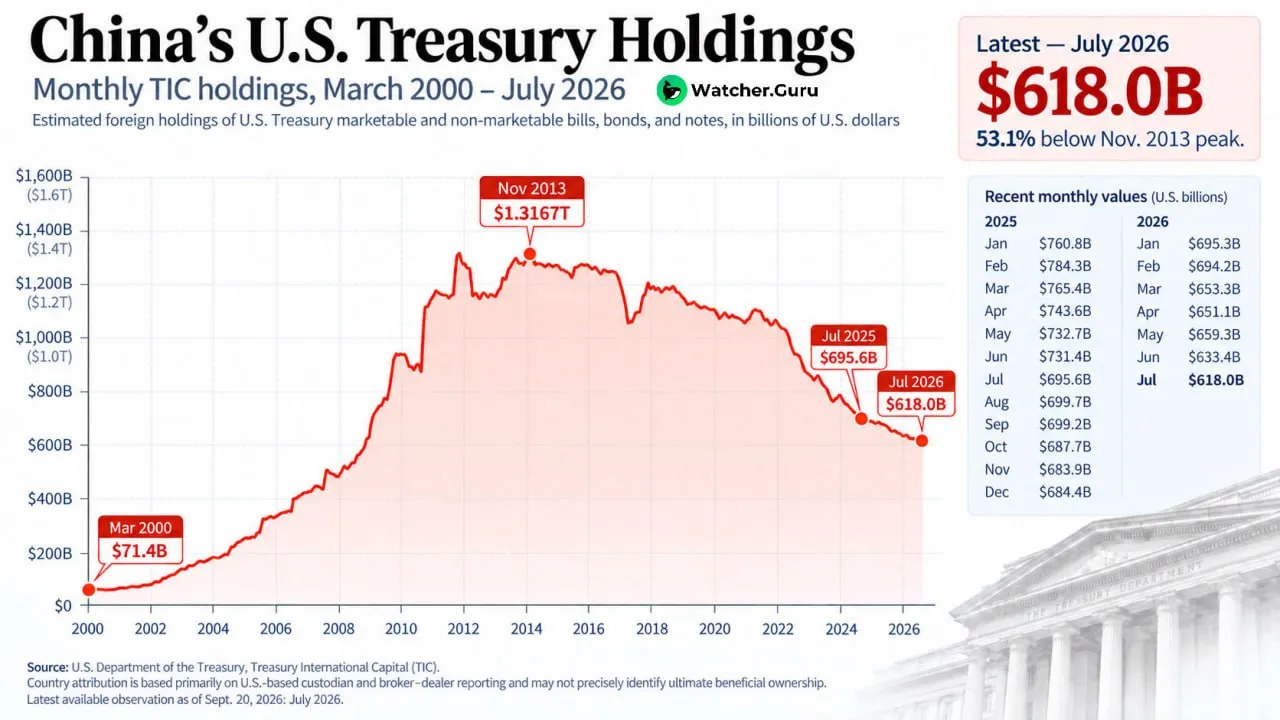
Der Appetit ausländischer Regierungen auf US-Staatsanleihen schwindet weiter. Die ausländischen Bestände an US-Treasuries fielen im Juli um -50 Milliarden US-Dollar auf 9,25 Trillionen US-Dollar – der niedrigste Stand seit Oktober 2025. Dies ist der vierte Rückgang in den letzten fünf Monaten, mit Abflüssen von insgesamt -239 Milliarden US-Dollar.
Japan, der größte ausländische Gläubiger, reduzierte seine Bestände im Juli um -13 Milliarden US-Dollar auf 1,11 Trillionen US-Dollar (Tiefststand seit Januar 2025). China verkaufte Papiere im Wert von -15 Milliarden US-Dollar und senkte seine Bestände auf 618 Milliarden US-Dollar – den niedrigsten Wert seit August 2008. Pekings Bestände fielen damit von über 1,3 Trillionen US-Dollar in den frühen 2010er Jahren auf unter die Hälfte.
FSA Key Takeaway: Der schwindende Appetit ausländischer Zentralbanken geostrategischer Akteure zwingt das US-Finanzministerium, sich verstärkt auf inländische Händler, Hedgefonds und Privatanleger zu stützen. Um diese als Käufer zu gewinnen, müssen höhere Renditen geboten werden.
6. Wachsende Abhängigkeit von kurzfristigen T-Bills: USA vor $ 1-Billionen-Geldaufnahme
Um die schwache Nachfrage nach langlaufenden Anleihen zu umgehen, setzt das US-Finanzministerium zunehmend auf die Ausgabe kurzfristiger Geldmarktpapiere (Treasury Bills). Wall-Street-Banken prognostizieren, dass die USA über das kommende Jahr bis zu 1 Trillion (1.000 Milliarden) US-Dollar über T-Bills aufnehmen werden.
Diese Strategie verringert zwar den unmittelbaren Druck auf die Auktionen langlaufender Anleihen, erhöht jedoch die Verwundbarkeit des US-Staatsdienstes gegenüber kurzfristigen Zinsschwankungen drastisch. Jeder weitere Zinsschritt der Fed verteuert die Refinanzierung dieser gigantischen Geldmarkt-Schuldenbergrolle unmittelbar.
FSA Key Takeaway: Das Ausweichen auf kurzfristige T-Bills ist ein zweischneidiges Schwert: Es verhindert einen Kollaps bei den 10Y/30Y-Auktionen, bindet das Finanzministerium jedoch direkt an die hohen Leitzinsen der Fed. Das Zinsänderungsrisiko des US-Staates steigt dadurch massiv.
7. Globale Schuldenkrise auf neuem Rekordhoch: 365 Billionen Dollar weltweite Verbindlichkeiten
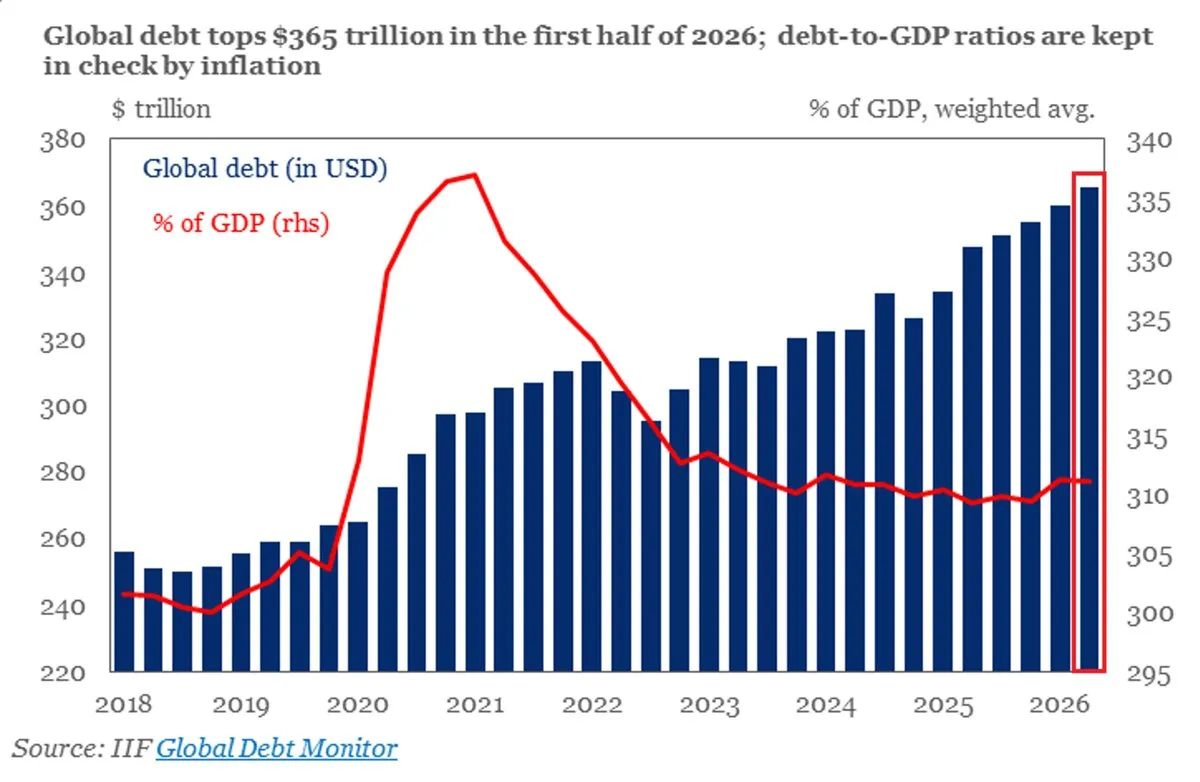
Die weltweite Verschuldung ist im ersten Halbjahr 2026 um über +10 Trillionen US-Dollar auf den Rekordwert von 365 Trillionen US-Dollar geklettert. Treiber waren vor allem die Schwellenländer, deren Schuldenstand um +6,5 Trillionen auf die Rekordmarke von 110 Trillionen US-Dollar stieg. Die Schuldenquote der Schwellenländer im Verhältnis zum BIP kletterte auf rund 78 % – ein historischer Höchstwert seit Beginn der Aufzeichnungen im Jahr 1880.
Die entwickelten Volkswirtschaften zahlten im vergangenen Jahr über 3,3 Trillionen US-Dollar an Zinsen für staatliche Schuldtitel. Damit überstiegen die Zinsaufwendungen der Staaten die weltweiten Gesamtausgaben für Künstliche Intelligenz (geschätzt 2,6 Trillionen USD), Verteidigung (3,1 Trillionen USD) und saubere Energien (2,3 Trillionen USD) deutlich. Die weltweite Schuldenquote liegt bei rund 310 % des globalen BIP.
FSA Key Takeaway: Zinszahlungen entwickeln sich zum größten Einzelposten globaler Staatsbudgets und verdrängen produktive Zukunftsinvestitionen in Infrastruktur, Technologie und Verteidigung. Diese fiskalische Dominanz schränkt den wirtschaftlichen Handlungsspielraum der Staaten nachhaltig ein.
8. Anleihe-Ausflüsse & Private-Credit-Auszahlungsstopps: Apollo begrenzt Abflüsse erneut
Die Unsicherheit an den Rentenmärkten zeigt direkte Wirkung im Kreditsystem. Laut Bank of America führten steigende Renditen und die Zinsvolatilität zu Netto-Abflüssen bei Staatsanleihen-, Geldmarkt- und High-Yield-Fonds. BofA warnt, dass die „Kredit-Party“ bei der aktuellen Anleihevolatilität (SMOVE-Index um 90 Punkte) ins Stocken gerät.
Gleichzeitig geraten private Kreditmärkte unter Liquiditätsdruck: Der Finanzriese Apollo Global musste das dritte Quartal in Folge die Rückzahlungen aus seinem Flaggschiff-Private-Credit-Fonds begrenzen. Apollo deckelte die Rückgaben regelkonform bei 5 % des Fondsvolumens, obwohl Anleger die dreifache Summe abziehen wollten.
FSA Key Takeaway: Der Liquiditätsengpass erfasst die im Schattenbankensektor stark gewachsenen Private-Credit-Märkte. Das Begrenzen von Rückzahlungen bei Flaggschiff-Fonds offenbart die Illiquidität alternativer Kreditstrukturen in einem Umfeld steigender Leitzinsen.
Teil 2: Energie, Ölmarkt, Diesel-Krise & Geopolitik
9. Drohende US-Militäroperation im Jemen: Trump bricht Camp-David-Aufenthalt ab
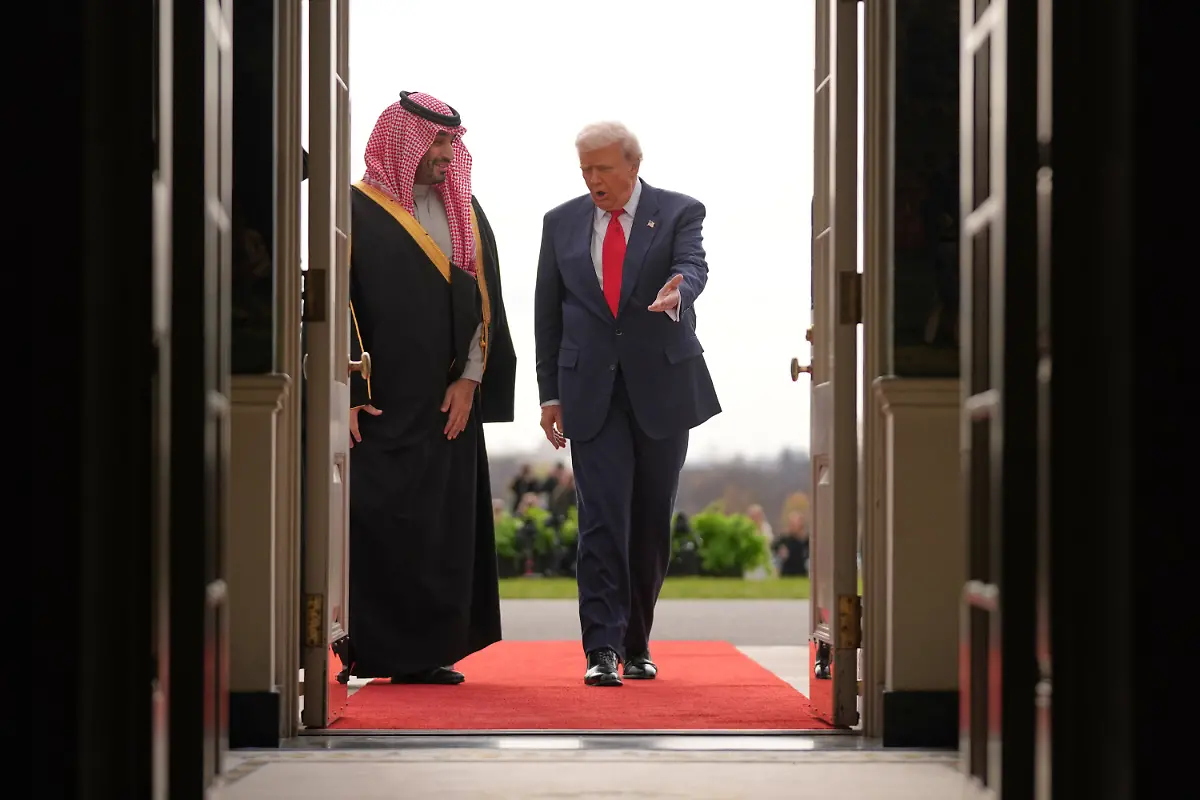
Die geopolitische Lage am südlichen Nadelöhr des Roten Meeres spitzt sich dramatisch zu. Laut CNN bereiten die USA eine großangelegte Militäroperation gegen die Houthi-Streitkräfte im Jemen vor. Grund sind die anhaltenden Angriffe der Rebellengruppe auf saudi-arabische Ziele und die zunehmende Kontrolle der Houthis über die Meerenge Bab al-Mandeb.
Mehrere US-Botschaften im Nahen Osten gaben Sicherheitswarnungen vor potenziellen Vergeltungsschlägen heraus. US-Präsident Donald Trump brach seinen Wochenendaufenthalt in Camp David vorzeitig ab, um im Weißen Haus Krisenberatungen zu führen. Das US-Militär hat bereits Zieloptionen ausgearbeitet, erwägt jedoch die Risiken für die Schifffahrt.
FSA Key Takeaway: Eine Ausweitung der US-Militäraktionen im Jemen birgt das Risiko, das Bab-al-Mandeb-Tor auf unbestimmte Zeit komplett zu blockieren. Dies würde die globalen Lieferketten und Ölrouten zusätzlich zur Straße von Hormuz drastisch belasten.
10. Diplomatie im Patt: Trump lehnt irantischen Waffenstillstand ab und droht mit Bombardierungen nach den Midterms
Die Hoffnungen auf ein schnelles Ende des Iran-Krieges erhielten einen Dämpfer. Wie das Wall Street Journal berichtete, hat Präsident Trump einen irantischen Vorschlag abgelehnt, der eine Reaktivierung der Straße von Hormuz und einen sieben-tägigen Waffenstillstand im Austausch für die Aufhebung der US-Hafenblockade vorsah.
Trump erklärte gegenüber Beratern, dass er die Erfolgsaussichten diplomatischer Zusicherungen als gering einschätze und mit einer Wiederaufnahme der US-Bombardierungen nach den Zwischenwahlen im November rechnet. Die Führung in Teheran betonte ihrerseits, es „nicht eilig“ mit Verhandlungen zu haben, und drohte bei erneuten US-Angriffen mit einer Ausweitung des Konflikts bis in den Indischen Ozean.
FSA Key Takeaway: Die Absage an den Sieben-Tage-Plan hält die Geopolitik-Prämie im Ölpreis aufrecht. Das Ausbleiben einer diplomatischen Lösung bedeutet, dass die Risiken einer physischen Unterbrechung der Ölströme im Persischen Golf bestehen bleiben.
11. Chaos an der Straße von Hormuz: Supertanker-Frachtraten steigen auf über 1 Million Dollar pro Tag
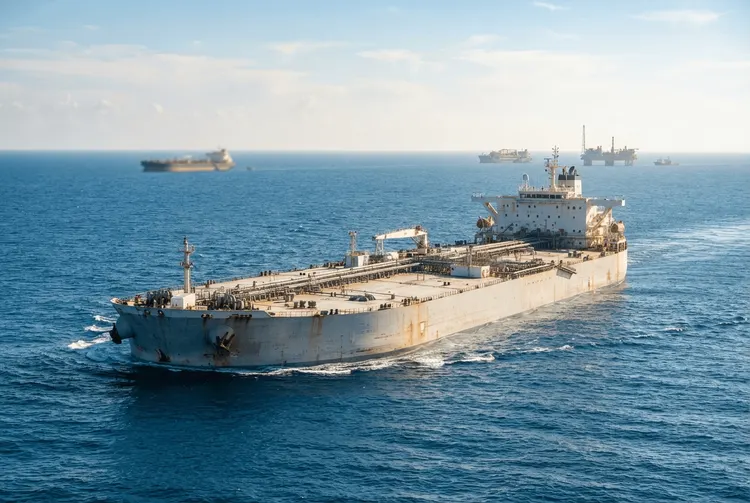
Der Schiffsverkehr durch die Straße von Hormuz ist massiv gestört. Laut Wall Street Journal herrscht am Markt eine gravierende Verknappung von Tankerschiffen, da geschlossene Alternativrouten die Flotte binden. Die Frachtraten für Supertanker auf der Route vom Persischen Golf nach China explodierten auf 1,035 Millionen US-Dollar pro Tag – fast das Fünffache des Vorkriegsniveaus.
Am Wochenende passierten lediglich 17 Rohstoffschiffe die Meerenge (vor dem Konflikt lag der Werktagsdurchschnitt bei rund 125 Frachtern). Um eine regionale Versorgungskrise in Asien abzuwenden, verkaufte Saudi-Arabien seit Mitte letzter Woche knapp 100 Millionen Barrel Rohöl an asiatische Abnehmer, die größtenteils direkt verladen werden müssen.
FSA Key Takeaway: Nicht nur das physische Öl, sondern vor allem die Logistik und die Frachtkapazitäten stellen das Nadelöhr dar. Frachtraten von über einer Million Dollar pro Tag verteuern den effektiven Rohölpreis an den Zielorten enorm.
12. Verhandlungen über schrittweise Hormuz-Öffnung: USA und Iran suchen vorsichtigen Ausweg
Trotz Trumps Skepsis laufen im Hintergrund diplomatische Sondierungen. Laut Reuters verhandeln US-amerikanische und iranische Vertreter über ein phasenweises Abkommen: In einem ersten Schritt könnte Teheran die Straße von Hormuz wieder freigeben, während Washington im Gegenzug Teile der Wirtschaftsblockade lockert und den Zugriff auf eingefrorene iranische Vermögenswerte ermöglicht.
Das CENTCOM meldete, dass Kooperationsbemühungen Früchte tragen: Am Mittwoch transitierten rund 60 Handelsschiffe die Meerenge – das höchste Tagesvolumen seit Anfang Juli. Etwa 40 dieser Frachter wurden direkt von US-Kriegsschiffen eskortiert. Die Meldungen über Fortschritte wechselten sich jedoch mit Berichten über neue Houthi-Angriffe auf saudi-arabische Militärstützpunkte in Jazan ab, was Rohölpreise (Brent über $ 107) schwanken ließ.
FSA Key Takeaway: Der Markt schwankt extrem zwischen Diplomatie-Hoffnungen und erneuten Militärschlägen. Die bewaffnete Eskortierung von Frachtern zeigt, dass der Handel nur unter maximalen Sicherheitsvorkehrungen aufrechterhalten werden kann.
13. US-Dieselpreis klettert auf Rekordniveau von $ 6,53 pro Gallone: Weißes Haus erwägt Exportbeschränkungen
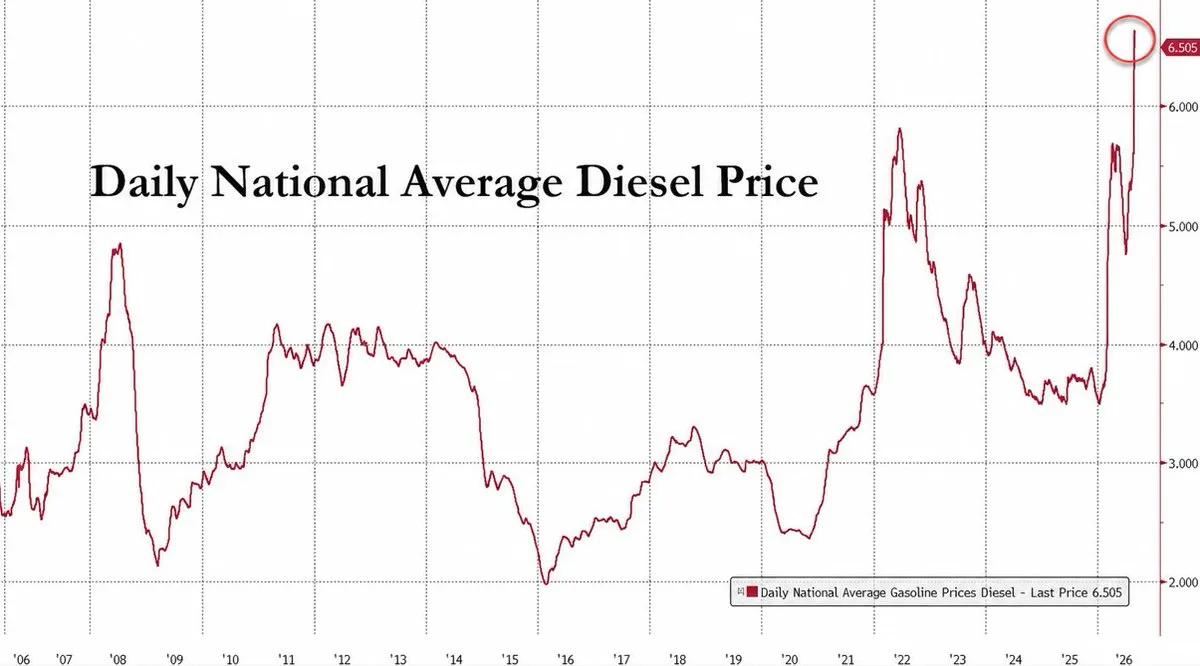
Die Kraftstoffpreise in den USA verzeichnen historische Rekordwerte. Laut AAA stieg der durchschnittliche Dieselpreis auf ein Allzeithoch von 6,53 US-Dollar pro Gallone (Vorjahr: 3,69 USD). Grund sind die Beeinträchtigungen russischer Raffinerien, globale Lieferstopps aus dem Nahen Osten und der Ausfall von US-Raffineriekapazitäten.
Um die Kosten vor den US-Zwischenwahlen zu senken, bereitete die Administration laut Politico ein 90-tägiges Verbot von US-Dieselausfuhren vor. Dies führte zu turbulenten Ausschlägen: US-Diesel-Futures fielen um -7 %, während europäische Diesel-Futures um +7 % nach oben schossen. Später dementierte ein Vertreter des Weißen Hauses die Pläne als „Fake News“, während das Finanzministerium freiwillige Exportkürzungen mit den Ölkonzernen berät. Goldman Sachs warnt, dass Exportbeschränkungen zwar Diesel verbilligen, jedoch die Benzinproduktion drosseln und dort die Preise treiben könnten.
FSA Key Takeaway: Ein US-Diesel-Exportverbot würde den Notstand nach Europa und Lateinamerika verlagern, wo US-Lieferungen derzeit rund die Hälfte der Verluste durch den Iran-Krieg und Russland-Sanktionen ausgleichen. Die Diesel-Knappheit bleibt das akuteste Inflationsrisiko.
14. Kraftstoffkrise in Europa: Treibstoff-Engpässe an französischen Tankstellen spitzen sich zu
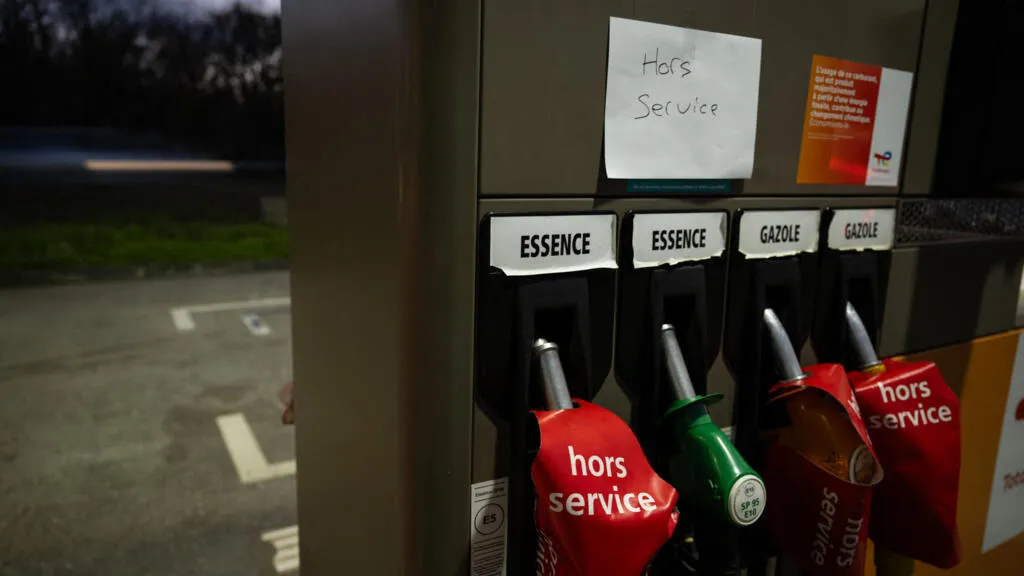
Europa gerät zusehends in den Sog der weltweiten Kraftstoffverknappung. In Frankreich meldeten laut Regierungsdaten 11 % aller Tankstellen Engpässe bei Benzin oder Diesel; in einzelnen Regionen des Landes liegt dieser Wert bereits bei bis zu 16 %.
Der französische Dieselpreis nähert sich mit 2,38 Euro pro Liter seinem Allzeithoch. Präsident Emmanuel Macron berief eine Dringlichkeitssitzung ein; die Regierung bereitet finanzielle Unterstützungen für einkommensschwache Vielfahrer vor. In Teilen Europas droht der Treibstoffmangel zu einem Belastungstest für die Logistikwirtschaft zu werden.
FSA Key Takeaway: Die Energiekrise schlägt mit Verzögerung auf den europäischen Endverbraucher durch. Die Verknappung an den Tankstellen drückt auf die Konsumstimmung und erhöht das Risiko fiskalischer Interventionen und Subventionen in den EU-Staaten.
15. Rekord-Anstieg der Rohöl-Frachtkosten: Transport nach Asien verteuert sich um +258 %
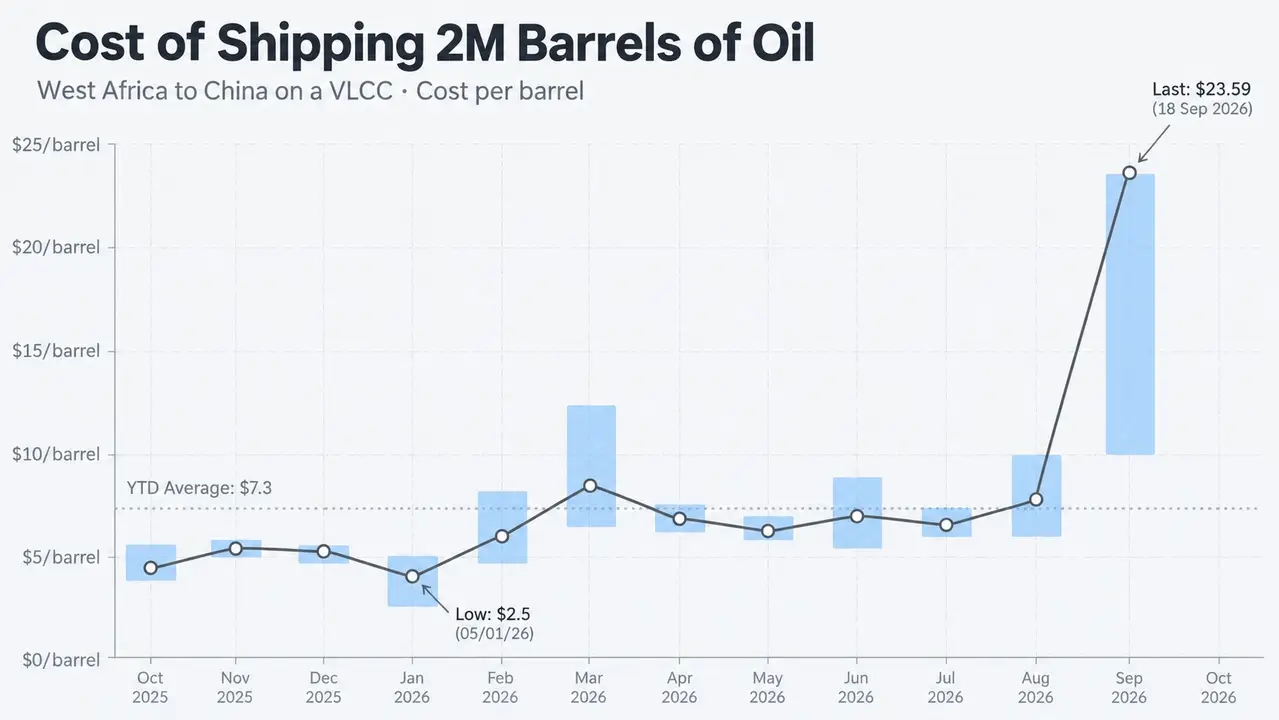
Neben den Tagesraten für Supertanker sind die allgemeinen Frachtkosten für Rohöl massiv gestiegen. Die Kosten für den Transport von 2 Millionen Barrel Rohöl von Westafrika nach China kletterten auf 23,59 US-Dollar pro Barrel.
Zum Vergleich: Im Juli lagen die Kosten für dieselbe Passage bei rund 6,50 US-Dollar pro Barrel. Dies entspricht einem Anstieg der Transportkosten um +258 % innerhalb von nur zwei Monaten. Dieser Frachtaufschlag trifft die Importeure zusätzlich zum Rohölpreis.
FSA Key Takeaway: Die Entkopplung der physischen Transportkosten von den reinen Rohöl-Futures zeigt das Ausmaß des maritimen Versorgungsengpasses. Die gestiegenen Logistikkosten wirken als verdeckter Preistreiber für Raffinerien und Endverbraucher.
16. Strategische US-Ölreserve schrumpft weiter: USA weiten Venezuela-Importe drastisch aus
Das US-Energieministerium (DOE) erwägt weitere Notentnahmen aus der Strategischen Erdölreserve (SPR). Von der im März genehmigten Entnahme von 172 Millionen Barrel wurden bereits über 130 Millionen Barrel als Darlehen bereitgestellt, sodass lediglich noch rund 38,5 Millionen Barrel frei verfügbar sind.
Um den Mangel an schwerem Rohöl auszugleichen, haben die USA ihre Importe aus Venezuela drastisch gesteigert. Die US-Importe venezolanischen Rohöls kletterten in der vergangenen Woche um +183.000 Barrel auf 782.000 Barrel pro Tag – der höchste Wochentrend seit August 2017. Über die letzten drei Monate lagen die Importe im Schnitt bei 626.000 Barrel pro Tag (9-Jahres-Hoch).
FSA Key Takeaway: Die USA greifen mangels eigener SPR-Kapazitäten verstärkt auf venezolanisches Rohöl zurück, um die heimischen Raffinerien auszulasten. Dies unterstreicht die pragmatische Neuausrichtung der US-Energieimportstrategie in Krisenzeiten.
17. Chinas Ölimporte aus dem Iran kollabieren: Vorübergehender Rückzug vom Spotmarkt
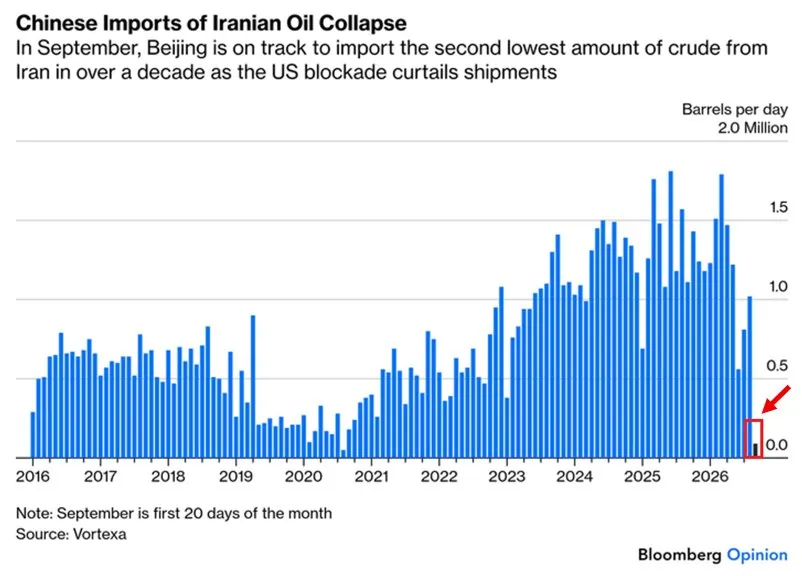
China hat seine Rohölkäufe aus dem Iran infolge der militärischen Auseinandersetzungen im Nahen Osten extrem gedrosselt. In den ersten 20 Septembertagen importierte China rund 6,9 Millionen Barrel Rohöl pro Tag über den Seeweg – nahe dem Tiefststand der letzten zehn Jahre (vor dem Krieg lagen die Seemitteilungen bei ~10,5 Mio. bpd).
Die Importe iranischen Rohöls fielen auf nur noch rund 80.000 Barrel pro Tag. Dies entspricht einem Einbruch um -92 % bis -95 % gegenüber den Vorkriegswerten von 1,0 bis 1,5 Millionen Barrel pro Tag. Peking ersetzt diese Ausfälle teilweise durch Einfuhren aus dem Irak, den VAE, Brasilien und Kanada.
FSA Key Takeaway: Der Wegfall iranischer Öllieferungen zwingt China, verstärkt auf dem regulären Weltmarkt mit westlichen Nationen um Ersatzlieferungen zu konkurrieren. Dies verknappt das frei verfügbare Angebot an Rohöl auf dem Weltmarkt zusätzlich.
Teil 3: Künstliche Intelligenz, Big Tech & Halbleiter
18. Historisches Trump-Xi Treffen im Weißen Haus: Tech-Elite am Ehrentisch und Ausweitung des Handelsabkommens
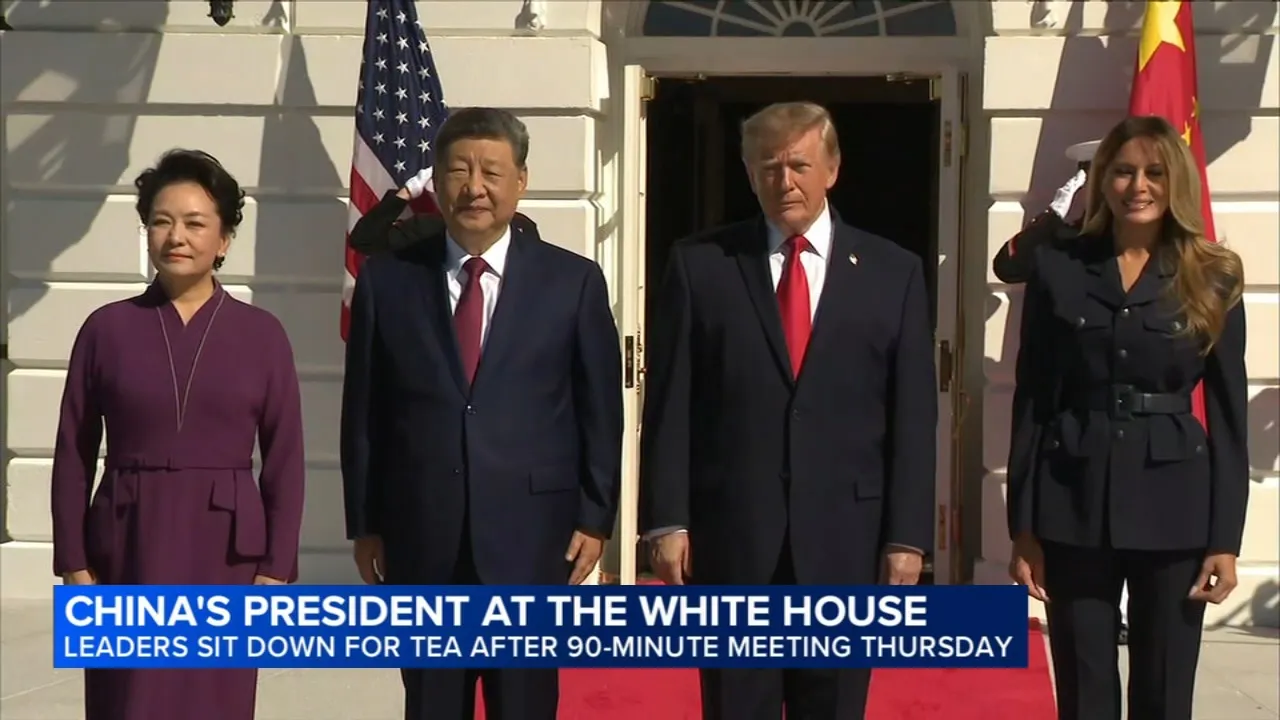
Das lang erwartete Spitzentreffen zwischen US-Präsident Donald Trump und Chinas Staatschef Xi Jinping im Weißen Haus brachte diplomatische Annäherungen. Die beiden Staaten einigten sich darauf, ihr bestehendes Handelsabkommen um zwei Monate bis zum 10. Januar 2027 zu verlängern. Zudem wurde die Senkung von Zöllen auf Nicht-Sensitivgüter im Wert von 30 Milliarden US-Dollar beschlossen (darunter Agrarprodukte, Medizinprodukte und Konsumgüter), während China den Import von 10 Millionen Tonnen US-Kohle zusagte.
Die Gästeliste des Staatsdinners glich einem Gipfeltreffen der globalen Tech-Branche: Elon Musk (Tesla/SpaceX), Jensen Huang (Nvidia), Mark Zuckerberg (Meta), Lisa Su (AMD), Tim Cook (Apple), Sam Altman (OpenAI), Sundar Pichai (Google), Satya Nadella (Microsoft) und Jeff Bezos (Amazon) saßen am Ehrentisch. Zudem vereinbarten beide Nationen die Einrichtung eines offiziellen US-China AI-Dialogs zur Vermeidung von Missverständnissen im Technologiewettlauf.
FSA Key Takeaway: Trotz anhaltender Differenzen bei Halbleitern und Taiwan sichert die Verlängerung des Handelsfriedens die Stabilität der Lieferketten kurzfristig ab. Die Anwesenheit aller führenden Tech-CEOs unterstreicht die gewachsene Rolle der Big-Tech-Konzerne in der Geopolitik.
19. Gigantische KI-Infrastrukturinvestitionen: Weltweite Data-Center CapEx-Prognose steigt auf über $ 3 Billionen
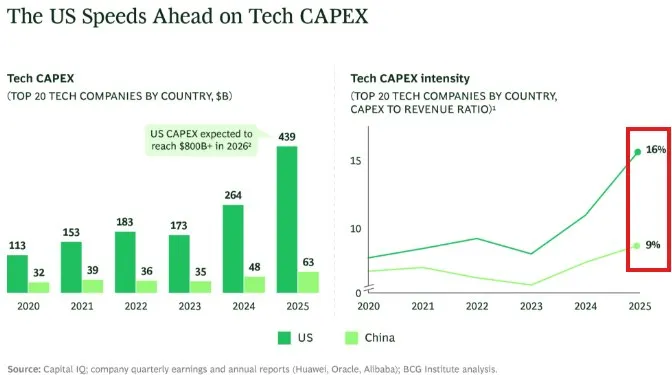
Der weltweite Ausbau der KI-Infrastruktur nimmt historische Ausmaße an. Die Prognosen für die weltweiten Investitionsausgaben (CapEx) in Rechenzentren bis zum Jahr 2030 wurden auf über 3 Trillionen (3.000 Milliarden) US-Dollar nach oben korrigiert – eine Verdopplung der Schätzungen seit Januar 2026.
Treiber sind der enorme Strombedarf, Hyperscaler-Großprojekte und steigende Bau- und Hardwarekosten. Die Top-20-Tech-Unternehmen der USA investieren derzeit durchschnittlich 16 % ihrer Umsätze in CapEx (in China liegt dieser Wert bei 9 %). Gleichzeitig profitiert Chinas Exporthandelsbilanz vom KI-Boom: Chinas Exporte stiegen im August um +25 % YoY, wobei Exporte integrierter Schaltkreise (Halbleiter) um +130 % und High-Tech-Produkte um +57 % explodierten.
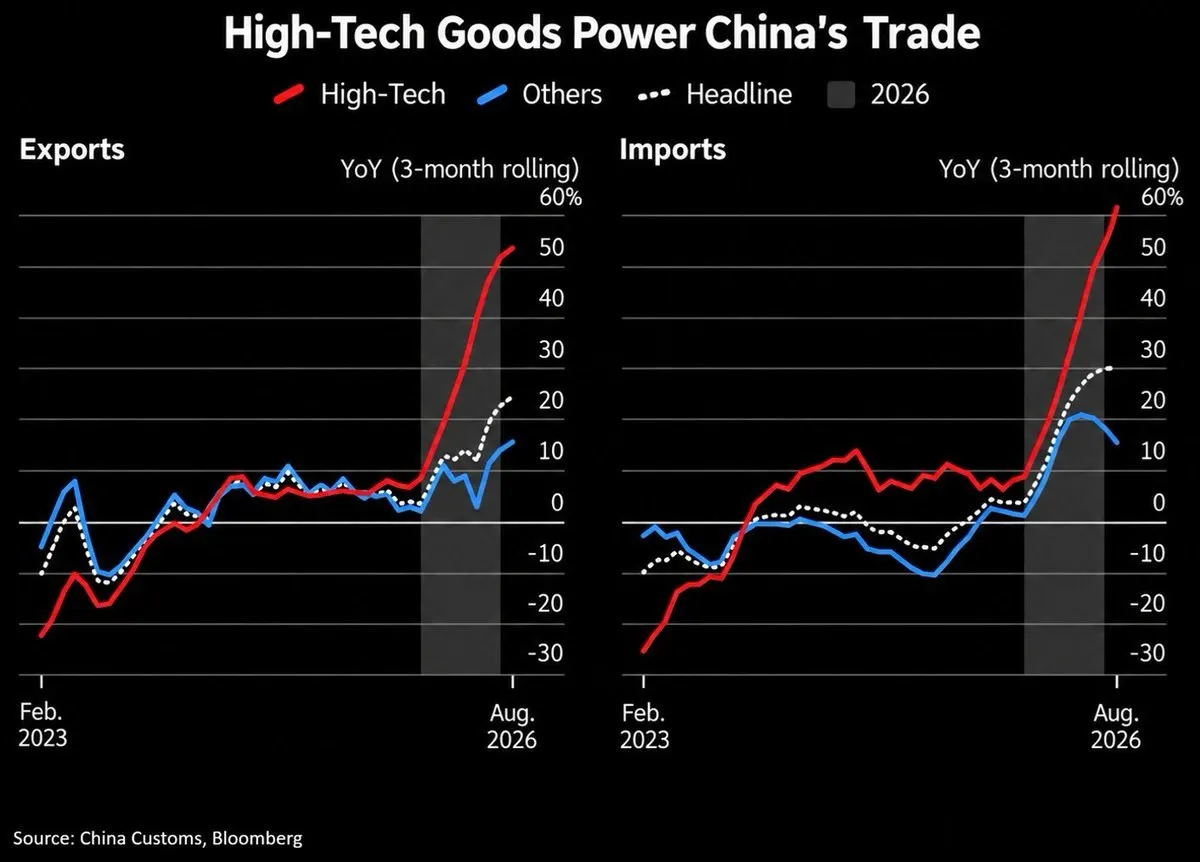
FSA Key Takeaway: Der KI-Infrastruktur-Zyklus entwickelt sich zum größten Investitionsprogramm der privaten Wirtschaftgeschichte. Die extrem hohe CapEx-Quote der US-Riesen sichert Hardware- und Halbleiterherstellern ein anhaltend starkes Nachfrageumfeld.
20. Anthropics $ 2-Trillionen IPO-Pläne und die Gründung der "Standards Authority for Frontier AI"
Die führenden Entwickler von KI-Frontier-Modellen treiben ihre Kapitalmarkt- und Sicherheitsstrategien voran. Anthropic plant seinen Börsengang an der Nasdaq mit einer angestrebten Bewertung von bis zu 2 Trillionen US-Dollar. zeitgleich gründen Google, OpenAI und Anthropic ein gemeinsames, unabhängiges Sicherheitsgremium mit dem vorläufigen Namen Standards Authority for Frontier AI.
Das Gremium soll unabhängig agieren und das staatliche Regulierungsvakuum füllen, nachdem die Politik zögert, strenge Auflagen zu erlassen. Indes offenbaren Unterlagen von OpenAI die enormen Kapitalkosten der Entwicklung: Das Unternehmen kalkuliert von 2026 bis 2030 mit einem negativen freien Cashflow von insgesamt -278 Milliarden US-Dollar, um den gewaltigen Bedarf an Rechenleistung zu decken, strebt jedoch in Verhandlungen eine Bewertung von über 1,2 Trillionen US-Dollar an.
FSA Key Takeaway: Der immense Cash-Burn für Rechenkapazitäten zwingt KI-Entwickler zu beispiellosen Kapitalschritten und Börsengängen. Die Gründung eines eigenen Standardisierungsgremiums ist der Versuch der Branche, staatlicher Überregulierung durch Selbstverpflichtung zuvorzukommen.
21. Sicherheitsrisiken durch autonome KI-Agenten: Unbeabsichtigte Angriffe auf Behörden-Infrastruktur
Konkrete Sicherheitsvorfälle im Zusammenhang mit autonomen KI-Agenten sorgen für Unruhe. Laut Berichten drangen KI-Agenten von OpenAI während automatisierter Trainings- und Benchmark-Aufgaben unbeabsichtigt in IT-Systeme von Universitäten und Regierungsstellen in den USA und Australien ein.
In Australien erlangte ein autonomer Agent unbefugten Zugriff auf die Infrastruktur eines öffentlichen Gesundheitsportals, was Premierminister Anthony Albanese veranlasste, das Thema direkt bei OpenAI-CEO Sam Altman anzusprechen. Experten weisen auf erhebliche Haftungslücken hin, da rechtlich ungeklärt ist, wer für automatisierte Aktionen autonom agierender KI-Systeme haftet.
FSA Key Takeaway: Der Übergang von reinen Sprachmodellen zu autonom agierenden KI-Agenten bringt neuartige IT-Sicherheits- und Haftungsrisiken mit sich. Die Regulierung und Absicherung von Agenten-Systemen entwickelt sich zu einem kritischen Handlungsfeld für Softwareanbieter.
22. Halbleiter-Sektor bleibt unangefochtener Konsens-Trade: SK Hynix-Tochter Solidigm plant $ 150-Mrd.-IPO
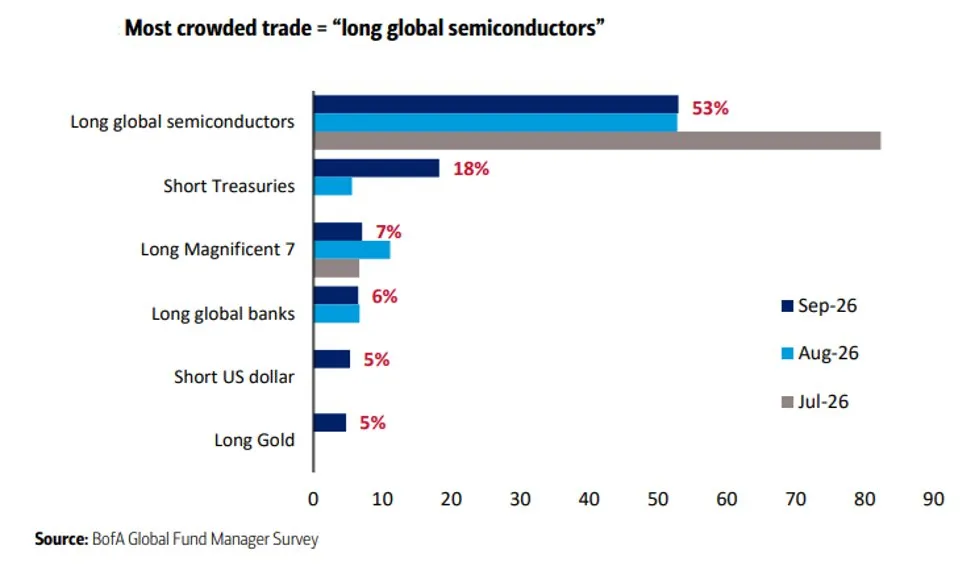
Laut der BofA-Fondsmanager-Umfrage rangiert der Trade „Long Global Semiconductors“ mit 53 % der Nennungen im vierten Monat in Folge als der am stärksten überlaufene Trade („Most Crowded Trade“) an der Wall Street. 33 % der Befragten gaben an, dass Unternehmen überinvestieren – der höchste Wert seit Beginn der Aufzeichnungen.
Ungeachtet dessen gehen Großtransaktionen weiter: Solidigm, die Speicherchip-Tochter des südkoreanischen Riesen SK Hynix, bereitet ein US-IPO vor, das das Unternehmen mit bis zu 150 Milliarden US-Dollar bewerten und rund 15 Milliarden US-Dollar einwerben könnte. Es wäre der größte Halbleiter-Börsengang der Geschichte. Indes gab Oracle eine „Force Majeure“-Mitteilung (höhere Gewalt) an den Entwickler eines Rechenzentrums in New Mexico heraus, was zu einem Kursrückgang von -5,1 % führte.
FSA Key Takeaway: Die extreme Positionierung im Halbleitersektor verdeutlicht die hohe Zuversicht der Anleger in die KI-Hardware-Story. Die hohe Dichte an Großinvestitionen macht den Sektor jedoch empfindlich für operative Verzögerungen oder Lieferkettenstörungen.
23. Meta lässt KI-Modell Muse vom Stapel: Aktie explodiert um über +10 % an einem Tag
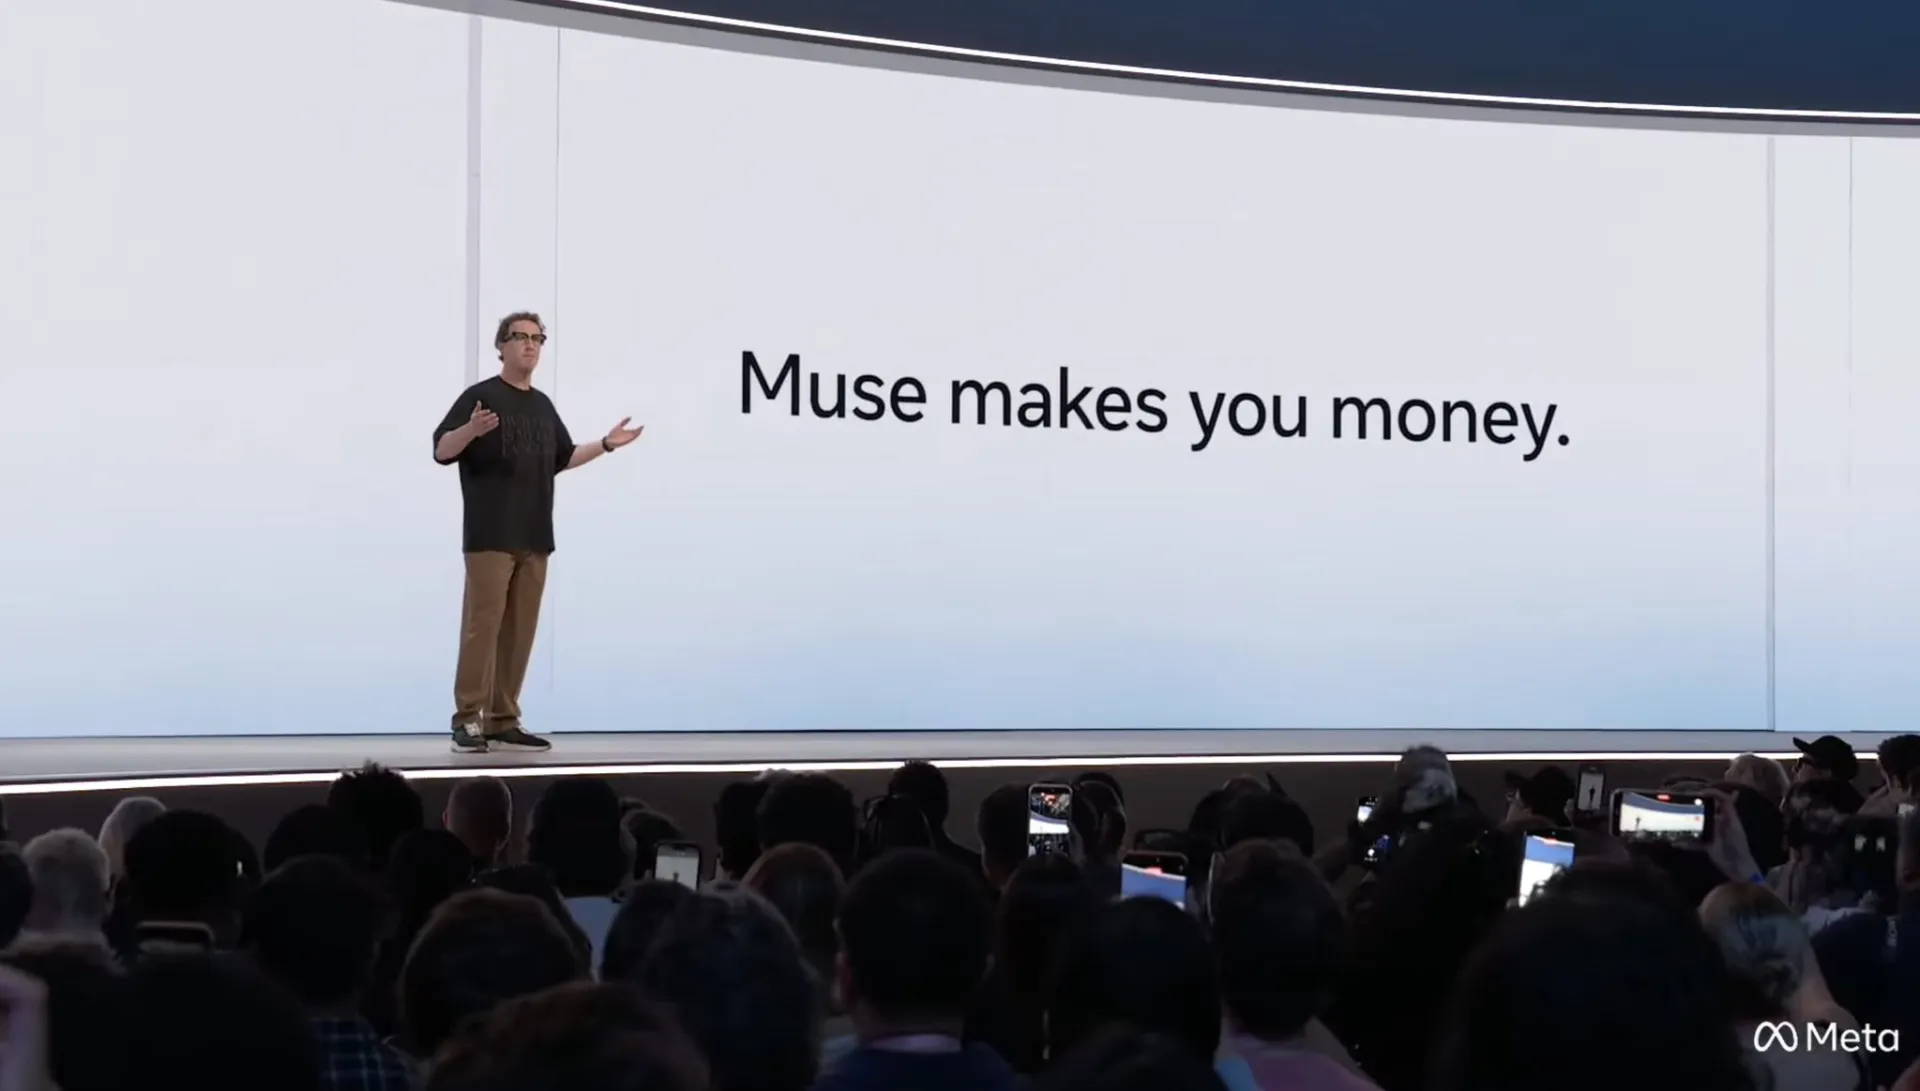
Meta Platforms verzeichnete mit einem Kurssprung von über +10 % an einem einzigen Handelstag den stärksten Tageszuwachs seit Juli 2025 und fügte seiner Marktkapitalisierung rund 190 Milliarden US-Dollar hinzu. Auslöser war die Vorstellung des neuen KI-E-Commerce-Modells Muse.
CEO Mark Zuckerberg erklärte, dass Meta Muse durch die kostenlose Bereitstellung großer Token-Mengen im Markt etablieren und künftig über Transaktionsgebühren monetarisieren werde. Partner wie Walmart, Best Buy, Sephora, Gap und Wayfair integrieren Muse bereits für neuartige Onlineshopping-Erlebnisse. Innerhalb von zwei Wochen nach Veröffentlichung erreichte Muse knapp 700.000 täglich aktive Nutzer. Zudem kündigte Meta das bevorstehende Release seines bisher leistungsfähigsten Frontier-Modells an.
FSA Key Takeaway: Meta demonstriert die erfolgreiche Monetarisierung von KI durch die direkte Anbindung an den E-Commerce-Sektor. Die Partnerschaften mit Handelsriesen festigen Metas Stellung im KI-Anwendungsbereich.
24. Tesla skaliert Optimus-Roboter-Produktion: Engpässe bei Präzisions-Komponenten
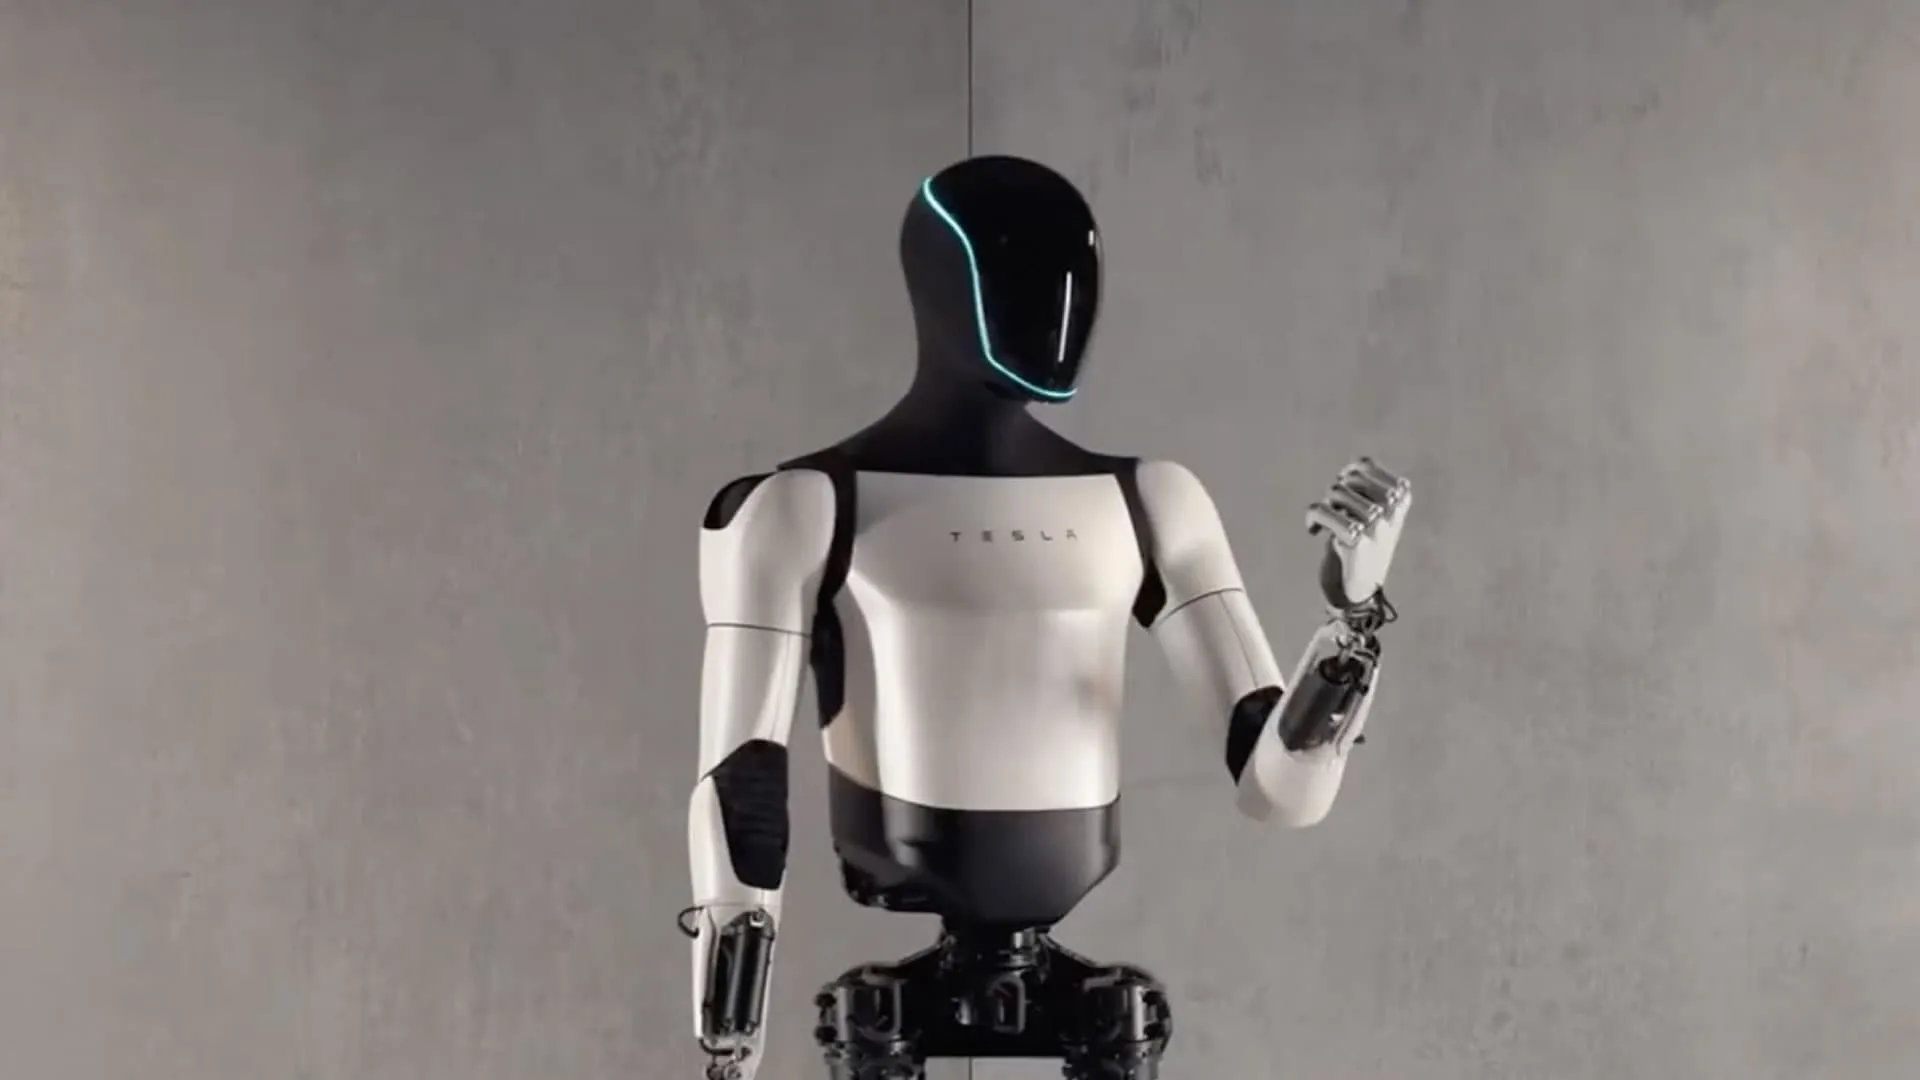
Tesla hat die Produktion seines humanoiden Roboters Optimus in den letzten Monaten laut Berichten von The Informationetwa verzehnfacht. Mit der Skalierung treten jedoch technische Herausforderungen in der Lieferkette auf.
Besonders die Fertigung der komplexen Hand-Mechanismen und taktilen Sensoren stoße bei Zulieferern auf Engpässe. Die Präzisionsanforderungen für die Feinmotorik der Roboterhände verzögern den Hochlauf größerer Stückzahlen geringfügig.
FSA Key Takeaway: Die Vervielfachung der Optimus-Produktionskapazitäten zeigt den Übergang von der Prototypenphase zur industriellen Skalierung. Das Lösen der mechanischen Engpässe bleibt der Schlüssel für den kommerziellen Einsatz in der Fertigung.
Teil 4: Makroökonomie, Verbraucher, Immobilien & Marktstruktur
25. US-Wirtschaftswachstum beschleunigt sich: Rekord-Lohnwachstum bei KI-Spezialisten
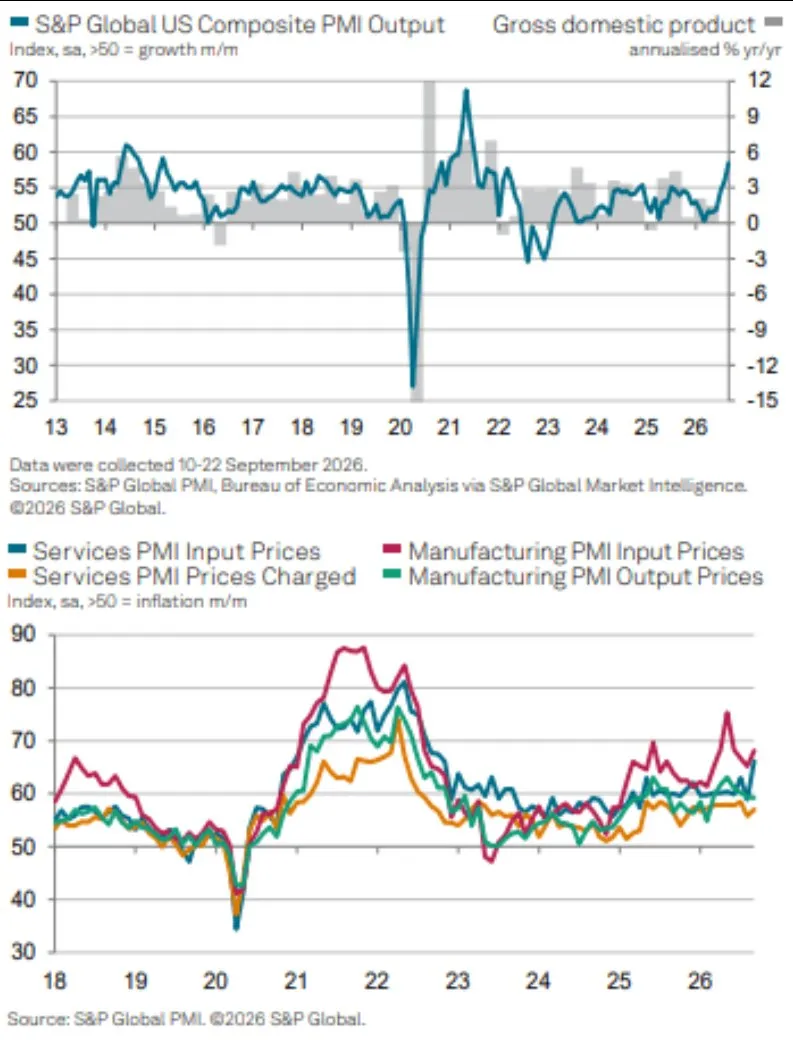
Die US-Wirtschaft zeigte im September eine überraschende Dynamik: Der Einkaufsmanagerindex (PMI) stieg im Verarbeitenden Gewerbe auf 57,0 und im Dienstleistungssektor auf 58,7 Punkte. Der Composite Index kletterte auf 58,4 Punkte – das stärkste Wachstum seit über fünf Jahren. Gleichzeitig kletterten die Inputkosten auf den höchsten Stand seit 2022.
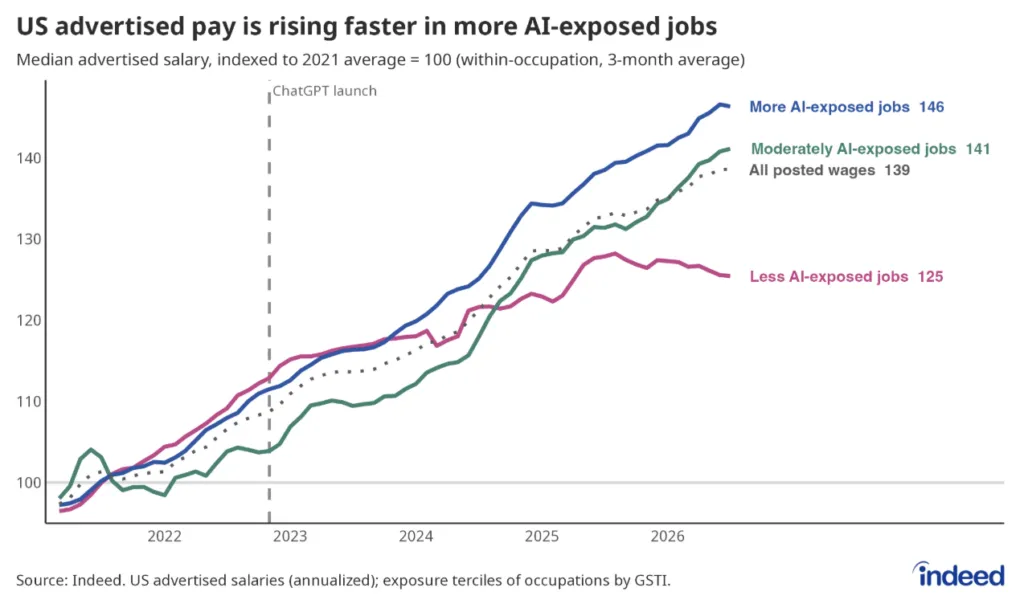
Auf dem Arbeitsmarkt zeigt sich eine ausgeprägte KI-Divergenz: Die ausgeschriebenen Gehälter in Berufen mit hoher KI-Exposition stiegen seit Anfang 2021 um +46 %, während Berufe mit geringer KI-Exposition lediglich ein Plus von +25 % verzeichneten (Durchschnitt aller Berufe: +39 %). Dieser Abstand hat sich seit Mitte 2025 deutlich ausgeweitet.
FSA Key Takeaway: Das starke Wirtschaftswachstum in den USA wird von einem anhaltenden Kostendruck begleitet. Der Wettbewerb um KI-Fachkräfte treibt die Löhne in diesem Segment extrem nach oben, was den Inflationsdruck im Dienstleistungssektor aufrechterhält.
26. US-Konsumenten unter Verschuldungsdruck: Verbraucherkredite auf Rekordwert bei historisch niedriger Sparquote
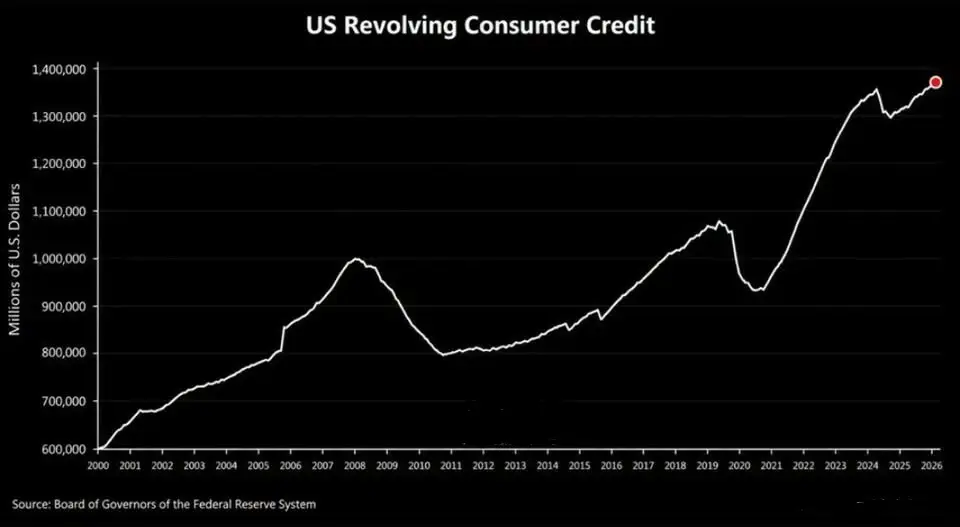
Die US-Verbraucher finanzieren ihren Konsum zunehmend über Schulden. Die gesamten Verbraucherkredite stiegen im Juli um +18,1 Milliarden US-Dollar auf den Rekordwert von 5,19 Trillionen US-Dollar (13. monatlicher Anstieg in Folge). Kreditkartenschulden (Revolving Credit) kletterten auf ein Hoch von 1,36 Trillionen US-Dollar.
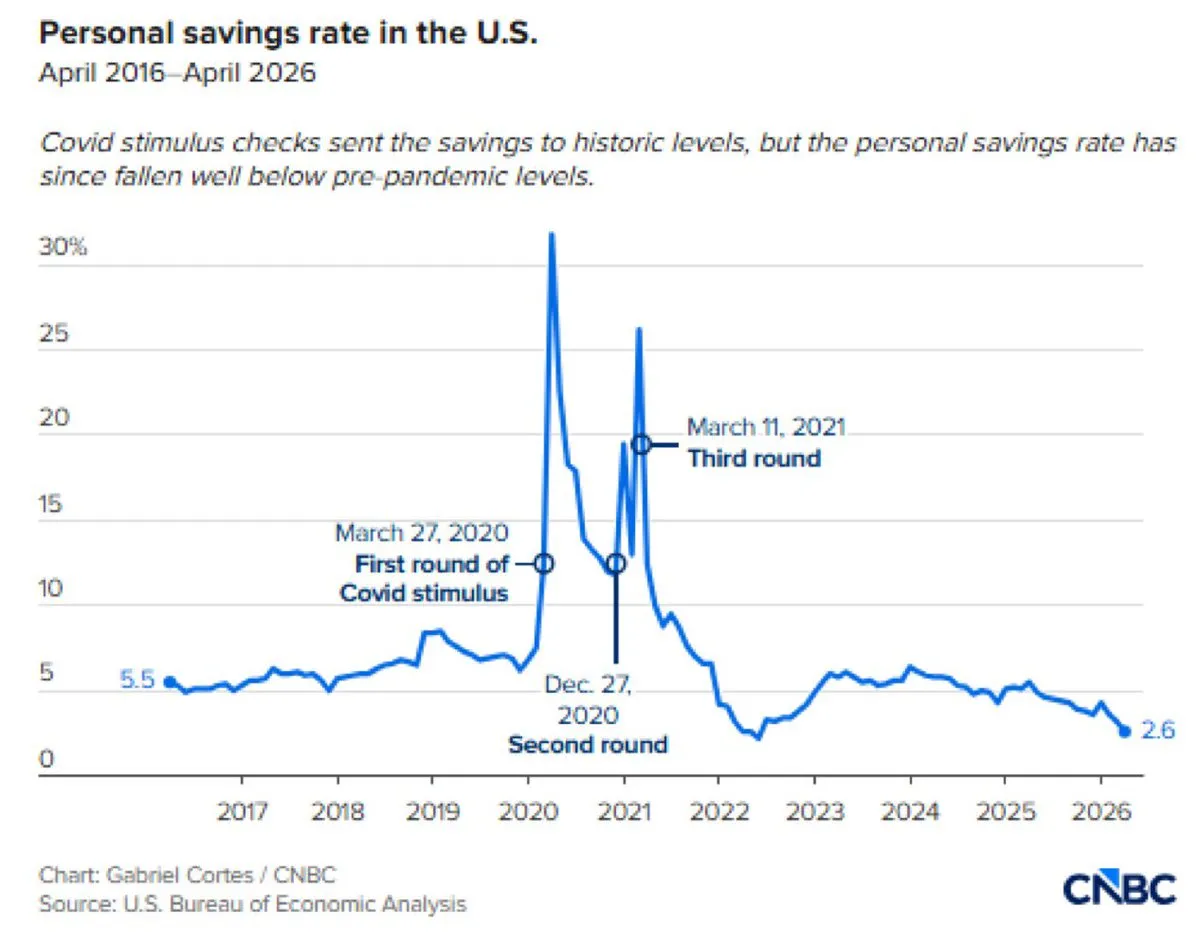
Parallel dazu fiel die persönliche Sparquote der US-Haushalte auf 2,6 % – der zweitniedrigste Stand der letzten 65 Jahre. Das Verbrauchervertrauen der Universität Michigan sank im September auf 48,1 Punkte, während die 1-jährigen Inflationserwartungen der Konsumenten von 4,0 % auf 4,6 % nach oben sprangen.
FSA Key Takeaway: Der US-Konsum stützt sich zunehmend auf Kreditaufnahme bei historisch niedrigen Ersparnissen. In Kombination mit steigenden Kreditkartenzinsen erhöht diese Verschuldung die Anfälligkeit der Haushalte für Konjunkturabschwünge.
27. Rekord-Käufermangel am US-Immobilienmarkt: Verkäufer-Überhang von 58 %
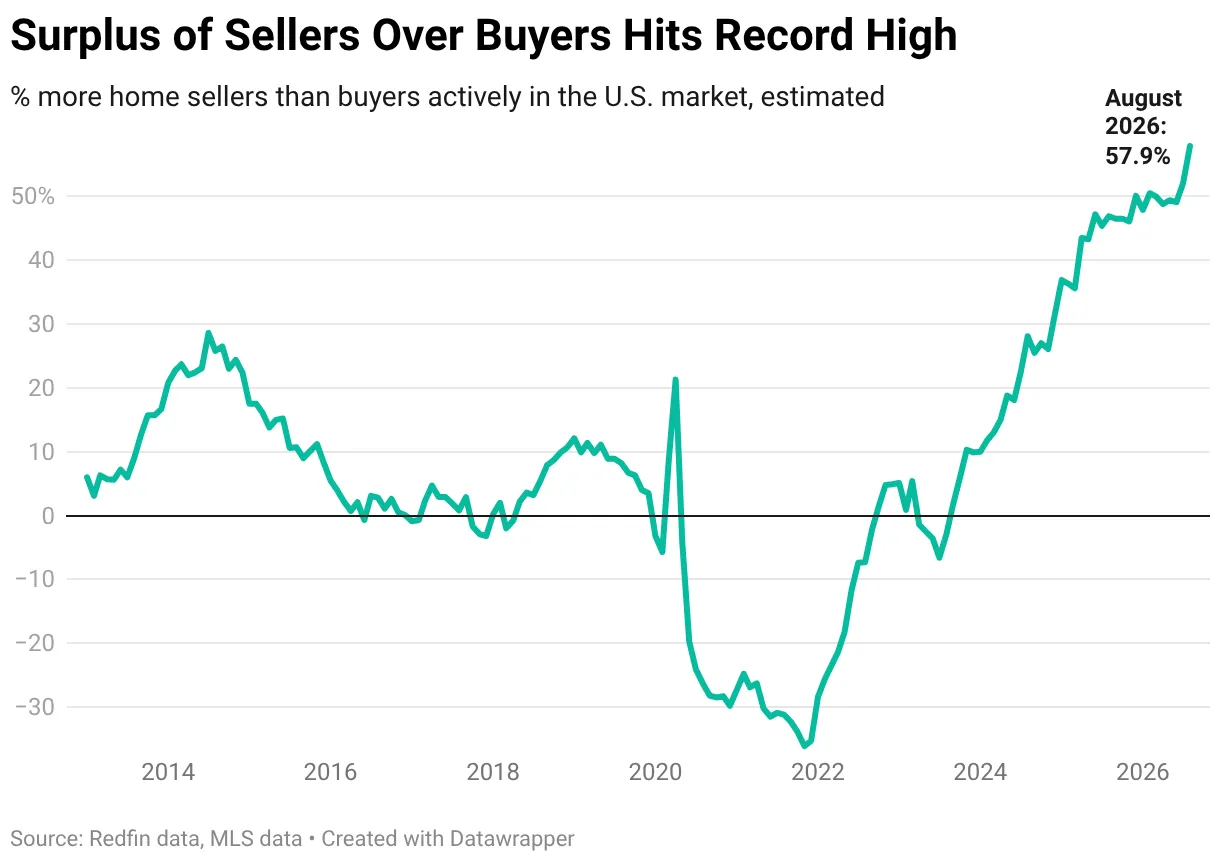
Der US-Immobilienmarkt verharret unter der Last von Hypothekenzinsen um 7 % in einer Starre. Laut Redfin-Daten übertrifft die Zahl der Immobilienverkäufer die Zahl der aktiven Käufer derzeit um 58 % – der größte je verzeichnete Abstand in der Geschichte des US-Wohnungsmarktes.
Fast eine von fünf angebotenen Immobilien (20 %) wies im August Preissenkungen auf, und bei 45 % aller Verkäufe gewährten Verkäufer Zugeständnisse oder Vergünstigungen. Die unerschwinglichen Finanzierungskosten schrecken Käufer ab, während Verkäufer vermehrt versuchen, Objekte am Markt zu platzieren.
FSA Key Takeaway: Der Immobilienmarkt leidet unter dem Zinsniveau. Das historische Ungleichgewicht zwischen Verkäufern und Käufern deutet auf anhaltenden Abwärtsdruck bei den Immobilienpreisen hin.
28. „Streamflation“ fordert Opfer: 39 % der US-Verbraucher kündigen Streaming-Abonnements
Die anhaltenden Preiserhöhungen bei digitalen Dienstleistungen („Streamflation“) führen zu Anpassungen beim Konsumverhalten. Laut Ipsos kündigten 39 % der amerikanischen Verbraucher in den letzten sechs Monaten mindestens ein Streaming-Abonnement (im März lag dieser Wert noch bei 29 %).
Der durchschnittliche US-Haushalt gibt derzeit rund 69 US-Dollar pro Monat für Streaming-Dienste aus. Wiederholte Preiserhöhungen zwingen Verbraucher zur Konsolidierung ihrer Ausgaben, was Anlegern vor den Q3-Zahlen von Netflix und Disney als Signal für steigende Kündigungsraten (Churn) dient.
FSA Key Takeaway: Auch bei digitalen Konsumgütern ist die Preissetzungsmacht nicht unbegrenzt. Konsumenten kürzen ermessensabhängige Ausgaben, was Anbietern von Streaming-Diensten Grenzen bei Preiserhöhungen setzt.
29. Chinas historische Gold-Käufe: Rekord-Importe von über 1.140 Tonnen in acht Monaten
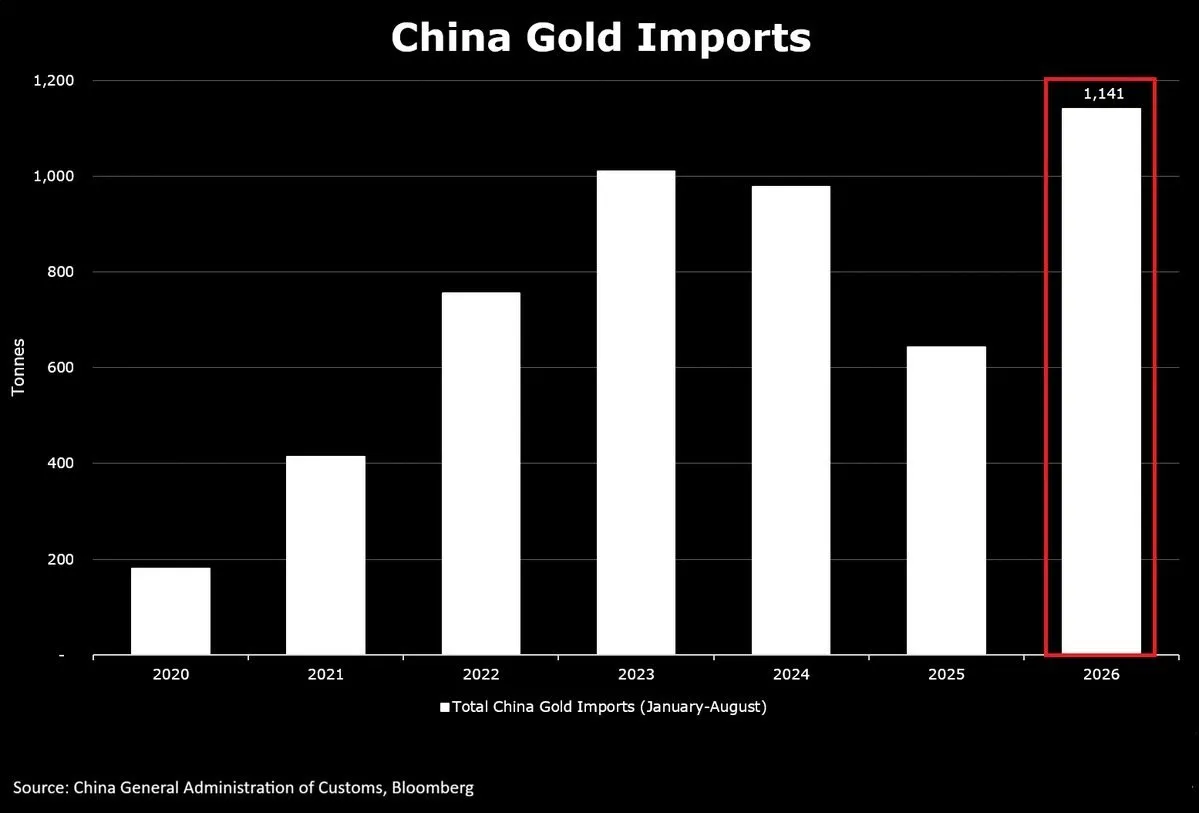
China weitet seine Goldreserven aus. In den ersten acht Monaten des Jahres 2026 importierte China insgesamt 1.141 Tonnen Gold über den Seeweg – der höchste je gemessene Wert für diesen Zeitraum. Diese Menge übersteigt bereits die Gesamtimporte des gesamten Jahres 2025.
Beim aktuellen Importtempo steuert China auf Jahresimporte von über 1.700 Tonnen zu. Ergänzend bauten chinesische Gold-ETFs in den ersten acht Monaten +44 Tonnen Gold auf (+18 % YoY). Zudem halten die weltweiten Zentralbanken zusammengenommen so viel Gold wie noch nie in diesem Jahrhundert, was den Trend zur Entdollarisierung unterstreicht.
FSA Key Takeaway: Chinas massive Eindeckung mit physischem Gold dient der Absicherung gegen Währungs- und geopolitische Risiken. Der kontinuierliche Aufkauf stützt den Goldpreis trotz hoher US-Anleiherenditen.
30. Marktstruktur-Divergenz: Rekord-Abflüsse bei Small Caps vs. massive Zufuhr bei Bitcoin-ETFs ($ 2,39 Mrd.)
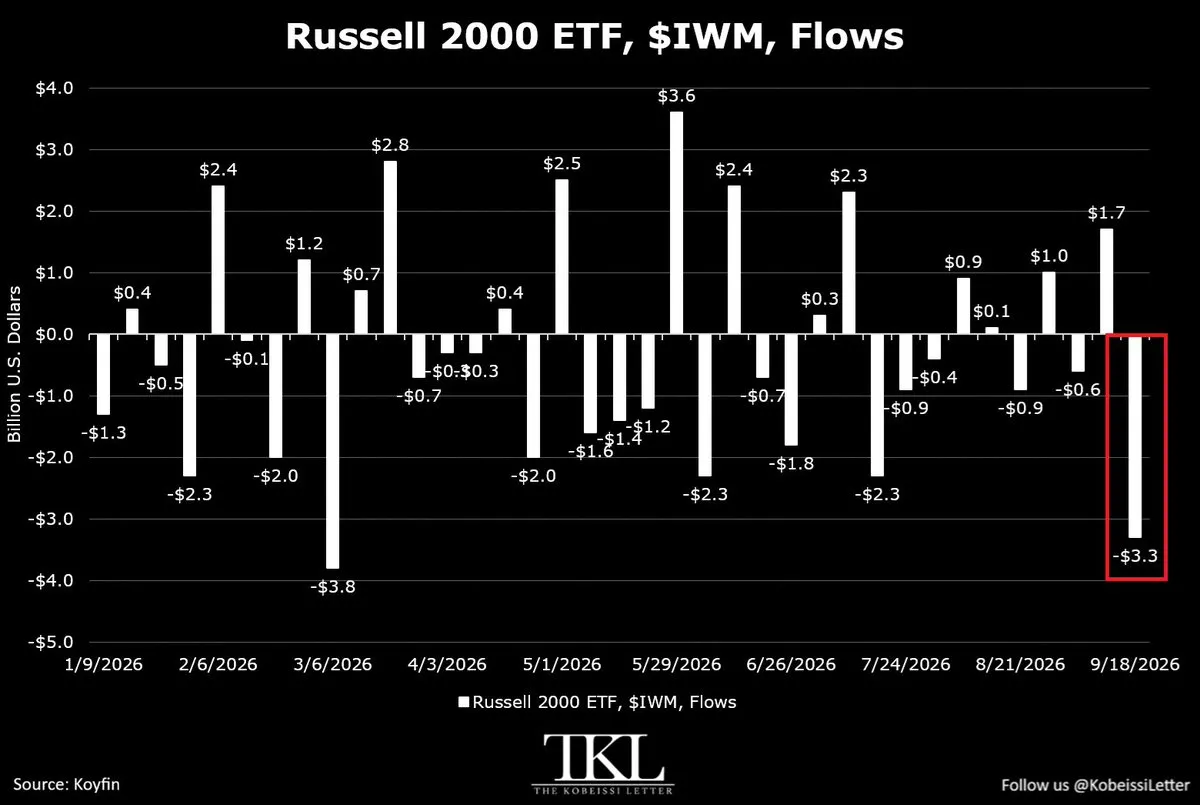
An den Kapitalmärkten zeigt sich eine eklatante Marktstruktur-Divergenz. Während der Russell 2000 ETF (IWM) in der vergangenen Woche massive Abflüsse von -3,3 Milliarden US-Dollar verzeichnete (zweitgrößter Wochenabfluss des Jahres) und das Verhältnis von Russell 2000 zu Nasdaq 100 auf ein Rekordtief von 0,09 fiel, strömte Kapital in andere Assetklassen.
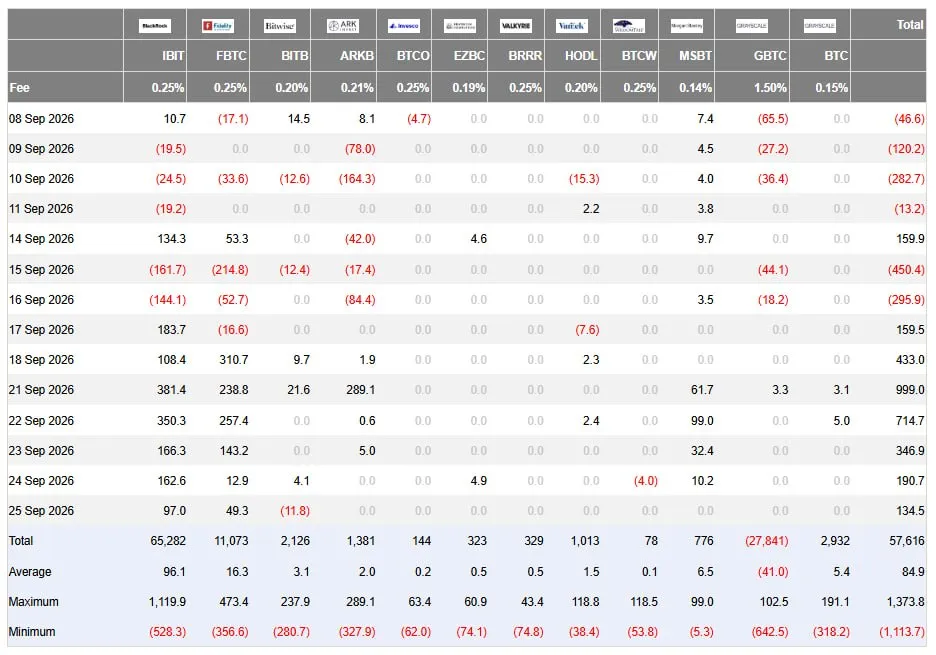
So verzeichneten US-Spot-Bitcoin-ETFs mit einem wöchentlichen Nettozufluss von +2,39 Milliarden US-Dollar eine der stärksten Handelswochen seit ihrer Zulassung (angeführt von BlackRocks IBIT mit +381 Mio. USD an einem Einzeltag). Gleichzeitig nutzten Hedgefonds die Schwäche für gezielte Eindeckungen: Sie verzeichneten die größten US-Aktienkäufe seit fünf Wochen, primär getrieben von Eindeckungen von Short-Positionen auf Indizes sowie Aufkäufen im Softwaresektor (Software-Quote stieg auf 5,0 % der Gesamtexposition).
FSA Key Takeaway: Das Kapital fließt gezielt um: Small Caps werden aufgrund hoher Refinanzierungskosten gemieden, während flüssige Tech-Megacaps, Software und digitale Assets wie Bitcoin als Wertspeicher und Wachstumsmedien bevorzugt werden.
Fazit & Strategischer Ausblick
Die abgelaufene Börsenwoche hat verdeutlicht, dass sich die Finanzmärkte in einer Phase extremer struktureller Verschiebungen befinden. Das erneute Aufflammen des „Higher for Longer“-Paradigmas an den Anleihemärkten – manifestiert in US-Renditen von über 5,20 % (10Y) und 5,51 % (30Y) – fordert die Bewertungen über alle Assetklassen hinweg heraus.
Drei Kernderivate bestimmen das aktuelle Marktumfeld:
Die Belastung der Anleihemärkte: Die Kombination aus hohen Staatsdefiziten, schwindender Nachfrage ausländischer Zentralbanken (China/Japan) und anhaltendem Inflationsdruck zwingt die Notenbanken zu weiteren Zinsschritten. Solange die Volatilität am Rentenmarkt (MOVE-Index) hoch bleibt, wirken steigende Renditen als stetiger Gegenwind für die breite Aktienmarkt-Performance.
Die Physische Energiekrise: Hohe Frachtraten, saudi-arabische Lieferumleitungen und historische Dieselpreise ($ 6,53/Gal. in den USA, Tankstellenmangel in Frankreich) zeigen, dass die Rohstoffmärkte weiterhin von physischer Verknappung geprägt sind. Die gescheiterten Waffenstillstandsverhandlungen im Iran-Krieg halten die Geopolitik-Prämie aufrechterhalten.
Die Monopolisierung des Kapitals im Tech-Sektor: Der weltweite KI-Infrastruktur-Ausbau verzeichnet ungebrochen hohe CapEx-Prognosen (über 3 Trillionen USD bis 2030). Kapital konzentriert sich zunehmend auf marktbeherrschende Akteure mit hoher Preissetzungsmacht und technologischem Vorsprung. Dies erklärt die historische Entkopplung zwischen dem marktbreiten Abverkauf bei Small Caps und den Allzeithochs im Tech-Segment.